


















Jackson Hole определит тренд доллара
Первый серьёзный тест для Кевина Уорша
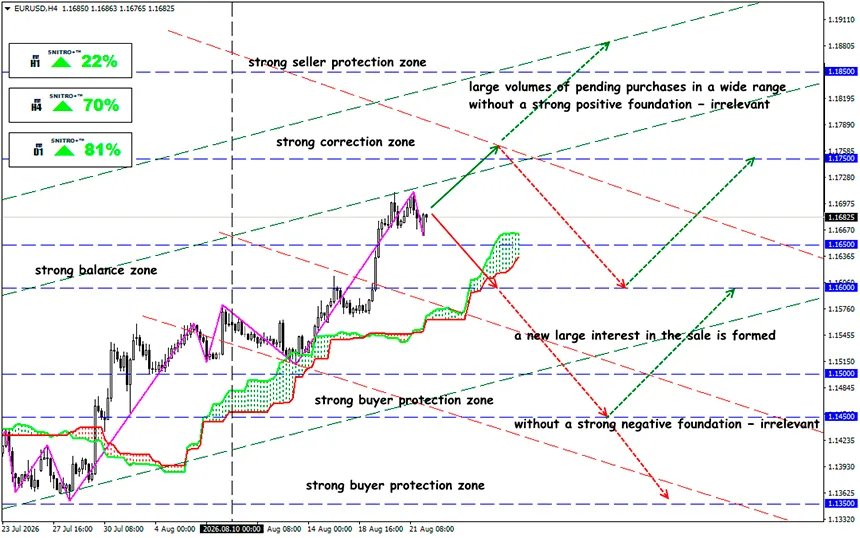
EUR/USD
Ключевая зона: 1.1650 - 1.1750
Покупка: 1.1750 (при уверенном пробитии уровня 1.1730); цель 1.1950-1.2000; StopLoss 1.1680
Продажа: 1.1600 (на фоне сильных негативных фундаментальных факторов); цель 1.1450-1.1350; StopLoss 1.1670
Для доллара складывается противоречивая ситуация. С одной стороны, неоднозначные экономические данные США и ожидания более мягкой политики ФРС ограничивают потенциал роста доллара. С другой стороны, продолжающийся конфликт на Ближнем Востоке поддерживает спрос на американскую валюту как на защитный актив.
Индекс доллара (DXY) начал новую неделю под давлением, оставаясь вблизи трёхмесячных минимумов.
Напомним:
Последние данные не смогли оказать однозначную поддержку доллару. Опубликованные в пятницу данные по деловой активности в США оказались неоднозначными. Неравномерный характер американской статистики сейчас не позволяет рынку сформировать устойчивый спрос на гринбек. Экономика США пока не демонстрирует признаков резкого ухудшения, однако аргументов в пользу дальнейшего ужесточения политики ФРС также становится всё меньше.
- Производственный PMI в августе снизился до 53.2 с предыдущих 53.9 и оказался ниже ожиданий.
- В то же время сектор услуг выглядел значительно лучше: PMI вырос до 56.8 с 54.6, а композитный индекс поднялся до 56.0 с 54.5 месяцем ранее.
- Ухудшение ситуации в производственном секторе не позволило этим данным стать однозначно позитивным фактором для доллара.
- Доходность казначейских облигаций остаётся критически важным источником давления на доллар: доходность 30-летних бумаг остаётся вблизи многолетних максимумов.
Именно поэтому сейчас рынок внимательно следит не только за действиями ФРС, но и за способностью Казначейства США контролировать ситуацию на рынке государственного долга.
Обратный выкуп казначейских облигаций может поддержать их цены и снизить доходность. Для доллара это означает ослабление одного из его главных «магнитов» — преимущества американских активов по процентным ставкам. Кроме того, возникает более тревожный вопрос: пытается ли Казначейство управлять стоимостью заимствований в тот момент, когда инвесторы требуют всё большую премию за фискальный риск?
Именно эта тень сомнений ударила по доллару сильнее, чем сам размер программы. Если рынок воспримет обратный выкуп как попытку сдержать долгосрочные ставки, доверие к долговой политике США может пошатнуться. В таком случае улучшение ликвидности может быть достигнуто ценой репутационных потерь.
Новый пакет американских санкций против Ирана призван стать самым мощным инструментом экономического давления на Тегеран и добиться всех тех целей, которых не удалось достичь военными и политическими средствами.
В ответ Иран пригрозил дальнейшими ограничениями экспорта нефти через Персидский залив. Риск новой эскалации и перебоев с поставками энергоносителей не снижается. Пекин готов защищать свои национальные интересы в случае введения вторичных санкций США.
Это создаёт парадоксальную ситуацию: геополитический риск одновременно поддерживает доллар как защитный актив и способен усиливать инфляционные риски для экономики США.
Следующий симпозиум в Jackson Hole начинается 27 августа (тема 2026 года: «Финансовые инновации: последствия для платежей и денежно-кредитной системы»). Кевин Уорш выступит в пятницу со своей первой крупной речью после вступления в должность 22 мая. Его предыдущие заявления были краткими и практически не дали ориентиров относительно дальнейшей политики; рынок будет искать любые сигналы относительно заседания ФРС 16 сентября.
Что это означает?
Рынок не верит, что Казначейство США сможет сдерживать доходность за счёт обратного выкупа долгосрочных казначейских облигаций (объём программы был увеличен с $2 млрд до $4 млрд в месяц), и продаёт доллар независимо от данных. Jackson Hole в пятницу либо подтвердит это направление, либо даст Уоршу возможность вновь привязать процентные ставки к экономическим данным, а не к фискальной политике.
Устойчивое движение EUR/USD выше 1.17, вероятно, сохранит инициативу за покупателями. Однако дальнейший рост будет зависеть от того, сможет ли программа Казначейства США успокоить долговой рынок или лишь усилит сомнения в устойчивости американских финансов.
Пока сочетание фискальных рисков, высокой доходности казначейских облигаций и ожиданий более мягкой политики ФРС остаётся главным препятствием для устойчивого восстановления доллара.
Поэтому действуем грамотно и избегаем лишних рисков.
Профита всем!


