


















Иран снова диктует цены на нефть
Битва за Ормузский пролив продолжается
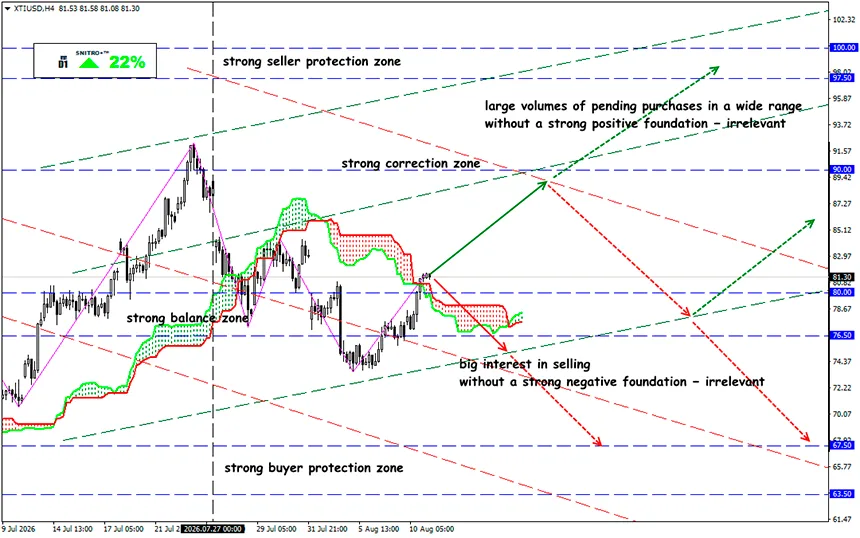
XTI/USD
Ключевая зона: 78.00 - 83.00
Покупка: 83.50 (после ретеста уровня 81.50); цель 85.50–87.50; Stop Loss 82.80
Продажа: 76.50 (на фоне сильных негативных фундаментальных факторов); цель 73.50; Stop Loss 77.20
WTI снова торгуется выше $82 за баррель: по состоянию на 11 августа фьючерсы находятся в районе $82.47, тогда как Brent торгуется около $87.86. Главным драйвером восстановления выступает не спрос, а геополитическая премия за риск. Переговоры между США и Ираном об условиях восстановления полноценного судоходства через Ормузский пролив зашли в тупик, заставляя рынок вновь закладывать в цены риск перебоев с поставками.
При этом фундаментальная картина остаётся неоднозначной.
Напомним:
Запасы в США ограничивают потенциал роста: за неделю, завершившуюся 31 июля, запасы сырой нефти увеличились на 2.5 млн баррелей — до 407.0 млн. Это примерно на 6% ниже среднего пятилетнего уровня. В то же время запасы бензина сократились на 1.6 млн баррелей, а дистиллятов — на 3.5 млн. Поэтому рост запасов сырой нефти нельзя рассматривать как однозначно медвежий сигнал: рынок нефтепродуктов остаётся значительно более напряжённым.
- Рост коммерческих запасов сырой нефти показывает, что внутреннее предложение в США всё ещё способно компенсировать часть внешних рисков. Нефтеперерабатывающие заводы работали примерно на 96.5% мощности, перерабатывая около 17.2 млн баррелей в сутки.
- Импорт сырой нефти вырос до 6.2 млн баррелей в сутки, хотя средний показатель за четыре недели оставался на 4.4% ниже уровня годичной давности.
- Постепенное восстановление добычи ОПЕК+ также оказывает дополнительное давление на рынок. В августе семь ключевых участников альянса увеличили целевой уровень добычи ещё на 188,000 баррелей в сутки. В июле добыча ОПЕК выросла на 1.17 млн баррелей в сутки — до 19.85 млн.
- Фактическое увеличение предложения ограничивается географией поставок: проблема заключается не только в том, сколько нефти добывается, но и в том, может ли эта нефть физически попасть к покупателям.
Именно поэтому для WTI сейчас важно следить не только за балансом запасов, но и за движением танкеров через Персидский залив.
Ормузский пролив остаётся главным источником рыночной премии за риск. Даже если дипломатические усилия приведут к соглашению, физические поставки не смогут мгновенно вернуться к прежним уровням.
Вашингтон заявляет, что контролирует пролив, тогда как Тегеран связывает полное открытие маршрута с прекращением американской блокады, снятием санкций, выводом войск США, размораживанием активов и выплатой компенсаций. Иран уже заявил, что соглашение по отдельным условиям транзита не будет автоматически означать полного открытия пролива.
Любая новая эскалация окажет поддержку ценам.
Китай готов вернуться на рынок, а значит, этот фактор поддержки продавцов может исчезнуть.
- В последние месяцы снижение китайского импорта помогало мировому рынку компенсировать перебои с поставками с Ближнего Востока.
- В последние месяцы снижение китайского импорта помогало мировому рынку компенсировать перебои с поставками с Ближнего Востока.
- Средний объём импорта за июнь–июль составил всего 7.78 млн баррелей в сутки по сравнению со средним показателем 11.99 млн за три месяца до конца февраля.
Причина такой стратегии очевидна: Китай располагает огромными запасами, которые оцениваются как минимум в 1.2 млрд баррелей, что позволяет временно сокращать внешние закупки и использовать накопленную нефть.
Однако этот запас постепенно сокращается. В результате независимые китайские нефтеперерабатывающие компании, вероятно, начнут активнее возвращаться на рынок уже в августе, в том числе за счёт закупок иранской нефти. Баланс физического рынка может заметно ужесточиться.
Что это означает?
Главный вопрос для WTI теперь звучит не «сколько нефти добывает ОПЕК+?», а «сколько нефти действительно может попасть на мировой рынок?»
Текущее движение WTI больше похоже на восстановление геополитической премии, чем на начало полноценного нового бычьего цикла. На стороне покупателей — риск перебоев в Ормузском проливе, сокращение запасов нефтепродуктов в США и потенциальное возвращение Китая к активным закупкам. На стороне продавцов — рост запасов сырой нефти в США, восстановление добычи ОПЕК+ и сохраняющаяся неопределённость относительно глобального спроса.
Ближайшая зона сопротивления WTI расположена в диапазоне $81.50–82.00. На текущих уровнях этот барьер уже тестируется. Устойчивое закрепление выше $82 может открыть путь к $83.50–84.00. Следующая крупная зона предложения находится в районе $85.50–86.50.
Ключевая поддержка расположена около $78. Пока цена остаётся выше этого уровня, преимущество сохраняется за сценарием восстановления. Пробой ниже $78, напротив, повысит вероятность возвращения к недавним минимумам и станет сигналом того, что геополитическая премия быстро уходит из цены.
Поэтому действуем грамотно и избегаем лишних рисков.
Профита всем!


