


















От Уолл-стрит до Сеула: бум ИИ под угрозой
Долговая нагрузка давит на акции технологических компаний
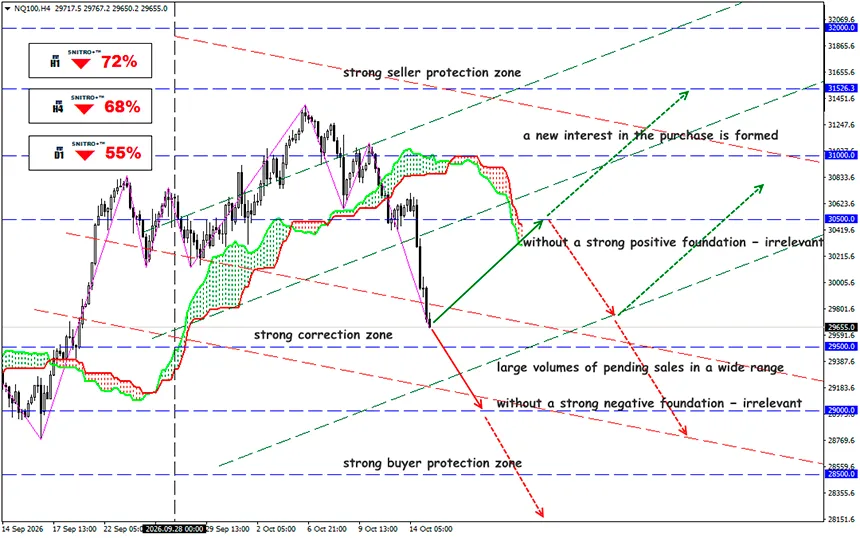
NQ100
Ключевая зона: 29,500 -30,000
Buy: 30,500 (при сильных позитивных фундаментальных факторах); цель 31,500-32,500; StopLoss 30,000
Sell: 29,000 (при уверенном пробое выше 29,500); цель 27,500-26,500; StopLoss 29,500
Инфляция и высокая стоимость заимствований вынуждают инвесторов пересматривать оценки стоимости компаний, работающих в сфере ИИ. Глобальная распродажа акций технологических компаний выявила проблему: масштабные инвестиции в центры обработки данных становятся всё более зависимыми от дорогостоящего финансирования.
К сожалению, рекордных прибылей производителей микросхем недостаточно, чтобы спасти рынок. Инвесторы начинают оценивать не перспективы самого ИИ, а способность компаний обслуживать свои долги.
Напомним:
15 октября мировой технологический сектор оказался под давлением после публикации данных по инфляции в США. В сентябре CPI ускорился до 3.7% в годовом выражении по сравнению с 3.4% в августе, усилив ожидания дальнейшего повышения ставок Федеральной резервной системой.
14 октября индекс Nasdaq Composite потерял 1.9%, а S&P 500 снизился на 1.1%. В ходе утренних торгов 15 октября фьючерсы на Nasdaq 100 упали на 1.1% до 29,842.75 пункта, а фьючерсы на S&P 500 снизились на 0.4% до 7,740.25 пункта. Особенно сильно пострадали азиатские производители полупроводников. Южнокорейский Kospi упал примерно на 7.6%, японский Nikkei 225 потерял 4.9%, а тайваньский Taiex снизился на 3.4%.
Масштаб коррекции отражает высокую концентрацию инвестиций в компаниях, обеспечивающих инфраструктуру ИИ. Например, акции Samsung Electronics потеряли примерно 9.5%, SK Hynix снизились на 11.1%, а SoftBank упали на 9.3%.
Главный источник риска — несоответствие между темпами капитальных затрат и временем, необходимым для получения отдачи от инвестиций.
Строительство центров обработки данных требует значительных первоначальных инвестиций в ускорители, серверы, энергетическую инфраструктуру и системы охлаждения. При этом возврат капитала занимает годы, а оборудование быстро устаревает.
Это создаёт опасную цепную реакцию: рост процентных ставок увеличивает стоимость заимствований, сокращает свободный денежный поток, ограничивает новые инвестиции и снижает справедливую стоимость будущих прибылей.
Особенно уязвимы операторы, финансирующие строительство преимущественно за счёт долга. Крупные облачные платформы со стабильными денежными потоками обладают значительно большей финансовой устойчивостью.
Рынок оценивает не только текущий спрос на микросхемы, но и устойчивость инвестиционных расходов клиентов в 2027 году.
Дополнительным риском для производителей микросхем памяти является расширение предложения со стороны китайских конкурентов, включая CXMT. Это повышает вероятность будущего давления на цены и рентабельность.
Инвесторы постепенно переходят от оценки компаний в сфере ИИ на основе темпов роста выручки к анализу свободного денежного потока, долговой нагрузки и отдачи от капитальных затрат.
Федеральная резервная система усиливает давление на сектор: 15 октября доходность 10-летних казначейских облигаций США снизилась примерно до 5.10%, а доходность двухлетних облигаций — до 4.72%. Однако снижение доходности было вызвано главным образом спросом на защитные активы, а не устойчивым улучшением условий кредитования.
Инфляционные риски сохраняются: дорогая нефть и растущие затраты на электроэнергию для центров обработки данных ограничивают возможности Федеральной резервной системы по смягчению денежно-кредитной политики.
Итак, каков итог?
Кризис доверия к финансированию бизнеса в сфере ИИ пока не означает кризиса спроса на искусственный интеллект. Однако структура инвестиционного бума становится уязвимой.
- Фондовый рынок: дальнейшее сокращение оценочных мультипликаторов технологических компаний и риск распространения коррекции на более широкие индексы.
- Кредитный рынок: повышение стоимости заимствований для операторов центров обработки данных, особенно имеющих значительную долговую нагрузку.
- Полупроводники: потенциальное замедление заказов, если облачные компании пересмотрят свои бюджеты капитальных затрат.
- Мировая экономика: сокращение инвестиций в ИИ может ослабить спрос на оборудование, электроэнергию и промышленную инфраструктуру.
Базовый сценарий на ближайшие недели предполагает сохранение повышенной волатильности и преимущественно медвежьего давления на технологический сектор. Рынок требует доказательств того, что компании в сфере ИИ способны генерировать достаточный денежный поток для финансирования дальнейшего роста.
Ключевой сигнал для трейдеров — динамика кредитных спредов и доходности облигаций операторов центров обработки данных. Кредитный рынок может раньше фондового показать, завершилась ли переоценка рисков бума ИИ.
Поэтому действуем разумно и избегаем ненужных рисков.
Всем профита!


