


















Европа мечтает о бирже мирового класса
Euronext и Deutsche Börse проверяют пределы консолидации
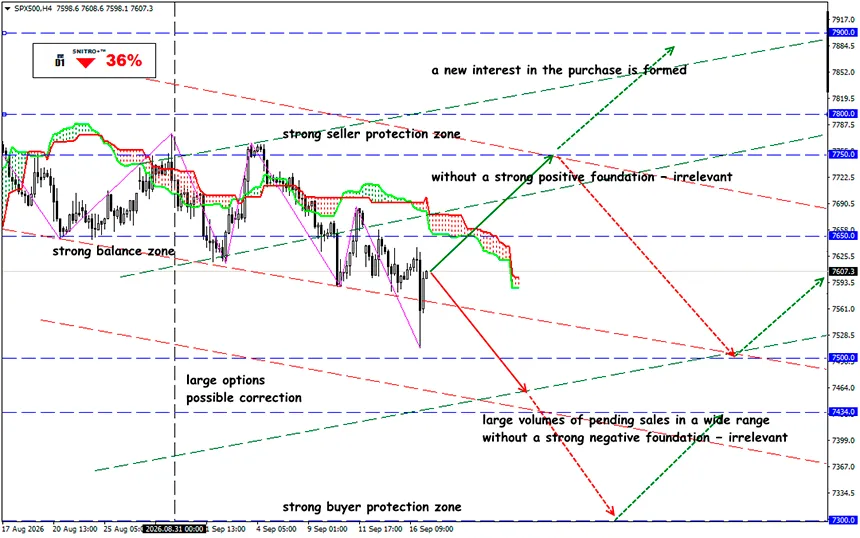
SP500
Ключевая зона: 7,550 - 7,650
Buy: 7,650 (на сильном позитивном фундаменте); цель 7,750-7,800; StopLoss 7,580
Sell: 7,500 (при решительном пробое выше 7,550); цель 7,300--7,350; StopLoss 7,570
Слияние крупнейших бирж Европы могло бы помочь решить проблему контроля над капиталом, однако вряд ли создаст серьезного конкурента Nasdaq и NYSE. Потенциальная сделка обеспечила бы Европе больший масштаб и ликвидность, но столкнулась бы с серьезными антимонопольными барьерами.
Европа вновь обсуждает идею, которую пытается реализовать уже почти два десятилетия: создание крупной общеевропейской рыночной инфраструктуры, способной удерживать капитал, IPO и ликвидность внутри региона.
Масштаб потенциального объединения был бы значительным. Euronext работает в восьми европейских странах и включает, среди прочего, биржи в Париже, Амстердаме и Милане. Ее рыночная капитализация оценивается примерно в €16 млрд, тогда как Deutsche Börse стоит около €50 млрд и контролирует Франкфуртскую фондовую биржу и Eurex — одну из крупнейших в мире платформ деривативов.
Напоминание:
- В 2006 году Deutsche Börse попыталась объединиться с Euronext, но проект не был реализован: в конечном итоге Euronext предпочла слияние с NYSE.
- В 2012 году Европейская комиссия заблокировала слияние Deutsche Börse и NYSE Euronext из-за опасений по поводу конкуренции, прежде всего на европейском рынке деривативов.
- В 2017 году регулятор запретил слияние Deutsche Börse и London Stock Exchange Group.
Теперь предпринимается еще одна попытка.
Официальных переговоров пока нет, однако рынок уже спекулирует на возможности будущей консолидации: 14 сентября акции Euronext выросли на 2.1%, а Deutsche Börse — на 2.9%. С начала 2026 года обе акции выросли примерно на 26%.
Чем глубже рынок, тем больше институционального капитала он может привлечь, тем выше ликвидность и тем ниже стоимость крупных сделок.
Конечно, Европа уступает США не из-за количества бирж, а из-за масштаба капитала. Проблема заключается в том, что капитал остается фрагментированным между национальными рынками, регуляторными режимами и инфраструктурами.
В 2024 году капитализация фондовых рынков ЕС составляла около 73% ВВП региона. В США этот показатель достигал 270%. Nasdaq и NYSE концентрируют огромную базу эмитентов, институциональных инвесторов, маркет-мейкеров и глобального капитала.
С 2019 года количество компаний на двух основных американских биржах росло быстрее, чем в четырех крупнейших европейских биржевых группах.
Это уже не вопрос удобства листинга. Это вопрос способности рынка обеспечивать высокую оценку компаний. IPO идут туда, где есть глубина рынка. Наиболее остро проблема стоит в технологическом секторе.
ЕЦБ выделил несколько примечательных примеров: британская Arm выбрала прямой листинг на американском рынке в 2023 году, тогда как CRH, Linde, Flutter Entertainment и другие компании покинули европейские биржи или перенесли свой листинг в США.
Экономическая логика сделки Euronext+Deutsche Börse заключается в масштабе. Сегодня компания, выходящая на европейский публичный рынок, взаимодействует с системой, в которой сохраняются национальные различия в регулировании, надзоре и инфраструктуре. Например, нынешняя Euronext не охватывает крупнейший национальный рынок региона — Германию.
Потенциальное объединение связало бы немецкий рынок с инфраструктурой Euronext и обеспечило более широкий доступ к инвесторам во Франции, Италии, Нидерландах и других странах, где работает группа.
Биржевые платформы получили бы преимущества от большего масштаба в торговле, листинге, клиринге, расчетах и других инфраструктурных услугах.
И каков результат?
Сделка между Euronext и Deutsche Börse могла бы создать инфраструктуру мирового класса. Но называть ее европейским конкурентом Nasdaq и NYSE пока преждевременно. В США есть не только крупные биржи, но и огромная концентрация институционального капитала, технологических компаний, ликвидности и глобальных инвесторов.
Если объединение Euronext и Deutsche Börse приведет к большей ликвидности, увеличению числа листингов и росту трансграничных потоков капитала, оно станет частью более широкой реструктуризации европейского рынка. По состоянию на 17 сентября 2026 года рынок получил сигнал о том, что такой проект может быть возможен, — но не сам проект. Следующий этап будет определяться не заявлениями, а появлением официальных переговоров, структурой сделки и реакцией европейских антимонопольных органов.
Поэтому действуем разумно и избегаем ненужных рисков.
Профита всем!


