


















Валютная интервенция как инструмент давления
Почему США поддерживают японскую иену
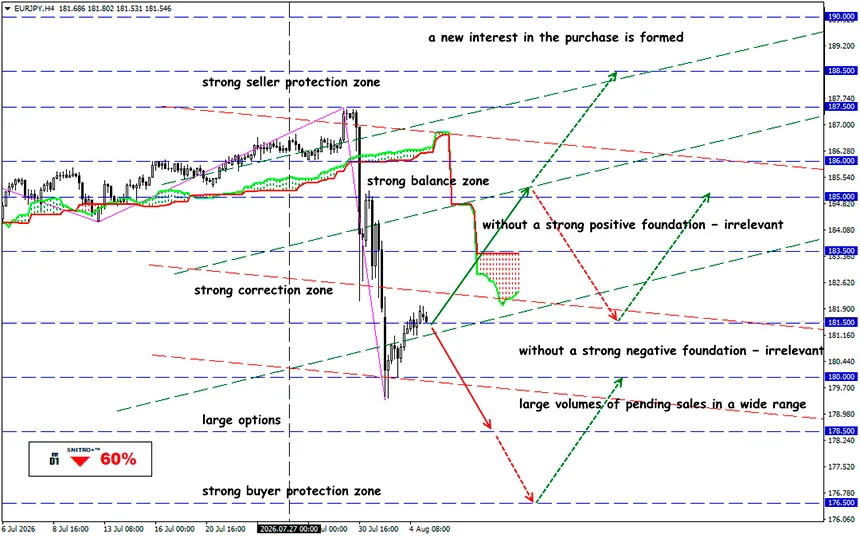
EUR/JPY
Ключевая зона: 180.50 - 182.00
Покупка: 182.50 (при сильном позитивном фундаментальном фоне); цель 183.50-185.00; StopLoss 181.90
Продажа: 180.00 (на откате после ретеста уровня 181.50); цель 178.50-176.50; StopLoss 180.60
Впервые с 2011 года Япония и Соединённые Штаты провели скоординированную валютную интервенцию для поддержки иены. Всего за четыре дня японская валюта укрепилась более чем на 4,5%. Ослабление иены стало всё более серьёзной проблемой как для японских, так и для американских властей из-за его влияния на стоимость импорта и рост расходов домохозяйств.
Напомним.
Валютные резервы Японии в основном размещены в казначейских облигациях США. Для проведения валютной интервенции Япония должна продавать американские активы и использовать вырученные доллары для покупки иены. Средства на покупку национальной валюты поступают из валютных резервов в виде денежных средств или казначейских облигаций США.
- Иена ослабла из-за роста затрат на импорт энергоносителей, вызванного конфликтом на Ближнем Востоке и тарифной политикой президента Трампа. Однако главным фактором остаётся разница процентных ставок между Японией (1%) и США (3,5–3,75%). Инвесторы занимают средства под низкие ставки в Японии и вкладывают их туда, где доходность выше. В результате капитал продолжает уходить из Японии, оказывая постоянное давление на иену и одновременно усиливая внутреннюю инфляцию.
- Ситуацию дополнительно осложняют опасения относительно состояния государственных финансов Японии. Государственный долг страны превышает 200% ВВП. Вместо погашения он постоянно рефинансируется за счёт выпуска новых государственных облигаций, а процентные расходы продолжают расти. Постоянные бюджетные дефициты усиливают опасения, что правительство живёт не по средствам.
- Президент Трамп неоднократно критиковал слабую иену, утверждая, что она предоставляет японским производителям несправедливое конкурентное преимущество. В марте прошлого года он занял ещё более жёсткую позицию, предложив ввести пошлины на импорт японских товаров.
В таких условиях валютная интервенция одновременно решает две задачи. Банк Японии продаёт доллары США и покупает иену, укрепляя национальную валюту. При этом приобретённая иена остаётся на балансе Банка Японии и не поступает в экономику. Это сокращает денежную массу и помогает ослабить инфляционное давление.
Однако такая стратегия остаётся эффективной лишь до тех пор, пока имеются достаточные валютные резервы. Сейчас Япония располагает примерно 1,1 трлн долларов резервов, но они сокращаются быстрыми темпами. В конце апреля власти страны потратили почти 74 млрд долларов на поддержку валюты, однако эффект продлился лишь один квартал. Уже к 23 июля иена вновь ослабла, достигнув минимального уровня по отношению к доллару США с 1986 года.
По предварительным оценкам, в конце прошлой недели японские власти направили на очередную интервенцию ещё около 84 млрд долларов. При таких темпах валютные резервы могут значительно сократиться всего за несколько лет.
Если Япония — крупнейший в мире держатель американского государственного долга — начнёт активно продавать казначейские облигации США, Вашингтону, возможно, придётся прибегнуть к крайне непопулярным мерам, включая сокращение государственных расходов и повышение налогов. Ответственность за подобные «санкции» в конечном итоге ляжет на Министерство финансов США, поскольку именно министр финансов Скотт Бессент поддержал проведение японской интервенции.
Однако возможности Министерства финансов США значительно ограниченнее, чем у Федеральной резервной системы. Казначейство не располагает крупными валютными резервами и не может просто создать отдельный фонд для проведения интервенций. На практике поддержка Японии со стороны США фактически финансируется американскими налогоплательщиками.
Что это означает?
Скоординированная валютная интервенция не устранила фундаментальные причины слабости иены. Она лишь отсрочила последствия. Для трейдеров это означает сохранение высокой волатильности на азиатских финансовых рынках. Основное внимание по-прежнему будет сосредоточено на политике Федеральной резервной системы и Банка Японии, доходности казначейских облигаций США и вероятности новых валютных интервенций.
Япония, вероятно, продолжит расходовать свои валютные резервы, пытаясь поддерживать курс иены в ожидании снижения процентных ставок в США. Тем временем американские казначейские облигации, скорее всего, останутся под постоянным давлением.
К сожалению, текущая политика президента Трампа способствует сохранению повышенной инфляции. Внутри Федеральной резервной системы всё чаще обсуждается возможность ещё одного повышения процентных ставок, а не их снижения. В результате Банк Японии также может оказаться вынужден повысить ставку уже в сентябре. Давление на финансовые рынки Азии, вероятно, будет усиливаться. Японии может хватить резервов ещё на несколько лет, однако если этого времени окажется недостаточно для решения структурных проблем экономики, мир может столкнуться с новым глобальным финансовым кризисом.
Поэтому действуем разумно и избегаем лишних рисков.
Всем профита!


