


















Кризис облигаций как мировая угроза

Что сломалось в экономике Японии
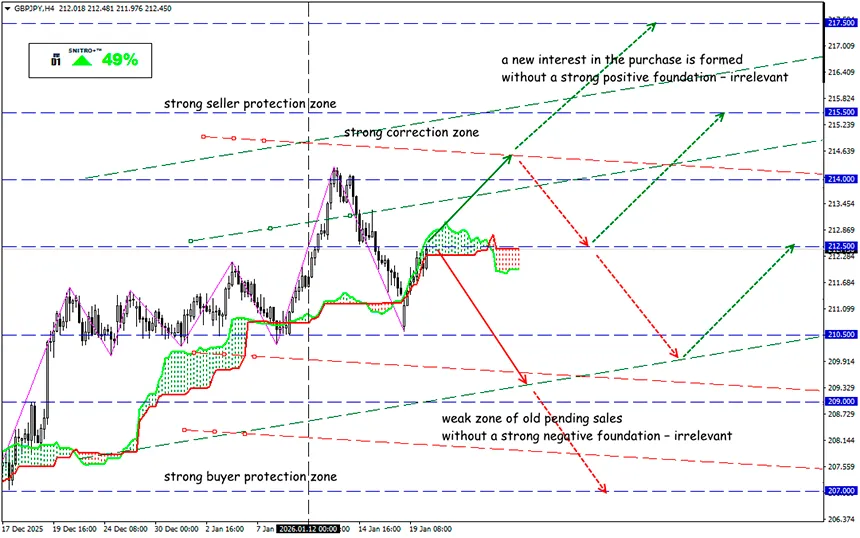
GBP/JPY
Ключевая зона: 211.00 - 212.50
Buy: 213.00 (на откате после ретеста уровня 212.00); цель 214.50-215.50; StopLoss 212.30
Sell: 210.50 (на сильном негативном фундаменте) ; цель 209.00-208.50; StopLoss 211.20
Сверхдлинные JGB снова стали "глобальным триггером": катастрофа японских бумаг грозит распродажей облигаций США на сумму до $130 млрд. Рост волатильности на рынке гособлигаций Японии может затронуть и другие рынки, включая казначейские облигации США.
Фондам с одинаковым уровнем риска, равномерно распределяющим капитал между акциями, облигациями и сырьевыми товарами, придется продать до 30% активов.
Проблема обострилась в прошлом году из-за опасений по поводу бюджета, что делает Японию ключевым источником глобальной волатильности. Факторов кризиса несколько:
- 40-летние JGB поднялись выше 4% впервые с момента запуска (2007 год) и торговались на максимуме около 4.2%, причем рост был крайне резким для внутреннего рынка;
- ожидания фискального расширения на фоне досрочных выборов 8 февраля и заявлений о стимулирующих мерах, в том числе обещание премьер-министра Японии Санаэ Такаичи снизить налоги на продукты питания;
- стандартная низкая ликвидность облигаций, за счет чего в условиях высокого риска цена "проваливается" даже без огромных реальных объёмов продаж.
Индекс ликвидности японских государственных облигаций упал до рекордных уровней, что свидетельствует о недостатке покупателей.
Япония перестаёт быть "тихой гаванью" – эта ситуация ломает глобальные модели риска.
Напомним:
- Япония – крупнейший иностранный держатель U.S. Treasuries – более $1,202.6 млрд UST на ноябрь 2025 года.
- Синхронная переоценка глобальных портфелей с участием JGB негативно сказывается на партнерах: на каждые 10 базисных пунктов роста доходности японских бумаг инвесторы могут ожидать примерно 2-3 базисных пункта повышения доходности облигаций UST (США), Bunds (Еврозона), Gilts (Великобритания).
- Рынок южнокорейских облигаций также уязвим к росту волатильности японских государственных облигаций (JGB). С начала июля 2024 года иностранные покупатели корейских государственных облигаций (KTB) потеряли более 10%, что увеличивает риск срабатывания StopLoss продаж.
BOJ уже поднял ставку до 0.75% (самый высокий уровень за десятилетия) –это сильный психологический разрыв с эпохой «нулевой Японии». На данный момент монетарный регулятор пытается одновременно нормализовать политику и не допустить "неконтролируемой" дисфункции рынка JGB.
Важно, что у BOJ есть официальный план сокращения покупок JGB на текущий год:
- на 1 квартал – сокращение примерно на ¥400 млрд. (это обычный темп),
- на 2 квартал – сокращение примерно на ¥200 млрд.
- Сегодня цена немного восстановилась после заявлений министра финансов Сацуки Катаямы, призвавшего участников рынка к спокойствию. Показательно, что министр финансов США Скотт Бессент публично увязал динамику UST с японскими облигациями, то есть рынок продолжает воспринимать воспринимает Японию как угрозу финансовой стабильности.
И что в результате?
GBP/JPY может становиться более чувствительным к азиатским новостям, чем обычно. Эта пара – классический актив для стратегий carry trade, в которых возможные сильные краткосрочные движения против бычьего тренда, так что StopLoss обящательно устанавливайте еще до открытия позиции.
На данный момент режим очень конфликтный: часть новостей давит на иену из за фискальных ожиданий и политики (то есть JPY может слабеть), а параллельно рост волатильности/доходностей способен запускать risk off и укрепление JPY. Британсикий фактор имеет на эту пару минимальное влияние.
Так что ведем себя разумно и зря не рискуем.
Всем – профитов!


