


















CFD与期货:交易价格波动的两种方式

CFD与期货在许多方面都很相似。这两种工具都允许交易者交易价格波动,在价格上涨和下跌时都可以开仓,并使用杠杆。与此同时,并不需要购买标的资产本身。
CFD与期货在许多方面都很相似。这两种工具都允许交易者交易价格波动,在价格上涨和下跌时都可以开仓,并使用杠杆。与此同时,并不需要购买标的资产本身。
正因为如此,很容易将它们归为同一类别。例如,交易者可以开立石油CFD,也可以选择石油期货合约,在这两种情况下,都可以从其价格波动中获得结果。但交易本身的结构会有所不同。
CFD是交易者与经纪商之间的合约。期货合约在交易所交易,其主要参数是预先确定的:合约规模、最小价格变动单位、结算程序,以及对于到期期货而言的到期日。
这种差异几乎影响其他所有方面:头寸规模的选择、保证金金额、成本、流动性,以及随着合约到期日临近,头寸会发生什么。下面,我们将了解the difference between CFDs and futures,以及为什么同一市场上的两种工具可能表现不同。
什么是CFD
CFD是一种衍生金融工具,允许交易者在不购买标的资产的情况下交易其价格变化。
例如,CFD可以与股票、股票指数、货币对、黄金和石油挂钩。
例如,如果交易者选择黄金CFD,他们并不会购买黄金本身,也不会成为黄金的所有者。交易结果取决于开仓和平仓之间价格变化了多少。
如果交易者预期价格上涨而开仓,并且价格确实上涨,那么价差将对交易者有利。如果价格下跌,则会产生亏损。对于空头头寸,逻辑则相反。
CFD通常不会作为一种独立工具在集中式交易所进行交易。交易通过经纪商执行,经纪商提供报价、确定可用的头寸规模并设定交易条件。
因此,不同经纪商的CFD参数可能有所不同。例如,对于同一市场的CFD,不同经纪商可能有不同的最小交易规模、保证金要求或头寸展期成本。
我们在文章CFD揭秘中更详细地解释了这种工具的运作机制。
什么是期货
期货合约也是一种衍生金融工具,但其结构与CFD存在显著差异。
这类合约在交易所进行交易。每份合约的主要参数都会预先设定:哪种资产是合约的标的资产、一份合约对应多少单位的资产,以及采用什么样的最小价格变动单位。到期期货还具有预先确定的到期日。
例如,一份石油期货合约可能对应一定数量的桶数。股票指数期货合约没有标的资产的实物数量,但它有一个规定的乘数,用于确定指数每变动一个点所对应的价值。
交易者无法改变合约本身的规模。如果一份合约不够,可以开立两份或三份。相反,如果一份合约太大,交易者就必须寻找规模更小的版本,前提是存在这种合约。
与此同时,开仓并不需要存入期货合约的全部名义价值。与CFD一样,也会使用保证金,但其计算规则和维持头寸的规则有所不同。
Futures vs CFDs:主要区别
如果把主要要点汇总起来,情况如下:
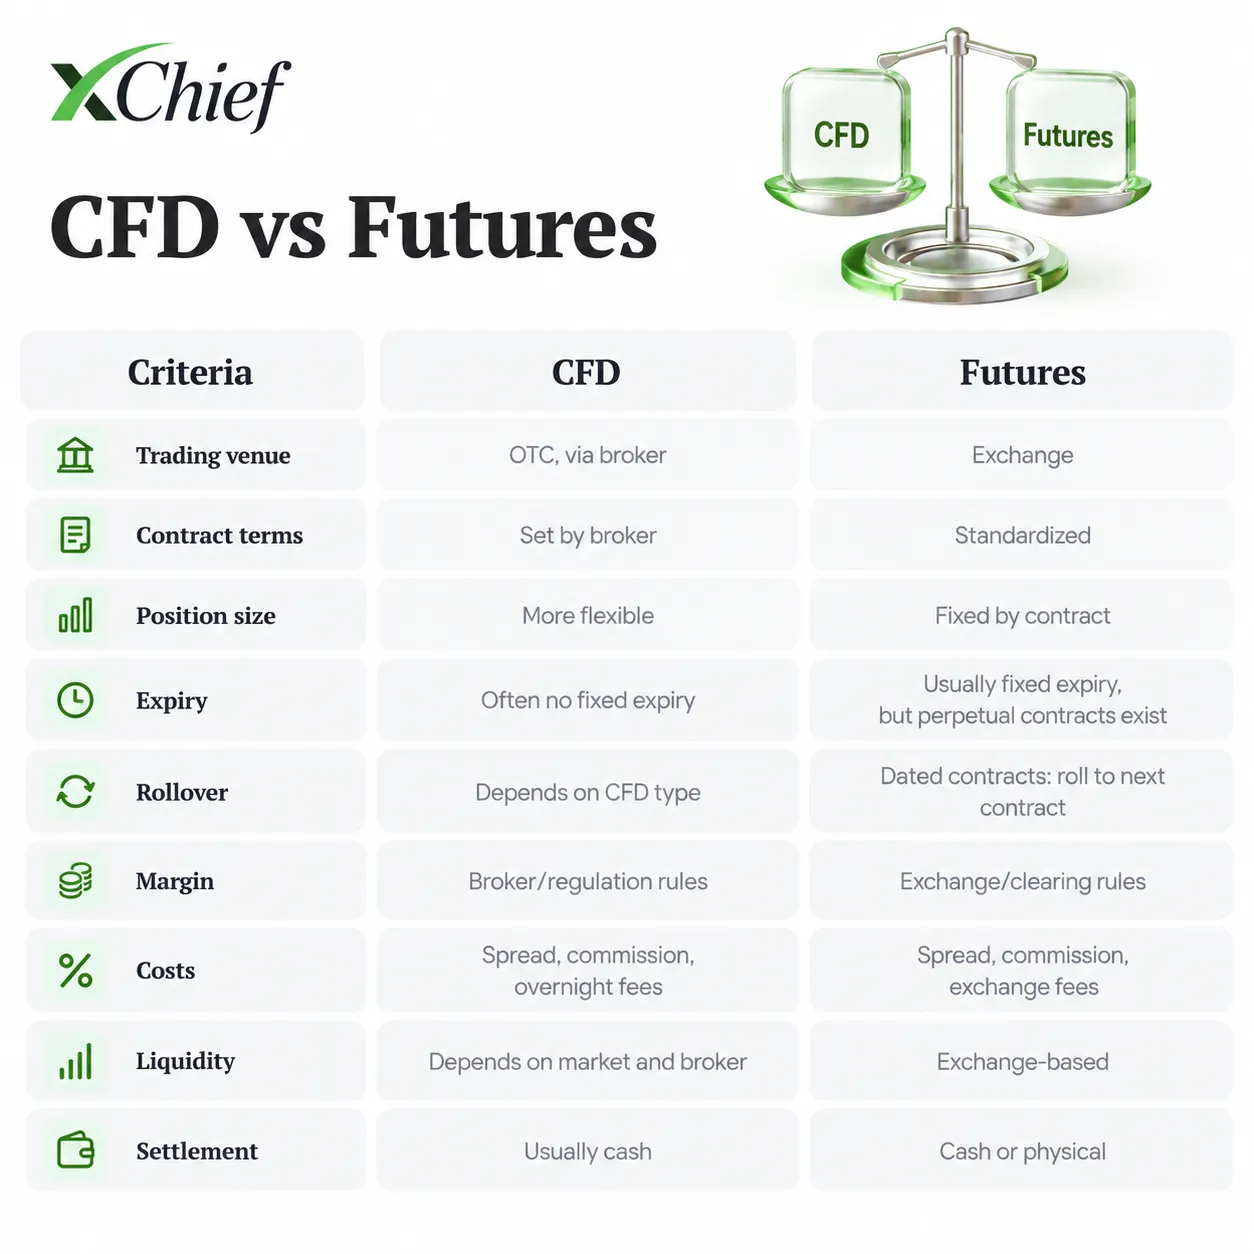
这张表展示了总体逻辑,但每一类工具内部的条件可能有所不同。
例如,并非所有CFD都是永续的。有些CFD与特定期货合约挂钩,也可能有到期日。反过来,同一种资产的期货也可能有多个不同合约规模的版本。
合约规模
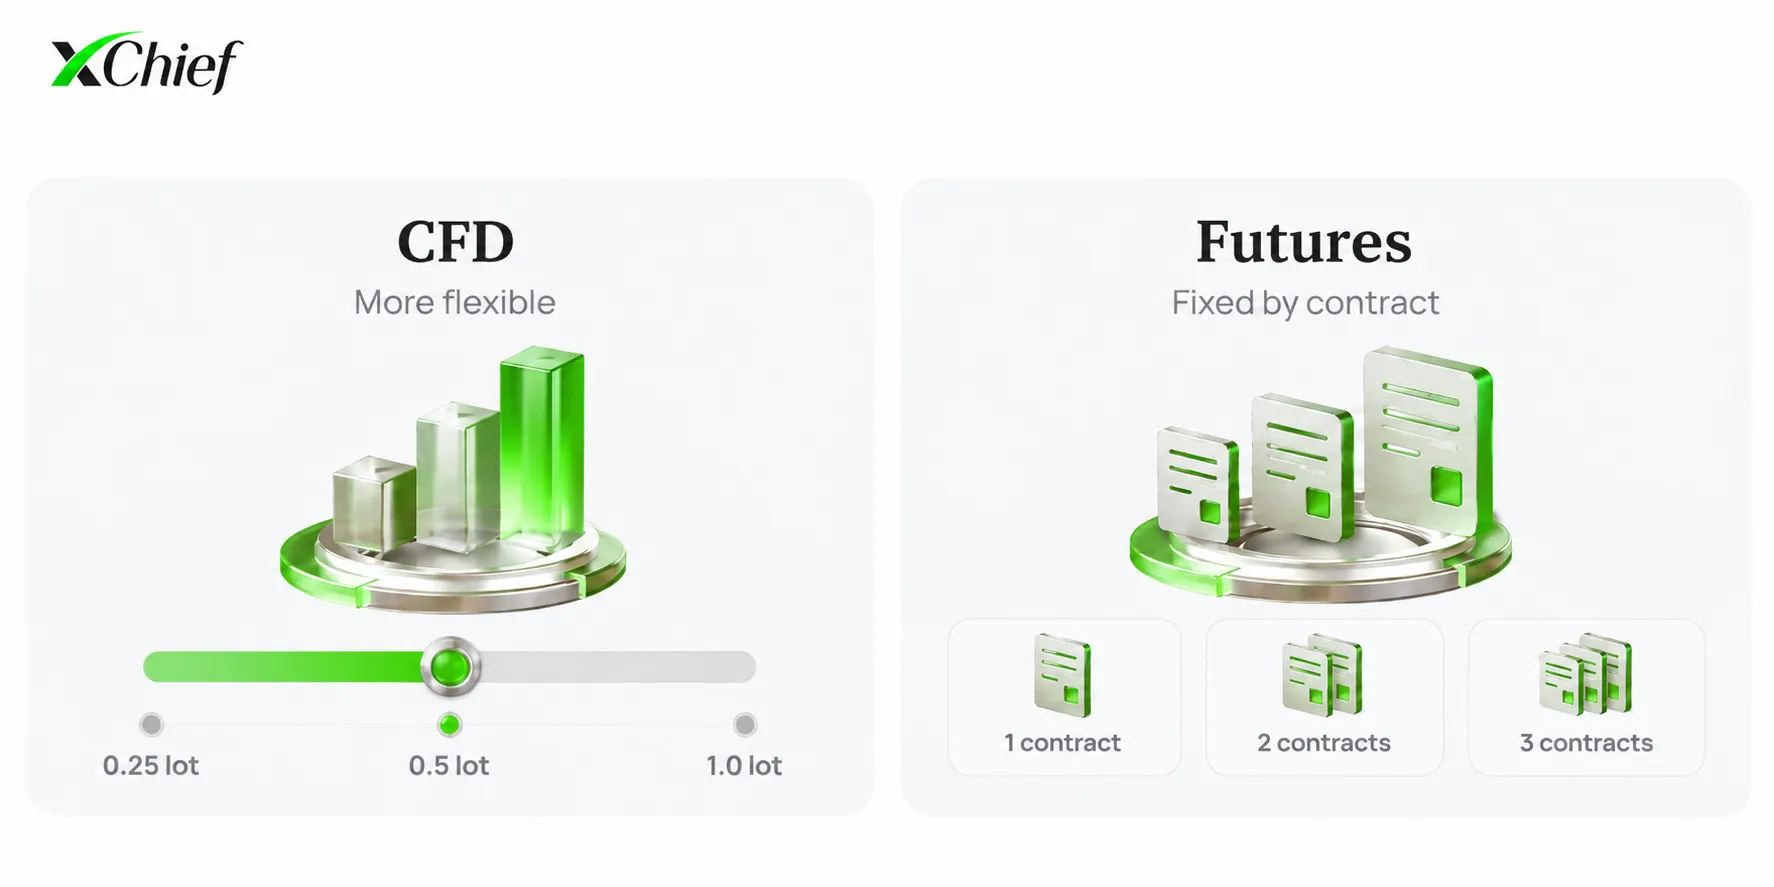
交易规模是CFD与期货之间最明显的区别之一。
对于CFD,交易量通常可以相当灵活地选择。根据具体工具,它可以用手数、手数的一部分、股票数量或其他单位来表示。
假设交易者希望在某个市场建立一个较小的头寸。如果经纪商的条件允许,可以将CFD交易量缩小到合适的规模,而无需使用一整份标准的大型合约。
与此同时,也并非完全没有限制。每种工具都有自己的合约规格:最小交易量、一手的规模、价格每变动一个点的价值以及其他参数。
对于期货,规模是预先确定的,并且对于交易特定合约的所有参与者都是相同的。
假设一份合约对应一定数量的标的资产。那么就无法购买例如0.4份这样的合约。只能开立一份、两份或更多整数份合约。
许多市场提供规模更小的期货合约版本,使交易者能够以较低的交易量进行操作。但即使在这种情况下,交易者也是从交易所已经设定好的选项中进行选择,而不是任意设定交易规模。
正因为如此,两笔看起来相似的交易可能需要不同的资金量。CFD允许更精确地根据账户调整交易量,而对于期货,则必须在开仓前考虑具体合约的规模。
到期
期货合约通常具有特定的期限。
例如,一份合约可能对应3月、6月、9月或12月。当规定的日期到来时,该合约的交易结束,并开始按照规则规定的结算或交割程序。
具体日历取决于市场。有些合约每个月都会发行,而另一些则只在一年中的特定月份发行。到期期货合约不能无限期持有:它有规定的到期日。
CFD的规则有所不同。许多此类工具没有预先确定的到期日。只要账户中有足够的资金并且该工具仍可交易,头寸就可以持有超过一个交易日、一周或一个月。
但也不能认为所有CFD都是永续的。
如果CFD与某一特定期货合约挂钩,经纪商可能设定自己的到期日,或者采用切换至下一份合约的机制。因此,最好始终查看具体工具规格中的到期条款。
我们在文章CFD到期与展期中更详细地讨论了这一主题。
头寸展期
到期期货合约的到期还会带来另一个特点——如果交易者希望更长时间地维持头寸,就需要从一份合约转移到另一份合约。
假设已经开立了一份9月期货合约,但交易思路预计还会持续数月。随着9月合约接近到期,该合约会被平仓,并改为开立下一份合约,例如12月合约。
这就是头寸展期。
重要的是,新合约的价格不一定与旧合约相同。即使两者都与同一种资产挂钩,它们之间也可能存在价差。
不同到期日的价格会受到利率、市场预期、大宗商品储存成本、股息以及其他因素的影响。因此,当从一份期货合约转移到另一份期货合约时,入场价格也可能发生变化。
对于永续CFD,通常无需手动平掉一份合约再开立另一份。头寸可以继续存在,但经纪商可能会针对隔夜持仓收取单独费用。
然而,如果CFD基于期货合约,条件可能会有所不同。在这种情况下,经纪商有时可能会将价格计算切换至下一份合约,或者设定当前工具停止交易的日期。
因此,在长期持有头寸时,不仅要考虑市场方向,还要考虑所选择合约的结构。
保证金
CFD和期货都允许交易者控制价值超过开仓时直接存入金额的头寸。
保证金就是用于这一目的。
假设一笔CFD头寸的价值为10 000 $,所需保证金为5%。要开立这笔交易,需要500 $的交易者自有资金。其余9 500 $并不会像传统贷款一样记入账户。保证金表示为了开立并维持一定规模的头寸,账户中必须具备的金额。
盈利和亏损按照完整头寸计算。因此,一个较小的价格变动就可能产生相对于已存入保证金而言十分显著的结果。
如果市场走势与已开立交易相反,账户中的资金就会减少。当资金不足以维持头寸时,经纪商可能要求追加资金,或者按照其规则开始平仓。
期货也使用保证金,但其系统本身的组织方式不同。
开立合约需要初始保证金。开仓后,账户中必须维持一定水平的资金,才能让头寸继续保持开放。期货合约会定期按照当前市场价格重新估值。如果价格走势与头寸相反,亏损就会反映到账户中。当资金变得过低时,可能需要向账户追加资金或减少头寸。
保证金金额并不一定始终保持不变。在高波动时期,要求可能发生变化,因此开仓时足够的金额之后并不一定仍然足够。
无论是CFD还是期货,保证金都允许交易者用较少的自有资金开立更大的头寸。也正因为如此,它会放大每一次价格变动对账户的影响。
交易成本
CFD和期货的成本结构也有所不同。因此,仅根据每笔交易标明的佣金来比较两者并不完全正确。
交易CFD时可能产生多种类型的成本:
具体项目取决于工具和账户类型。在某些情况下,主要交易成本已经包含在点差中。在另一些情况下,经纪商提供更窄的点差,但会单独收取开仓或平仓佣金。
对于短期交易,主要成本可能是点差或佣金。如果头寸保持开放数周,展期费用就会明显得多。
期货通常涉及经纪佣金、交易所费用和清算费用。此外,交易者还会面临买入价和卖出价之间通常存在的市场点差。
交易所交易的期货合约通常没有许多CFD常见的每日展期费用。然而,时间成本仍然会影响合约价格。
例如,期货价格可能反映利率、预期股息或大宗商品储存成本。因此,没有单独的“展期费用”这一项目,并不意味着随着时间持有头寸不会对其成本产生影响。
在比较两种工具时,最好综合考虑所有成本,并将预计的交易持续时间考虑在内。
流动性
流动性表示以接近当前市场价格的价格开立或平掉头寸有多容易。
在期货市场中,参与者的订单在交易所撮合。买方和卖方共同形成订单簿,其中显示可用价格和交易量。与此同时,不同到期日合约之间的流动性分布并不均匀。
例如,9月、12月和3月期货可能同时交易。通常,最活跃的合约会发生更多交易,而随着到期日临近,参与者会逐渐转移到下一份合约。
正因为如此,同一资产的一份期货合约可能交易活跃,而另一份合约的交易频率可能明显较低。这对交易很重要:在流动性较低的情况下,点差可能更宽,执行大额订单也可能不那么方便。
CFD没有一个供所有市场参与者共同使用的交易所订单簿。报价和执行条件取决于经纪商的基础设施、其流动性提供商以及标的资产交易所在的市场。因此,CFD通常会跟随标的市场的价格,但其报价并不一定精确到最后一个小数位都与交易所价格一致。
例如,最终价格可能受到经纪商点差、交易时间以及报价来源具体特点的影响。
关于此类合约价值如何形成的更多详细信息,可以参阅文章CFD价格是如何计算的。
CFD和期货在哪里交易
期货在有组织的交易所进行交易。
交易所设定合约规格和一般交易规则。对于同一份期货合约的所有参与者,合约规模、价格变动单位和结算程序都是相同的。到期合约还具有预先确定的到期日。义务通过清算系统履行,该系统记录参与者的头寸并进行结算。
CFD是场外交易工具。头寸通过经纪商开立,由经纪商提供合约、报价和交易平台的访问权限。
因此,仅仅因为股票指数CFD和同一指数的期货合约走势图看起来相似,就不能认为它们是同一种工具。它们可能基于同一个标的市场,但头寸规模、保证金、到期、成本和执行规则都会有所不同。
CFD和期货的用途
Trading CFDs and futures允许交易者在不以传统方式购买标的资产的情况下交易价格波动。
如果交易者预计价格上涨,可以开立多头头寸;如果预计价格下跌,则可以开立空头头寸。因此,CFD和期货被用于不同市场的投机交易。
期货还有另一个常见用途——套期保值。
假设一家大宗商品生产商知道自己将在几个月后出售该商品。如果届时市场价格大幅下跌,未来收入也会降低。期货合约允许公司提前锁定价格,或部分抵消这种下跌。
一家计划在几个月后购买某种大宗商品的公司面临相反的风险——价格可能上涨。对于这样的公司,期货合约可以用于防范这种上涨。
CFD更常见于通过经纪平台进行的零售交易。一个账户可以提供对货币、指数、大宗商品、股票和其他市场的访问,而无需购买资产本身。
对于零售交易者而言,能够更精确地选择头寸规模可能会更加方便。如果一整份标准交易所合约对于账户而言太大,就无需使用整份合约。
但工具的使用方式并不会改变杠杆本身的风险。
如果头寸规模相对于账户中的资金较大,那么一个较小的市场波动就可能足以产生显著的盈利或亏损。这一点同时适用于CFD和期货。
CFD还是期货:主要区别是什么?
CFD和期货可能提供对同一市场的访问,但从结构上看,它们是不同的工具。
CFD是交易者与经纪商之间的场外合约。头寸规模通常可以更加灵活地调整,而且许多工具没有固定的到期日。然而,当长期持有头寸时,可能会产生展期成本。
期货合约在交易所交易,并具有预先确定的参数。其规模不能任意改变。如果是到期合约,还必须考虑到期日:为了更长时间维持头寸,交易者最终需要转移到下一份合约。
成本结构、保证金制度和流动性来源也有所不同。
因此,在开仓之前,不应只查看标的资产的走势图。合约本身的规模、价格每变动一个点的价值、所需保证金、到期日以及持有头寸期间可能产生的成本同样重要。
常见问题
CFDs vs Futures:有什么区别?
CFD是交易者与经纪商之间的场外合约。期货在交易所交易,并具有预先确定的参数。
这些工具在头寸规模、到期、保证金计算规则、向下一份合约展期以及交易成本结构方面也有所不同。
CFD有到期日吗?
并非所有CFD都有。许多CFD没有固定的到期日,只要有足够的资金维持头寸并且该工具仍可交易,就可以继续保持开放。
然而,与期货挂钩的CFD可能有自己的到期日,或者具有切换至下一份合约的机制。
期货有到期日吗?
并非所有期货都有。大多数传统期货都有特定的到期日,但也存在永续合约。
在到期期货合约到期之前,可以平掉头寸或将其展期至下一份合约。如果持有至最后,之后会发生什么取决于该工具的条款:可能采用现金结算,也可能涉及标的资产的交割。
为什么要将期货头寸展期至下一份合约?
当到期期货接近到期日时,就会这样做。
如果交易思路仍然有效,并且交易者希望继续维持头寸,则会平掉即将到期的合约,并改为开立到期日更晚的下一份合约。
两份合约的价格可能不同。
CFD需要展期至下一份合约吗?
这取决于类型。
对于永续CFD,通常无需手动平掉一份合约并开立另一份。头寸会继续存在,不过持有该头寸可能会被收取费用。
如果CFD基于期货合约,展期规则由经纪商决定。
交易CFD和期货时会使用保证金吗?
会。在这两种情况下,开立头寸通常都不需要存入其全部名义价值。
然而,保证金金额、计算规则以及维持头寸的条件有所不同。
可以在同一种资产上交易CFD和期货吗?
可以。例如,有与石油、黄金、股票指数或货币挂钩的CFD和期货。
然而,它们是不同的合约。即使它们对同一市场的波动作出反应,其价格、头寸规模、保证金、到期日和交易成本也可能不同。
到期期货合约到期后会发生什么?
这取决于合约类型。
有些期货采用现金结算:参与者收取或支付最终差额。另一些则规定交割标的资产。
零售交易者通常会更早平仓或展期此类头寸,而不会等待最终结算。
为什么CFD和期货的价格可能不同?
它们的计算方式不同。
到期期货合约的价格不仅取决于标的资产的当前价值,还取决于距离合约到期所剩的时间、利率以及其他因素。
CFD报价根据经纪商的规则并基于相关市场形成。因此,这两种工具可能朝同一方向移动,但并不一定显示完全相同的价格。


