


















CFDs e futuros: duas formas de negociar movimentos de preços

Os CFDs e os futuros são semelhantes em muitos aspetos. Ambos os instrumentos permitem aos traders negociar movimentos de preços, abrir posições tanto com a expectativa de subida como de descida dos preços e utilizar alavancagem. Ao mesmo tempo, não é necessário comprar o próprio ativo subjacente.
Os CFDs e os futuros são semelhantes em muitos aspetos. Ambos os instrumentos permitem aos traders negociar movimentos de preços, abrir posições tanto com a subida como com a descida dos preços e utilizar alavancagem. Ao mesmo tempo, não é necessário comprar o próprio ativo subjacente.
Por isso, é fácil colocá-los na mesma categoria. Por exemplo, um trader pode abrir um CFD sobre petróleo ou escolher um contrato de futuros sobre petróleo e, em ambos os casos, obter um resultado com o movimento do seu preço. Mas as próprias operações serão estruturadas de forma diferente.
Um CFD é um contrato entre um trader e um broker. Um contrato de futuros é negociado numa bolsa, e os seus principais parâmetros são predeterminados: tamanho do contrato, incremento mínimo de preço, procedimento de liquidação e, para futuros com vencimento, a data de vencimento.
Esta diferença afeta quase tudo o resto: a escolha do tamanho da posição, o montante da margem, os custos, a liquidez e o que acontece à posição à medida que a data de vencimento do contrato se aproxima. Abaixo, analisaremos the difference between CFDs and futures e por que dois instrumentos no mesmo mercado podem comportar-se de forma diferente.
O que é um CFD
Um CFD é um instrumento financeiro derivado que permite aos traders negociar alterações no preço de um ativo subjacente sem o comprar.
Os CFDs podem estar ligados, por exemplo, a ações, índices de ações, pares de moedas, ouro e petróleo.
Por exemplo, se um trader escolher um CFD sobre ouro, não compra o próprio metal nem se torna seu proprietário. O resultado da operação depende de quanto o preço muda entre a abertura e o fecho da posição.
Se uma posição for aberta na expectativa de uma subida e o preço efetivamente aumentar, a diferença funciona a favor do trader. Se o preço cair, ocorre uma perda. Com uma posição curta, a lógica é inversa.
Um CFD normalmente não é negociado como um instrumento separado numa bolsa centralizada. A operação é executada através de um broker, que fornece cotações, determina os tamanhos de posição disponíveis e estabelece as condições de negociação.
Por isso, os parâmetros dos CFDs podem diferir entre brokers. Por exemplo, para CFDs sobre o mesmo mercado, diferentes brokers podem ter diferentes tamanhos mínimos de operação, requisitos de margem ou custos de rollover da posição.
Explicámos a mecânica do instrumento com mais detalhe no artigo CFD Demystified.
O que são futuros
Um contrato de futuros também é um instrumento financeiro derivado, mas a sua estrutura difere significativamente de um CFD.
Estes contratos são negociados numa bolsa. Os principais parâmetros são definidos antecipadamente para cada um deles: qual o ativo subjacente ao contrato, quantas unidades do ativo correspondem a um contrato e qual o incremento mínimo de preço utilizado. Os futuros com vencimento também têm uma data de vencimento predeterminada.
Por exemplo, um contrato de futuros sobre petróleo pode corresponder a um determinado número de barris. Um contrato de futuros sobre um índice de ações não tem uma quantidade física do ativo, mas possui um multiplicador especificado que determina o valor de um movimento de um ponto no índice.
Um trader não pode alterar o tamanho do próprio contrato. Se um contrato não for suficiente, podem ser abertos dois ou três. Se, pelo contrário, um contrato for demasiado grande, o trader terá de procurar uma versão menor, caso exista.
Ao mesmo tempo, abrir uma operação não exige o depósito do valor nominal total do contrato de futuros. Tal como nos CFDs, utiliza-se margem, mas as regras para o seu cálculo e para a manutenção da posição são diferentes.
Futures vs CFDs: principais diferenças
Se reunirmos os principais pontos, o quadro é o seguinte:
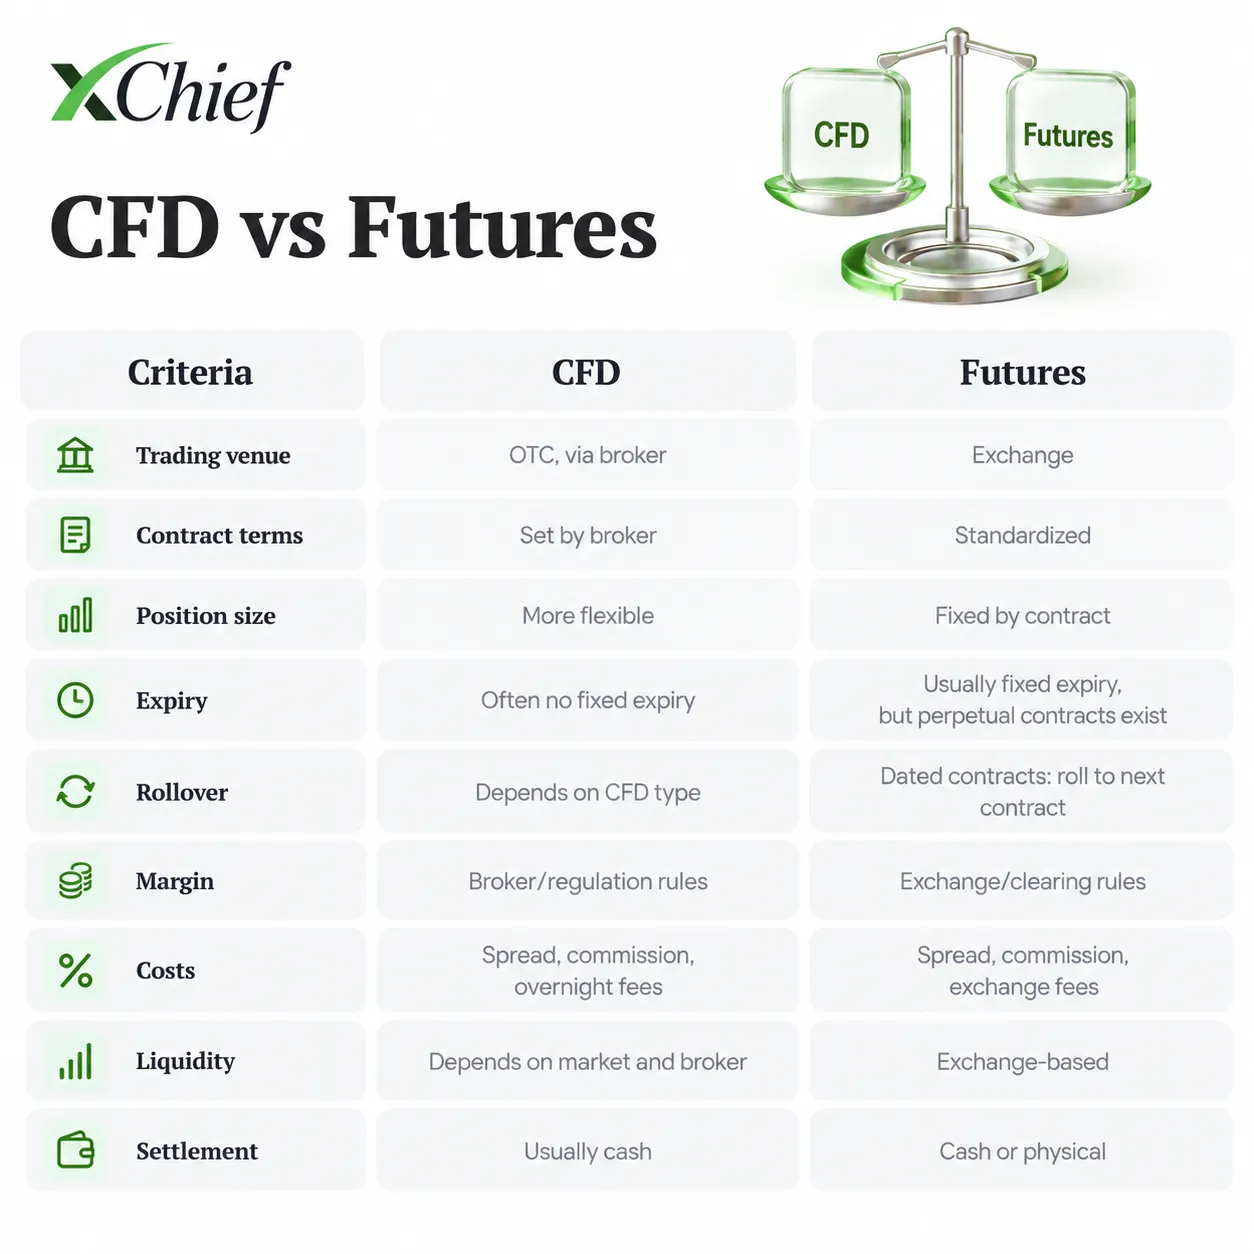
Esta tabela mostra a lógica geral, mas as condições podem variar dentro de cada grupo.
Por exemplo, nem todos os CFDs são perpétuos. Alguns estão ligados a contratos de futuros específicos e também podem ter uma data de vencimento. Os futuros, por sua vez, podem ter várias versões com diferentes tamanhos de contrato para o mesmo ativo.
Tamanho do contrato
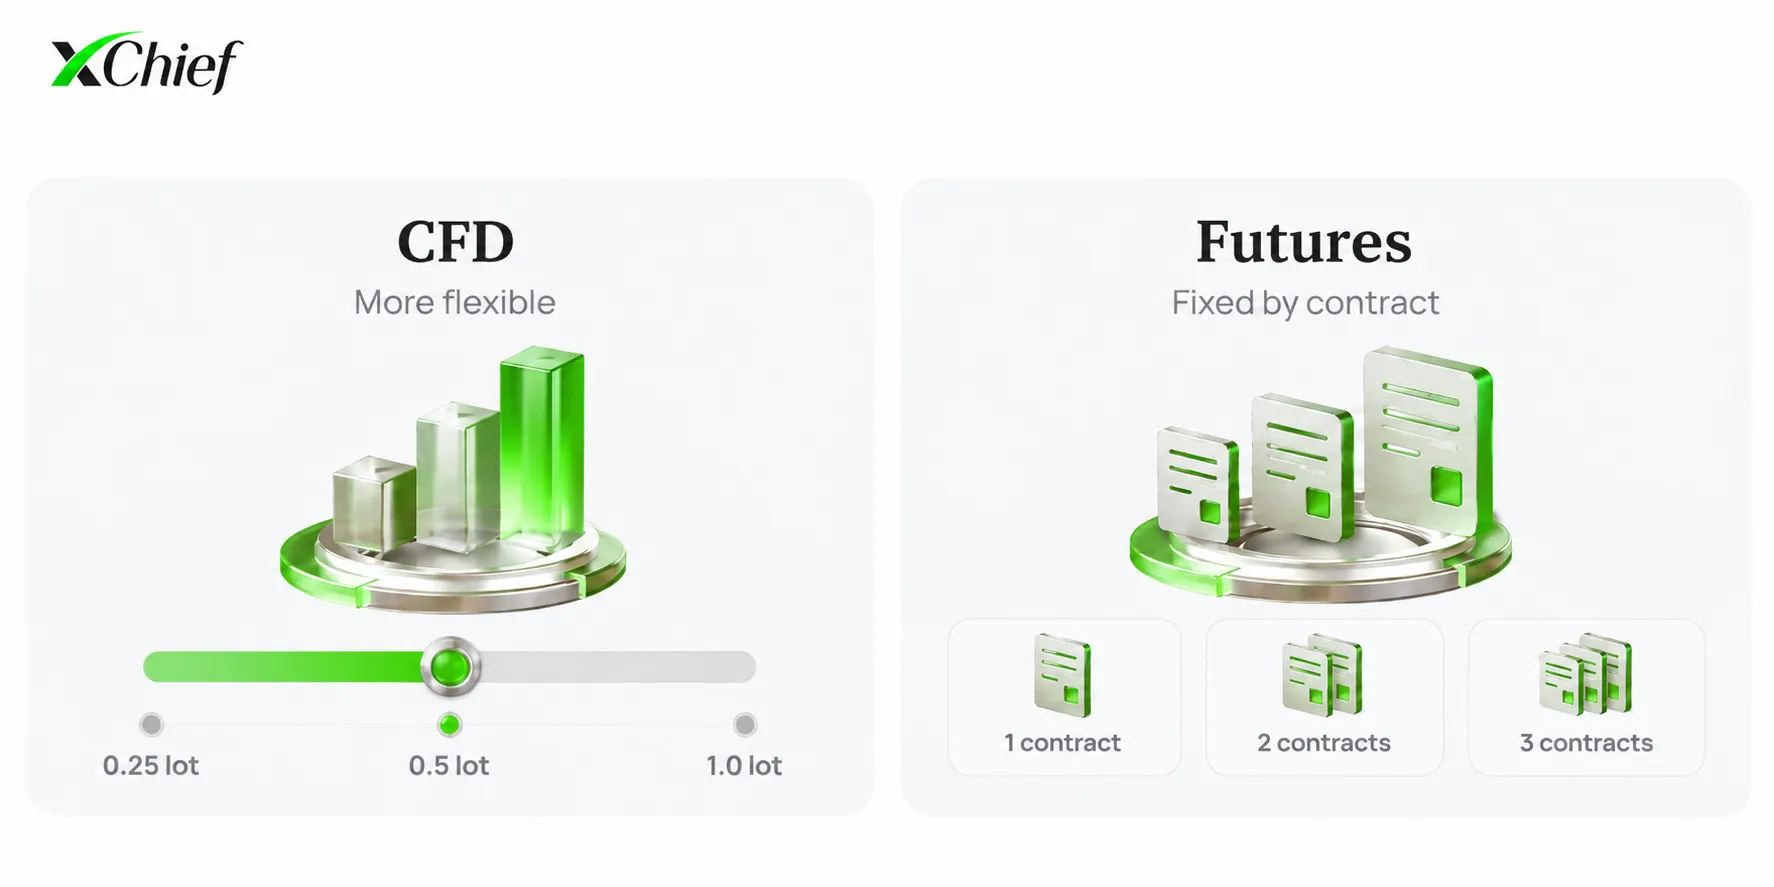
O tamanho da operação é uma das diferenças mais visíveis entre CFDs e futuros.
Com CFDs, o volume geralmente pode ser escolhido de forma bastante flexível. Dependendo do instrumento, pode ser especificado em lotes, frações de lote, número de ações ou outras unidades.
Suponhamos que um trader queira assumir uma pequena posição num determinado mercado. Se as condições do broker o permitirem, o volume do CFD pode ser reduzido para um tamanho adequado sem utilizar um contrato padrão grande completo.
Ao mesmo tempo, continua a não existir liberdade total. Cada instrumento tem uma especificação: volume mínimo de negociação, tamanho de um lote, valor de um movimento de preço de um ponto e outros parâmetros.
Nos futuros, o tamanho é predeterminado e é o mesmo para todos os participantes que negociam um determinado contrato.
Suponhamos que um contrato corresponde a uma determinada quantidade do ativo subjacente. Não é possível comprar, por exemplo, 0.4 desse contrato. É possível abrir um, dois ou mais contratos inteiros.
Muitos mercados oferecem versões menores de contratos de futuros que permitem aos traders trabalhar com volumes mais baixos. Mas, mesmo neste caso, o trader escolhe entre opções já definidas pela bolsa, em vez de definir arbitrariamente o tamanho da operação.
Por isso, duas operações aparentemente semelhantes podem exigir diferentes montantes de capital. Um CFD permite ajustar o volume de forma mais precisa à conta, enquanto nos futuros o tamanho do contrato específico tem de ser considerado antes da abertura da posição.
Vencimento
Um contrato de futuros tem, na maioria dos casos, um período de vigência específico.
Um contrato pode referir-se, por exemplo, a março, junho, setembro ou dezembro. Quando chega a data especificada, a negociação desse contrato termina e começa o procedimento de liquidação ou entrega previsto pelas regras.
O calendário depende do mercado. Alguns contratos são emitidos todos os meses, enquanto outros são emitidos apenas para determinados meses do ano. Um contrato de futuros com vencimento não pode ser mantido indefinidamente: tem uma data de vencimento especificada.
Os CFDs têm regras diferentes. Muitos destes instrumentos não têm uma data de vencimento predeterminada. Uma posição pode ser mantida por mais de um dia de negociação, semana ou mês, desde que existam fundos suficientes na conta e o instrumento continue disponível para negociação.
Mas nem todos os CFDs devem ser considerados perpétuos.
Se um CFD estiver ligado a um determinado contrato de futuros, o broker pode definir a sua própria data de vencimento ou utilizar um mecanismo de passagem para o contrato seguinte. Por isso, é sempre melhor verificar as condições de vencimento na especificação do instrumento específico.
Abordamos este tema com mais detalhe no artigo CFD Expiry and Rollover.
Rollover de uma posição
O vencimento de um contrato de futuros cria outra característica — a necessidade de passar de um contrato para outro se o trader quiser manter a posição durante mais tempo.
Suponhamos que está aberto um contrato de futuros de setembro, mas espera-se que a ideia de negociação dure vários meses adicionais. À medida que o contrato de setembro se aproxima do vencimento, ele é fechado e o contrato seguinte, por exemplo o de dezembro, é aberto em seu lugar.
Isto é um rollover da posição.
É importante notar que o preço do novo contrato não será necessariamente igual ao do antigo. Mesmo que ambos estejam ligados ao mesmo ativo, pode existir uma diferença entre eles.
Os preços para diferentes vencimentos são afetados pelas taxas de juro, expectativas do mercado, custos de armazenamento de matérias-primas, dividendos e outros fatores. Por isso, ao passar de um contrato de futuros para outro, o preço de entrada também pode mudar.
Com um CFD perpétuo, geralmente não é necessário fechar manualmente um contrato e abrir outro. A posição pode continuar a existir, mas o broker pode cobrar uma taxa separada por mantê-la durante a noite.
No entanto, se o CFD se basear num contrato de futuros, as condições podem ser diferentes. Neste caso, o broker pode por vezes mudar o cálculo do preço para o contrato seguinte ou definir uma data após a qual o instrumento atual deixa de ser negociado.
Por isso, ao manter uma posição a longo prazo, é importante considerar não apenas a direção do mercado, mas também a forma como o contrato escolhido está estruturado.
Margem
Tanto os CFDs como os futuros permitem aos traders controlar uma posição cujo valor excede o montante diretamente depositado para a abrir.
A margem é utilizada para este fim.
Suponhamos que o valor de uma posição em CFD seja 10 000 $, e a margem exigida seja 5%. Para abrir a operação, serão necessários 500 $ dos fundos próprios do trader. Os restantes 9 500 $ não são creditados na conta como um empréstimo convencional. A margem indica o montante que deve estar disponível para abrir e manter uma posição de determinado tamanho.
O lucro e a perda são calculados com base na posição total. Por isso, um pequeno movimento de preço pode produzir um resultado significativo em relação à margem depositada.
Se o mercado se mover contra a operação aberta, os fundos na conta diminuem. Quando se tornam insuficientes para manter as posições, o broker pode exigir fundos adicionais ou começar a fechar operações de acordo com as suas regras.
A margem também é utilizada nos futuros, mas o próprio sistema está organizado de forma diferente.
É necessária uma margem inicial para abrir um contrato. Após a abertura, um determinado nível de fundos deve permanecer na conta para que a posição continue aberta. O contrato de futuros é regularmente reavaliado ao preço atual de mercado. Se o preço se mover contra a posição, a perda é refletida na conta. Quando os fundos ficam demasiado baixos, pode ser necessário financiar a conta ou reduzir a posição.
O montante da margem não permanece necessariamente igual durante todo o tempo. Durante períodos de elevada volatilidade, os requisitos podem mudar, pelo que o montante que era suficiente para abrir a operação pode não ser suficiente posteriormente.
Tanto nos CFDs como nos futuros, a margem permite abrir uma posição maior com um montante menor de fundos próprios do trader. Pela mesma razão, aumenta o impacto de cada movimento de preço sobre a conta.
Custos de negociação
A estrutura de custos dos CFDs e dos futuros também é diferente. Por isso, compará-los apenas pela comissão declarada por operação não é totalmente correto.
Podem surgir vários tipos de custos ao negociar CFDs:
- spread — a diferença entre o preço de compra e o preço de venda;
- uma comissão de negociação separada;
- uma taxa por manter a posição até ao dia de negociação seguinte;
- custos de conversão de moeda;
- encargos adicionais, se previstos pelas condições do broker.
O conjunto específico depende do instrumento e do tipo de conta. Em alguns casos, o principal custo de negociação já está incorporado no spread. Noutros, o broker oferece um spread mais estreito, mas cobra separadamente uma comissão pela abertura ou fecho da operação.
Para uma operação de curto prazo, o principal custo pode ser o spread ou a comissão. Se a posição permanecer aberta durante várias semanas, a taxa de rollover torna-se muito mais percetível.
Os futuros normalmente envolvem uma comissão de corretagem, taxas da bolsa e taxas de compensação. Além disso, o trader enfrenta o spread normal de mercado entre o preço de compra e o preço de venda.
Um contrato de futuros negociado em bolsa normalmente não tem a taxa diária de rollover típica de muitos CFDs. No entanto, o custo do tempo continua a afetar o preço do contrato.
Por exemplo, o preço dos futuros pode refletir taxas de juro, dividendos esperados ou custos de armazenamento de matérias-primas. Por isso, a ausência de uma linha separada de "taxa de rollover" não significa que manter uma posição ao longo do tempo não tenha efeito sobre o seu custo.
Ao comparar dois instrumentos, é melhor considerar todos os custos em conjunto e ter em conta a duração esperada da operação.
Liquidez
A liquidez indica a facilidade com que uma posição pode ser aberta ou fechada a um preço próximo do preço atual de mercado.
Nos futuros, as ordens dos participantes encontram-se na bolsa. Compradores e vendedores formam um livro de ordens comum que mostra os preços e volumes disponíveis. Ao mesmo tempo, a liquidez distribui-se de forma desigual entre contratos com diferentes vencimentos.
Por exemplo, futuros de setembro, dezembro e março podem ser negociados simultaneamente. Normalmente, ocorrem mais operações no contrato mais ativo e, à medida que o vencimento se aproxima, os participantes passam gradualmente para o seguinte.
Por isso, um contrato de futuros sobre o mesmo ativo pode ser negociado ativamente, enquanto outro pode ser negociado com uma frequência visivelmente menor. Isto é importante para uma operação: com menor liquidez, o spread pode ser mais amplo e a execução de uma ordem grande pode ser menos conveniente.
Os CFDs não têm um livro de ordens comum de bolsa para todos os participantes do mercado. As cotações e as condições de execução dependem da infraestrutura do broker, dos seus fornecedores de liquidez e do mercado onde o ativo subjacente é negociado. Por isso, um CFD geralmente acompanha o preço do mercado subjacente, mas a sua cotação não tem necessariamente de corresponder ao preço da bolsa até à última casa decimal.
Por exemplo, o preço final pode ser afetado pelo spread do broker, pelo horário de negociação e pelas especificidades da fonte das cotações.
Mais detalhes sobre como o valor de um contrato deste tipo é formado podem ser encontrados no artigo Como são calculados os preços dos CFDs.
Onde são negociados CFDs e futuros
Os futuros são negociados em bolsas organizadas.
A bolsa define a especificação do contrato e as regras gerais de negociação. Para todos os participantes no mesmo contrato de futuros, o tamanho do contrato, o incremento de preço e o procedimento de liquidação são iguais. Os contratos com vencimento também têm uma data de vencimento predeterminada. As obrigações são cumpridas através de um sistema de compensação que regista as posições dos participantes e realiza as liquidações.
Os CFDs são instrumentos de balcão. Uma posição é aberta através de um broker, e é o broker que fornece acesso ao contrato, às cotações e à plataforma de negociação.
Por isso, um CFD sobre um índice de ações e um contrato de futuros sobre o mesmo índice não podem ser considerados o mesmo instrumento simplesmente porque os seus gráficos parecem semelhantes. Podem partilhar o mesmo mercado subjacente, mas o tamanho da posição, a margem, o vencimento, os custos e as regras de execução serão diferentes.
Para que são utilizados CFDs e futuros
Trading CFDs and futures permite aos traders negociar movimentos de preços sem a compra convencional do ativo subjacente.
Um trader pode abrir uma posição longa se esperar que o preço suba, ou uma posição curta se esperar que caia. Por isso, CFDs e futuros são utilizados para negociação especulativa em diferentes mercados.
Os futuros também têm outra utilização comum — cobertura de risco.
Suponhamos que um produtor de uma matéria-prima sabe que terá de vender a matéria-prima dentro de vários meses. Se o preço de mercado cair acentuadamente até essa altura, a receita futura também será menor. Um contrato de futuros permite à empresa fixar antecipadamente um preço ou compensar parcialmente essa queda.
Uma empresa que planeia comprar uma matéria-prima dentro de vários meses enfrenta o risco oposto — o preço pode subir. Para essa empresa, um contrato de futuros pode ser utilizado como proteção contra essa subida.
Os CFDs são mais comuns na negociação de retalho através de plataformas de corretagem. Uma única conta pode proporcionar acesso a moedas, índices, matérias-primas, ações e outros mercados sem a necessidade de comprar os próprios ativos.
Para um trader de retalho, a possibilidade de selecionar com maior precisão o tamanho da posição pode ser conveniente. Não é necessário utilizar um contrato padrão completo negociado em bolsa se este for demasiado grande para a conta.
Mas a forma como o instrumento é utilizado não altera o próprio risco da alavancagem.
Se o tamanho da posição for grande em relação aos fundos na conta, um pequeno movimento do mercado pode ser suficiente para produzir um lucro ou uma perda significativa. Isto aplica-se tanto aos CFDs como aos futuros.
CFDs ou futuros: qual é a principal diferença?
Os CFDs e os futuros podem proporcionar acesso ao mesmo mercado, mas estruturalmente são instrumentos diferentes.
Um CFD é um contrato de balcão entre um trader e um broker. O tamanho da posição normalmente pode ser ajustado de forma mais flexível, e muitos instrumentos não têm uma data de vencimento fixa. No entanto, podem surgir custos de rollover quando uma posição é mantida durante muito tempo.
Um contrato de futuros é negociado numa bolsa e tem parâmetros predeterminados. O seu tamanho não pode ser alterado arbitrariamente. Se for um contrato com vencimento, a data de vencimento também deve ser considerada: para manter a posição durante mais tempo, o trader acabará por precisar de passar para o contrato seguinte.
A estrutura de custos, o sistema de margem e a fonte de liquidez também diferem.
Por isso, antes de abrir uma operação, é útil observar não apenas o gráfico do ativo subjacente. O tamanho do próprio contrato, o valor de um movimento de um ponto, a margem exigida, a data de vencimento e os custos que podem surgir durante a manutenção da posição são igualmente importantes.
Perguntas frequentes
CFDs vs Futures: qual é a diferença?
Um CFD é um contrato de balcão entre um trader e um broker. Os futuros são negociados numa bolsa e têm parâmetros predeterminados.
Os instrumentos também diferem no tamanho da posição, vencimento, regras de cálculo da margem, rollover para o contrato seguinte e estrutura dos custos de negociação.
Os CFDs têm uma data de vencimento?
Nem todos. Muitos CFDs não têm uma data de vencimento fixa e podem permanecer abertos enquanto existirem fundos suficientes para manter a posição e o instrumento estiver disponível para negociação.
No entanto, CFDs ligados a futuros podem ter a sua própria data de vencimento ou um mecanismo de passagem para o contrato seguinte.
Os futuros têm uma data de vencimento?
Nem todos. A maioria dos futuros tradicionais tem uma data de vencimento específica, mas também existem contratos perpétuos.
Antes do vencimento de um contrato de futuros, a posição pode ser fechada ou transferida para o contrato seguinte. Se for mantida até ao fim, o que acontece a seguir depende das condições do instrumento: a liquidação pode ser em dinheiro ou pode envolver a entrega do ativo subjacente.
Por que fazer o rollover de uma posição de futuros para o contrato seguinte?
Isto é feito com futuros com vencimento quando a sua data de vencimento se aproxima.
Se a ideia de negociação continuar válida e o trader quiser manter a posição, o contrato que está a expirar é fechado e, em seu lugar, é aberto o contrato seguinte, com uma data de vencimento posterior.
Os preços dos dois contratos podem ser diferentes.
Os CFDs precisam de ser transferidos para o contrato seguinte?
Depende do tipo.
Com um CFD perpétuo, normalmente não é necessário fechar um contrato e abrir outro manualmente. A posição continua a existir, embora possa ser cobrada uma taxa pela sua manutenção.
Se o CFD se basear num contrato de futuros, as regras de rollover são determinadas pelo broker.
A margem é utilizada na negociação de CFDs e futuros?
Sim. Em ambos os casos, abrir uma posição normalmente não exige o depósito do seu valor nominal total.
No entanto, o montante da margem, as regras de cálculo e as condições para manter a posição são diferentes.
É possível negociar CFDs e futuros sobre o mesmo ativo?
Sim. Por exemplo, existem CFDs e futuros ligados a petróleo, ouro, índices de ações ou moedas.
No entanto, são contratos diferentes. Mesmo que reajam aos movimentos do mesmo mercado, os seus preços, tamanhos de posição, margem, datas de vencimento e custos de negociação podem diferir.
O que acontece a um contrato de futuros após o vencimento?
Depende do tipo de contrato.
Alguns futuros são liquidados em dinheiro: os participantes recebem ou pagam a diferença final. Outros preveem a entrega do ativo subjacente.
Os traders de retalho normalmente fecham ou transferem essas posições mais cedo, sem esperar pela liquidação final.
Por que os preços dos CFDs e dos futuros podem ser diferentes?
São calculados de forma diferente.
O preço de um contrato de futuros com vencimento depende não apenas do valor atual do ativo subjacente, mas também do tempo restante até ao vencimento do contrato, das taxas de juro e de outros fatores.
Uma cotação de CFD é formada de acordo com as regras do broker com base no mercado relevante. Por isso, os dois instrumentos podem mover-se na mesma direção, mas não têm de apresentar exatamente o mesmo preço.


