


Minyak panas: margin keselamatan semakin habis
Pasar kehilangan rute cadangannya
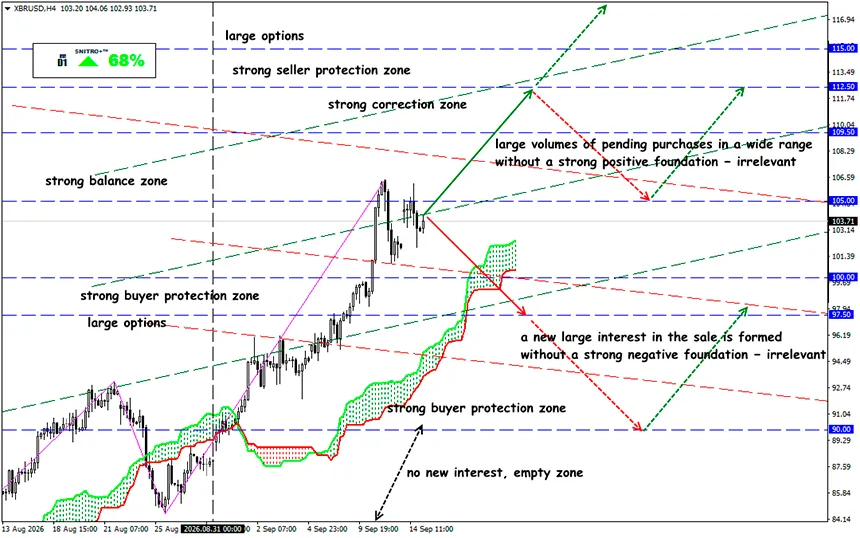
XBR/USD
Zona kunci: 101.50 - 105.00
Beli: 106.00 (pada penembusan terkonfirmasi di 105.00); target 108.50-109.50; StopLoss 105.00
Jual: 100.00 (dengan fundamental negatif yang kuat); target 96.50; StopLoss 101.00
Pasar minyak global memasuki fase berbahaya: persediaan minyak mentah telah turun lebih dari 500 juta barel, sementara serangan terhadap pipa East-West Arab Saudi telah menghilangkan rute utama pasar untuk menghindari Hormuz. Harga sekarang bergantung pada kecepatan perbaikan, logistik, dan penghancuran permintaan. Politisi tidak lagi mampu menopang pasar ini.
Faktor utama bukan lagi volume produksi, melainkan ukuran margin keselamatan yang tersisa. Persediaan telah menurun selama enam bulan berturut-turut, sebagian produksi Timur Tengah telah dihentikan, sistem penyulingan beroperasi di bawah pembatasan berat, dan perang secara bersamaan memengaruhi Selat Hormuz, Laut Merah, dan rute utama Saudi yang secara khusus dibangun untuk menghindari Hormuz.
Pengingat:
Laporan September IEA menunjukkan bahwa persediaan minyak global yang terpantau turun lagi sebesar 95 juta barel hanya pada bulan Agustus, atau sekitar 3.1 juta bpd. Sejak akhir Februari, penurunan kumulatif telah mencapai 507 juta barel, setara dengan penurunan rata-rata sekitar 2.8 juta bpd. Laju pengurangan persediaan semakin cepat.
Struktur penurunan pada Agustus sangat mencolok. Persediaan minyak dalam “tanker yang berlabuh” turun 65 juta barel karena serangan membatasi ekspor dari Timur Tengah. Persediaan di luar OECD turun 52 juta barel, dengan China menjadi salah satu sumber utama penurunan. Di negara-negara OECD, persediaan naik 23 juta barel, tetapi hal ini terjadi bersamaan dengan pengurangan cadangan pemerintah sebesar 19 juta barel.
Sistem global belum kehabisan minyak, tetapi margin keselamatannya menyusut dengan cepat.
Masalahnya tidak lagi terbatas pada Hormuz. Pasar mencoba mengimbangi kerugian melalui rute alternatif. Arus melalui Bab el-Mandeb, misalnya, meningkat dari 5.4 juta bpd pada Q4 2025 menjadi 8.1 juta bpd pada Q2 2026. Sekitar 9.4 juta bpd melewati Tanjung Harapan, sementara 5.8 juta bpd bergerak melalui Terusan Suez dan SUMED.
- Serangan terhadap pipa minyak East-West Arab Saudi terbukti jauh lebih berbahaya daripada kerusakan biasa pada infrastruktur energi. Dalam kondisi perang, Arab Saudi secara efektif telah mengalihkan sekitar 4 juta bpd melalui rute tersebut, menghindari Hormuz. Pemompaan dihentikan setelah serangan 11 September.
- Pipa yang tidak beroperasi belum berarti hilangnya 4 juta bpd secara langsung. Ekspor dari Yanbu dapat berlanjut untuk beberapa waktu menggunakan persediaan, tetapi pada tingkat pengiriman saat ini persediaan tersebut hanya akan bertahan sekitar 5–7 hari. Volume tambahan disimpan di terminal Ain Sokhna dan Sidi Kerir di Mesir, tetapi hanya dapat memperpanjang periode ini untuk waktu yang singkat.
- Perkiraan waktu perbaikan sangat bervariasi: dari 3 minggu hingga 5–6 minggu. Saudi Aramco belum mengumumkan jadwal pemulihan resmi.
Pasar menghadapi ketidaksesuaian waktu klasik: persediaan ekspor dihitung dalam hitungan hari, sedangkan kemungkinan perbaikan dihitung dalam hitungan minggu.
Faktor negatif lainnya adalah pertemuan yang direncanakan antara Iran dan negara-negara Teluk Persia di Oman mengenai rezim pelayaran sementara melalui Hormuz telah ditunda. Belum ada tanggal baru yang ditetapkan.
Harga tinggi sudah mulai menghancurkan permintaan global. Sebelumnya, trader dapat berasumsi bahwa penutupan satu rute akan meningkatkan beban pada rute lain. Sekarang Hormuz — East-West — Bab el-Mandeb secara bersamaan rentan. Pasokan turun lebih cepat daripada permintaan. Kesenjangan tersebut sedang diimbangi oleh persediaan, adaptasi logistik, dan penghancuran permintaan yang nyata.
Jadi, apa artinya ini?
Reaksi harga mencerminkan tepatnya penurunan persediaan dan pasokan yang tersedia. Hal-hal yang dapat menghentikan krisis:
- Pemulihan sebagian atau penuh East-West akan memberikan dorongan bearish jangka pendek yang kuat.
- Kesepakatan diplomatik yang memungkinkan peningkatan berkelanjutan dalam lalu lintas melalui Hormuz.
- Penghancuran lebih lanjut terhadap permintaan global akibat bahan bakar yang mahal.
- Pemulihan produksi penuh pada 2027.
Oleh karena itu, pasar saat ini sangat bullish dalam jangka pendek, tetapi jauh kurang jelas pada horizon 2027.
Untuk Brent, skenario utama tetap buy on dips selama East-West masih offline dan lalu lintas melalui Hormuz dibatasi. Skenario $150 belum menjadi base case, tetapi tidak lagi dianggap ekstrem.
Zona $110–114 menjadi resistance jangka pendek yang penting: konsolidasi di atas $113.50 akan meningkatkan probabilitas pergerakan pertama menuju $120–126 dan, jika terjadi gangguan pasokan besar lainnya, menuju $140–150.
Jadi kita bertindak dengan bijak dan menghindari risiko yang tidak perlu.
Profit untuk kalian semua!


