


















CFD و قراردادهای آتی: دو روش برای معامله حرکات قیمت

CFD و قراردادهای آتی از بسیاری جهات مشابه هستند. هر دو ابزار به معاملهگران اجازه میدهند حرکات قیمت را معامله کنند، هم در جهت افزایش و هم کاهش قیمت موقعیت باز کنند و از اهرم استفاده کنند. در عین حال، نیازی به خرید خود دارایی پایه نیست.
CFD و قراردادهای آتی از بسیاری جهات مشابه هستند. هر دو ابزار به معاملهگران اجازه میدهند حرکات قیمت را معامله کنند، هم در جهت افزایش و هم کاهش قیمت موقعیت باز کنند و از اهرم استفاده کنند. در عین حال، نیازی به خرید خود دارایی پایه نیست.
به همین دلیل، بهراحتی میتوان آنها را در یک دسته قرار داد. برای مثال، معاملهگر میتواند یک CFD روی نفت باز کند یا یک قرارداد آتی نفت را انتخاب کند و در هر دو حالت از حرکت قیمت آن نتیجه بگیرد. اما ساختار خود معاملات متفاوت خواهد بود.
CFD قراردادی میان معاملهگر و بروکر است. قرارداد آتی در بورس معامله میشود و پارامترهای اصلی آن از پیش تعیین شدهاند: اندازه قرارداد، حداقل تغییر قیمت، روش تسویه و، برای قراردادهای آتی دارای سررسید، تاریخ انقضا.
این تفاوت تقریباً بر همه موارد دیگر تأثیر میگذارد: انتخاب اندازه موقعیت، میزان مارجین، هزینهها، نقدشوندگی و اتفاقی که با نزدیک شدن تاریخ انقضای قرارداد برای موقعیت رخ میدهد. در ادامه، the difference between CFDs and futures را بررسی میکنیم و توضیح میدهیم چرا دو ابزار در یک بازار میتوانند رفتار متفاوتی داشته باشند.
CFD چیست
CFD یک ابزار مالی مشتقه است که به معاملهگران اجازه میدهد تغییرات قیمت یک دارایی پایه را بدون خرید آن معامله کنند.
CFDها میتوانند، برای مثال، به سهام، شاخصهای سهام، جفتارزها، طلا و نفت مرتبط باشند.
برای مثال، اگر معاملهگر CFD طلا را انتخاب کند، خود فلز را نمیخرد و مالک آن نمیشود. نتیجه معامله به میزان تغییر قیمت بین باز کردن و بستن موقعیت بستگی دارد.
اگر موقعیتی با انتظار افزایش قیمت باز شود و قیمت واقعاً افزایش یابد، تفاوت قیمت به نفع معاملهگر خواهد بود. اگر قیمت کاهش یابد، زیان ایجاد میشود. در موقعیت فروش، منطق برعکس است.
CFD معمولاً بهعنوان یک ابزار مستقل در یک بورس متمرکز معامله نمیشود. معامله از طریق بروکر انجام میشود که قیمتها را ارائه میدهد، اندازههای موقعیت در دسترس را تعیین میکند و شرایط معاملاتی را مشخص میکند.
بنابراین، پارامترهای CFD ممکن است میان بروکرها متفاوت باشند. برای مثال، برای CFDهای یک بازار واحد، بروکرهای مختلف ممکن است حداقل اندازه معامله، الزامات مارجین یا هزینههای انتقال موقعیت متفاوتی داشته باشند.
مکانیزم این ابزار را با جزئیات بیشتر در مقاله CFD Demystified توضیح دادهایم.
قراردادهای آتی چیستند
قرارداد آتی نیز یک ابزار مالی مشتقه است، اما ساختار آن تفاوت قابلتوجهی با CFD دارد.
این قراردادها در بورس معامله میشوند. پارامترهای اصلی هر یک از آنها از پیش تعیین میشود: چه داراییای مبنای قرارداد است، چند واحد از دارایی معادل یک قرارداد است و چه حداقل تغییر قیمتی استفاده میشود. قراردادهای آتی دارای سررسید نیز تاریخ انقضای از پیش تعیینشده دارند.
برای مثال، یک قرارداد آتی نفت ممکن است معادل تعداد مشخصی بشکه باشد. قرارداد آتی شاخص سهام مقدار فیزیکی از دارایی ندارد، اما دارای ضریب مشخصی است که ارزش حرکت یک واحدی شاخص را تعیین میکند.
معاملهگر نمیتواند اندازه خود قرارداد را تغییر دهد. اگر یک قرارداد کافی نباشد، میتوان دو یا سه قرارداد باز کرد. اگر، برعکس، یک قرارداد بیش از حد بزرگ باشد، معاملهگر باید به دنبال نسخه کوچکتری بگردد، اگر چنین نسخهای وجود داشته باشد.
در عین حال، برای باز کردن معامله نیازی به واریز کل ارزش اسمی قرارداد آتی نیست. همانند CFDها، از مارجین استفاده میشود، اما قواعد محاسبه آن و حفظ موقعیت متفاوت است.
Futures vs CFDs: تفاوتهای کلیدی
اگر نکات اصلی را کنار هم قرار دهیم، تصویر به این شکل خواهد بود:
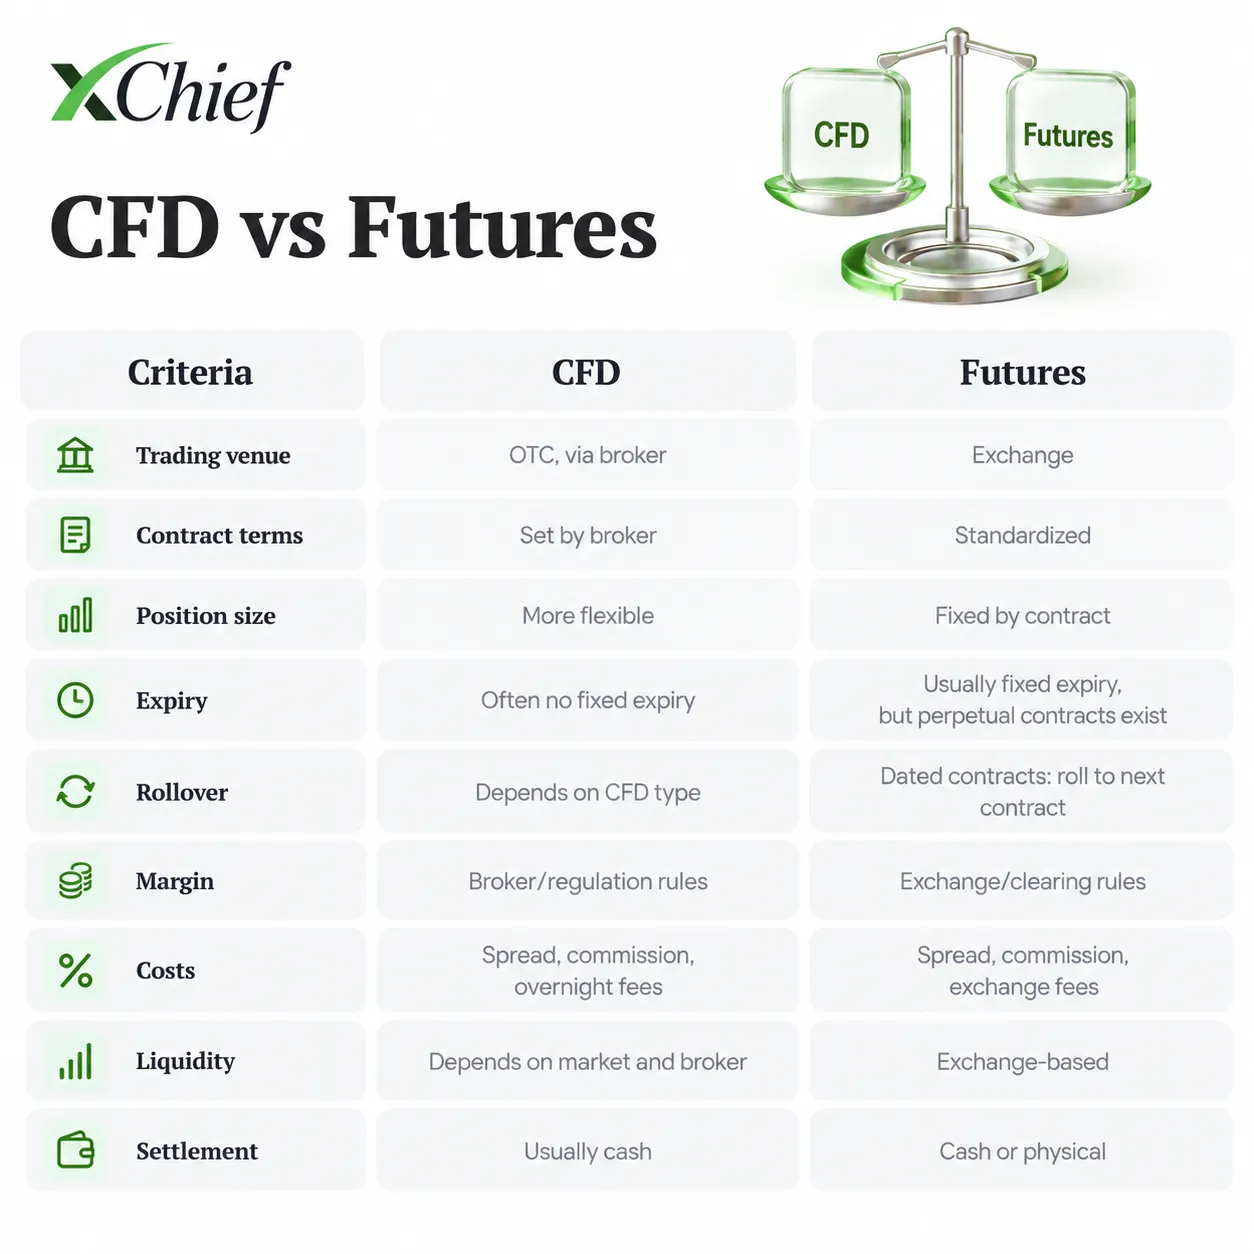
این جدول منطق کلی را نشان میدهد، اما شرایط ممکن است در هر گروه متفاوت باشد.
برای مثال، همه CFDها دائمی نیستند. برخی به قراردادهای آتی مشخصی مرتبط هستند و ممکن است تاریخ انقضا نیز داشته باشند. قراردادهای آتی نیز ممکن است برای یک دارایی واحد چند نسخه با اندازههای قرارداد متفاوت داشته باشند.
اندازه قرارداد
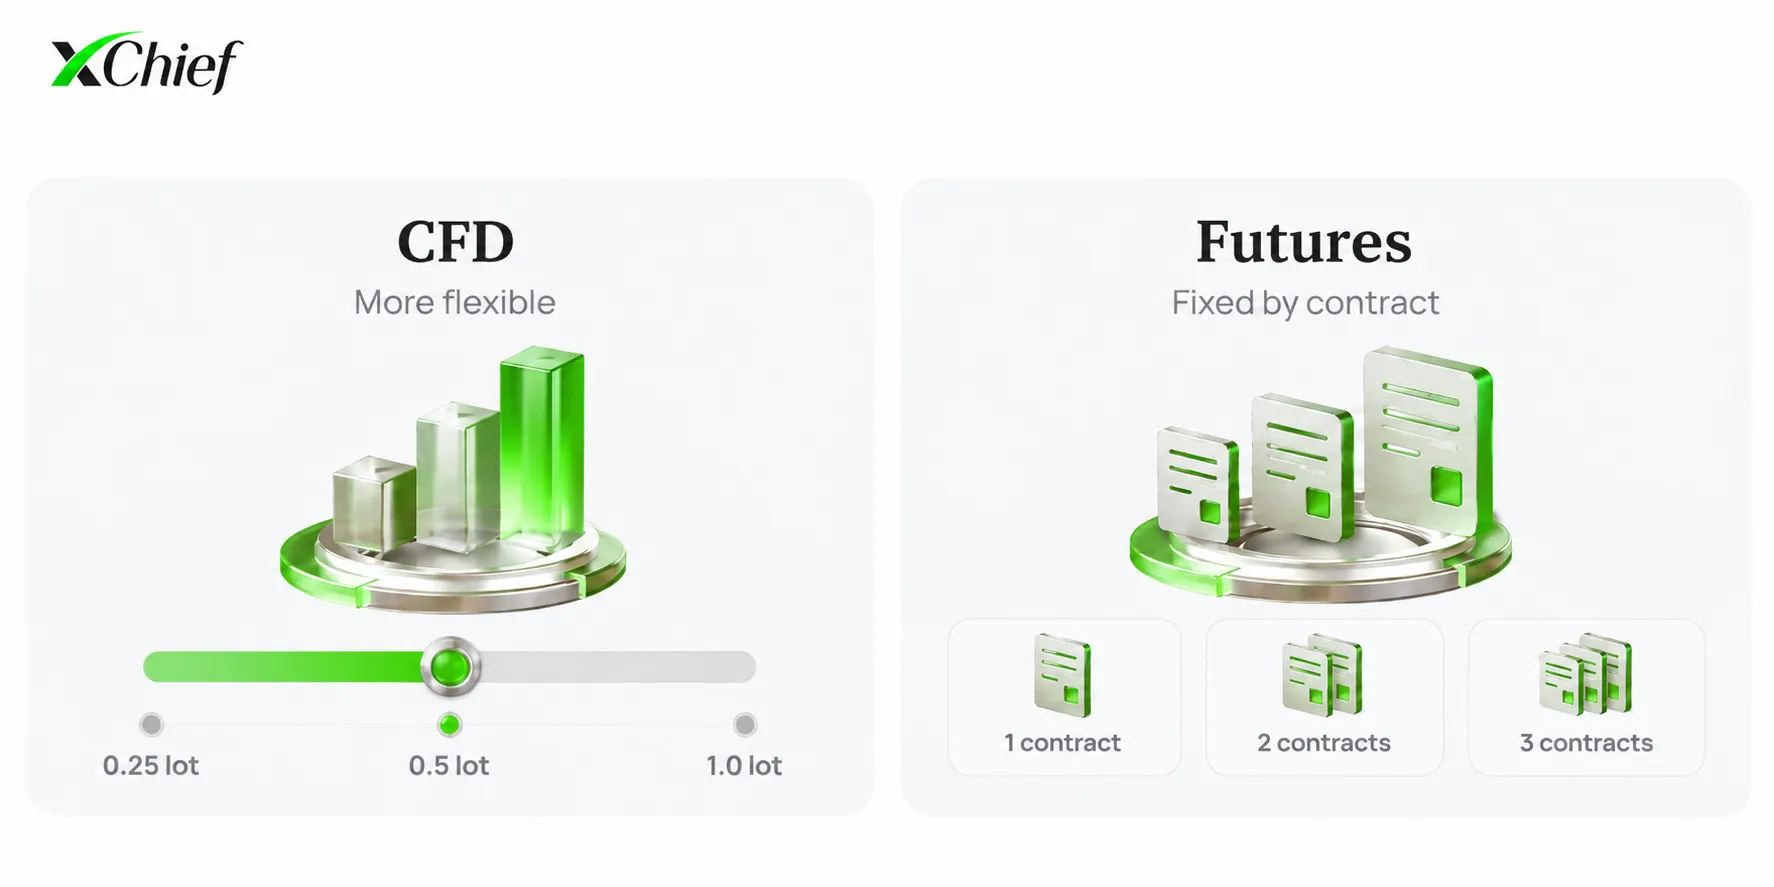
اندازه معامله یکی از محسوسترین تفاوتهای میان CFD و قراردادهای آتی است.
در CFDها، معمولاً میتوان حجم را با انعطاف نسبتاً زیادی انتخاب کرد. بسته به ابزار، ممکن است حجم بر حسب لات، کسری از لات، تعداد سهام یا واحدهای دیگر مشخص شود.
فرض کنید معاملهگری میخواهد در یک بازار مشخص موقعیت کوچکی بگیرد. اگر شرایط بروکر اجازه دهد، میتوان حجم CFD را به اندازه مناسب کاهش داد، بدون اینکه نیاز باشد یک قرارداد استاندارد بزرگ بهطور کامل استفاده شود.
در عین حال، آزادی کامل نیز وجود ندارد. هر ابزار دارای مشخصاتی است: حداقل حجم معامله، اندازه یک لات، ارزش حرکت یک واحدی قیمت و سایر پارامترها.
در قراردادهای آتی، اندازه از پیش تعیین شده و برای همه شرکتکنندگانی که یک قرارداد مشخص را معامله میکنند یکسان است.
فرض کنید یک قرارداد معادل مقدار مشخصی از دارایی پایه باشد. نمیتوان، برای مثال، 0.4 از چنین قراردادی را خرید. میتوان یک، دو یا تعداد بیشتری قرارداد کامل باز کرد.
بسیاری از بازارها نسخههای کوچکتر قراردادهای آتی را ارائه میدهند که به معاملهگران امکان میدهد با حجمهای کمتر کار کنند. اما حتی در این حالت نیز معاملهگر از میان گزینههایی انتخاب میکند که از قبل توسط بورس تعیین شدهاند، نه اینکه اندازه معامله را بهصورت دلخواه تعیین کند.
به همین دلیل، دو معامله که ظاهراً مشابه هستند ممکن است به مقادیر متفاوتی از سرمایه نیاز داشته باشند. CFD اجازه میدهد حجم با دقت بیشتری متناسب با حساب تنظیم شود، در حالی که در قراردادهای آتی باید پیش از باز کردن موقعیت، اندازه قرارداد مشخص در نظر گرفته شود.
انقضا
قرارداد آتی در اغلب موارد دارای طول عمر مشخصی است.
یک قرارداد ممکن است، برای مثال، مربوط به مارس، ژوئن، سپتامبر یا دسامبر باشد. وقتی تاریخ مشخصشده فرا میرسد، معامله آن قرارداد پایان مییابد و فرایند تسویه یا تحویل تعیینشده در قوانین آغاز میشود.
تقویم به بازار بستگی دارد. برخی قراردادها هر ماه منتشر میشوند، در حالی که برخی دیگر فقط برای ماههای مشخصی از سال منتشر میشوند. قرارداد آتی دارای سررسید را نمیتوان برای همیشه نگه داشت: این قرارداد تاریخ انقضای مشخصی دارد.
CFDها قوانین متفاوتی دارند. بسیاری از این ابزارها تاریخ انقضای از پیش تعیینشده ندارند. یک موقعیت را میتوان بیش از یک روز معاملاتی، یک هفته یا یک ماه نگه داشت، به شرطی که وجوه کافی در حساب وجود داشته باشد و ابزار همچنان برای معامله در دسترس باشد.
اما همه CFDها را نیز نباید دائمی در نظر گرفت.
اگر CFD به یک قرارداد آتی خاص مرتبط باشد، بروکر ممکن است تاریخ انقضای خود را تعیین کند یا از مکانیزمی برای انتقال به قرارداد بعدی استفاده کند. بنابراین، همیشه بهتر است شرایط انقضا در مشخصات ابزار موردنظر بررسی شود.
این موضوع را با جزئیات بیشتر در مقاله CFD Expiry and Rollover بررسی میکنیم.
انتقال موقعیت
انقضای یک قرارداد آتی دارای سررسید ویژگی دیگری ایجاد میکند — اگر معاملهگر بخواهد موقعیت را برای مدت طولانیتری حفظ کند، لازم است از یک قرارداد به قرارداد دیگر منتقل شود.
فرض کنید یک قرارداد آتی سپتامبر باز است، اما انتظار میرود ایده معاملاتی چند ماه دیگر ادامه داشته باشد. با نزدیک شدن قرارداد سپتامبر به انقضا، این قرارداد بسته میشود و قرارداد بعدی، برای مثال قرارداد دسامبر، به جای آن باز میشود.
این انتقال موقعیت است.
نکته مهم این است که قیمت قرارداد جدید لزوماً با قیمت قرارداد قبلی یکسان نخواهد بود. حتی اگر هر دو به یک دارایی مرتبط باشند، ممکن است میان آنها تفاوت وجود داشته باشد.
قیمت سررسیدهای مختلف تحت تأثیر نرخهای بهره، انتظارات بازار، هزینههای نگهداری کالا، سود سهام و عوامل دیگر قرار میگیرد. بنابراین، هنگام انتقال از یک قرارداد آتی به قرارداد دیگر، قیمت ورود نیز ممکن است تغییر کند.
در CFD دائمی، معمولاً نیازی نیست یک قرارداد بهصورت دستی بسته و قرارداد دیگری باز شود. موقعیت میتواند به وجود خود ادامه دهد، اما بروکر ممکن است برای نگهداری آن در طول شب هزینه جداگانهای دریافت کند.
با این حال، اگر CFD مبتنی بر قرارداد آتی باشد، شرایط ممکن است متفاوت باشد. در این حالت، بروکر گاهی ممکن است محاسبه قیمت را به قرارداد بعدی منتقل کند یا تاریخی تعیین کند که پس از آن ابزار فعلی دیگر معامله نشود.
بنابراین، هنگام نگهداری بلندمدت یک موقعیت، مهم است نهتنها جهت بازار، بلکه نحوه ساختار قرارداد انتخابشده نیز در نظر گرفته شود.
مارجین
هم CFDها و هم قراردادهای آتی به معاملهگران اجازه میدهند موقعیتی را کنترل کنند که ارزش آن از مبلغی که مستقیماً برای باز کردن آن واریز شده بیشتر است.
برای این منظور از مارجین استفاده میشود.
فرض کنید ارزش یک موقعیت CFD برابر با 10 000 $ باشد و مارجین موردنیاز 5% باشد. برای باز کردن معامله، 500 $ از وجوه شخصی معاملهگر لازم خواهد بود. 9 500 $ باقیمانده بهعنوان وام معمولی به حساب واریز نمیشود. مارجین مبلغی را نشان میدهد که باید برای باز کردن و حفظ موقعیتی با اندازه مشخص در دسترس باشد.
سود و زیان بر اساس کل موقعیت محاسبه میشوند. بنابراین، یک حرکت کوچک قیمت میتواند نتیجهای ایجاد کند که نسبت به مارجین واریزشده قابلتوجه باشد.
اگر بازار برخلاف معامله باز حرکت کند، وجوه موجود در حساب کاهش مییابد. وقتی این وجوه برای حفظ موقعیتها کافی نباشد، بروکر ممکن است وجوه اضافی درخواست کند یا مطابق قوانین خود شروع به بستن معاملات کند.
مارجین در قراردادهای آتی نیز استفاده میشود، اما خود سیستم به شکل متفاوتی سازماندهی شده است.
برای باز کردن قرارداد، مارجین اولیه لازم است. پس از باز شدن، سطح مشخصی از وجوه باید در حساب باقی بماند تا موقعیت باز بماند. قرارداد آتی بهطور منظم بر اساس قیمت جاری بازار ارزشگذاری مجدد میشود. اگر قیمت برخلاف موقعیت حرکت کند، زیان در حساب منعکس میشود. وقتی وجوه بیش از حد کاهش یابد، ممکن است لازم باشد حساب تأمین مالی شود یا اندازه موقعیت کاهش یابد.
مقدار مارجین لزوماً همیشه ثابت نمیماند. در دورههای نوسان بالا، الزامات ممکن است تغییر کنند، بنابراین مبلغی که برای باز کردن معامله کافی بود ممکن است بعداً کافی نباشد.
هم در CFDها و هم در قراردادهای آتی، مارجین اجازه میدهد موقعیت بزرگتری با مقدار کمتری از وجوه شخصی معاملهگر باز شود. به همین دلیل، تأثیر هر حرکت قیمت بر حساب را نیز افزایش میدهد.
هزینههای معاملاتی
ساختار هزینه CFDها و قراردادهای آتی نیز متفاوت است. بنابراین، مقایسه آنها صرفاً بر اساس کمیسیون اعلامشده برای هر معامله کاملاً صحیح نیست.
هنگام معامله CFDها ممکن است چند نوع هزینه ایجاد شود:
- اسپرد — تفاوت بین قیمت خرید و فروش؛
- کمیسیون معاملاتی جداگانه؛
- هزینه انتقال موقعیت به روز معاملاتی بعدی؛
- هزینههای تبدیل ارز؛
- هزینههای اضافی، در صورتی که در شرایط بروکر پیشبینی شده باشند.
مجموعه مشخص هزینهها به ابزار و نوع حساب بستگی دارد. در برخی موارد، هزینه اصلی معامله از قبل در اسپرد لحاظ شده است. در موارد دیگر، بروکر اسپرد محدودتری ارائه میدهد اما برای باز کردن یا بستن معامله کمیسیون جداگانهای دریافت میکند.
برای یک معامله کوتاهمدت، هزینه اصلی ممکن است اسپرد یا کمیسیون باشد. اگر موقعیت برای چند هفته باز بماند، هزینه انتقال بسیار محسوستر میشود.
قراردادهای آتی معمولاً شامل کمیسیون کارگزاری، هزینههای بورس و هزینههای تسویه هستند. علاوه بر این، معاملهگر با اسپرد معمول بازار بین قیمت خرید و فروش مواجه است.
قرارداد آتی معاملهشده در بورس معمولاً هزینه انتقال روزانهای را که در بسیاری از CFDها رایج است ندارد. با این حال، هزینه زمان همچنان بر قیمت قرارداد تأثیر میگذارد.
برای مثال، قیمت قرارداد آتی ممکن است نرخهای بهره، سود سهام مورد انتظار یا هزینههای نگهداری کالا را منعکس کند. بنابراین، نبود یک ردیف جداگانه برای «هزینه انتقال» به این معنا نیست که نگهداری موقعیت در طول زمان هیچ تأثیری بر هزینه آن ندارد.
هنگام مقایسه دو ابزار، بهتر است همه هزینهها با هم در نظر گرفته شوند و مدت مورد انتظار معامله نیز لحاظ شود.
نقدشوندگی
نقدشوندگی نشان میدهد که یک موقعیت با چه سهولتی میتواند با قیمتی نزدیک به قیمت جاری بازار باز یا بسته شود.
در قراردادهای آتی، سفارشهای شرکتکنندگان در بورس با یکدیگر روبهرو میشوند. خریداران و فروشندگان دفتر سفارش مشترکی تشکیل میدهند که قیمتها و حجمهای موجود را نشان میدهد. در عین حال، نقدشوندگی بهطور نابرابر میان قراردادهایی با سررسیدهای مختلف توزیع میشود.
برای مثال، قراردادهای آتی سپتامبر، دسامبر و مارس ممکن است همزمان معامله شوند. معمولاً معاملات بیشتری در فعالترین قرارداد انجام میشود و با نزدیک شدن به انقضا، شرکتکنندگان بهتدریج به قرارداد بعدی منتقل میشوند.
به همین دلیل، یک قرارداد آتی روی همان دارایی ممکن است بهطور فعال معامله شود، در حالی که قرارداد دیگری بهطور محسوسی کمتر معامله شود. این موضوع برای معامله اهمیت دارد: با نقدشوندگی کمتر، اسپرد ممکن است گستردهتر باشد و اجرای یک سفارش بزرگ میتواند دشوارتر باشد.
CFDها دفتر سفارش مشترک بورسی برای همه شرکتکنندگان بازار ندارند. قیمتها و شرایط اجرا به زیرساخت بروکر، تأمینکنندگان نقدینگی آن و بازاری که دارایی پایه در آن معامله میشود بستگی دارند. بنابراین، CFD معمولاً قیمت بازار پایه را دنبال میکند، اما قیمت آن لزوماً تا آخرین رقم اعشار با قیمت بورس مطابقت ندارد.
برای مثال، قیمت نهایی ممکن است تحت تأثیر اسپرد بروکر، ساعات معاملاتی و ویژگیهای منبع قیمت قرار گیرد.
جزئیات بیشتر درباره نحوه شکلگیری ارزش چنین قراردادی را میتوان در مقاله نحوه محاسبه قیمت CFD یافت.
CFDها و قراردادهای آتی کجا معامله میشوند
قراردادهای آتی در بورسهای سازمانیافته معامله میشوند.
بورس مشخصات قرارداد و قواعد کلی معامله را تعیین میکند. برای همه شرکتکنندگان در یک قرارداد آتی واحد، اندازه قرارداد، حداقل تغییر قیمت و روش تسویه یکسان است. قراردادهای دارای سررسید نیز تاریخ انقضای از پیش تعیینشده دارند. تعهدات از طریق سیستم تسویهای انجام میشوند که موقعیتهای شرکتکنندگان را ثبت و تسویهها را انجام میدهد.
CFDها ابزارهای خارج از بورس هستند. موقعیت از طریق بروکر باز میشود و این بروکر است که دسترسی به قرارداد، قیمتها و پلتفرم معاملاتی را فراهم میکند.
بنابراین، CFD روی یک شاخص سهام و قرارداد آتی روی همان شاخص را نمیتوان صرفاً به این دلیل که نمودارهای آنها مشابه به نظر میرسند، یک ابزار واحد دانست. آنها ممکن است بازار پایه یکسانی داشته باشند، اما اندازه موقعیت، مارجین، انقضا، هزینهها و قواعد اجرا متفاوت خواهند بود.
CFDها و قراردادهای آتی برای چه استفاده میشوند
Trading CFDs and futures به معاملهگران اجازه میدهد بدون خرید متعارف دارایی پایه، حرکات قیمت را معامله کنند.
معاملهگر میتواند در صورت انتظار افزایش قیمت، موقعیت خرید باز کند یا اگر انتظار کاهش قیمت را دارد، موقعیت فروش باز کند. بنابراین، CFDها و قراردادهای آتی برای معاملات سفتهبازانه در بازارهای مختلف استفاده میشوند.
قراردادهای آتی کاربرد رایج دیگری نیز دارند — پوشش ریسک.
فرض کنید تولیدکننده یک کالا میداند که چند ماه دیگر باید آن کالا را بفروشد. اگر تا آن زمان قیمت بازار بهشدت کاهش یابد، درآمد آینده نیز کمتر خواهد شد. قرارداد آتی به شرکت اجازه میدهد قیمت را از قبل تثبیت کند یا بخشی از چنین کاهشی را جبران کند.
شرکتی که قصد دارد چند ماه دیگر کالایی بخرد با ریسک معکوس روبهرو است — ممکن است قیمت افزایش یابد. برای چنین شرکتی، قرارداد آتی میتواند بهعنوان محافظت در برابر این افزایش استفاده شود.
CFDها در معاملات خرد از طریق پلتفرمهای کارگزاری رایجتر هستند. یک حساب میتواند دسترسی به ارزها، شاخصها، کالاها، سهام و بازارهای دیگر را بدون نیاز به خرید خود داراییها فراهم کند.
برای معاملهگر خرد، امکان انتخاب دقیقتر اندازه موقعیت میتواند در اینجا مناسب باشد. اگر یک قرارداد استاندارد کامل بورسی برای حساب بیش از حد بزرگ باشد، نیازی به استفاده از آن نیست.
اما نحوه استفاده از ابزار، ریسک خود اهرم را تغییر نمیدهد.
اگر اندازه موقعیت نسبت به وجوه موجود در حساب بزرگ باشد، یک حرکت کوچک بازار ممکن است برای ایجاد سود یا زیان قابلتوجه کافی باشد. این موضوع هم در مورد CFDها و هم قراردادهای آتی صدق میکند.
CFD یا قراردادهای آتی: تفاوت اصلی چیست؟
CFDها و قراردادهای آتی ممکن است دسترسی به یک بازار واحد را فراهم کنند، اما از نظر ساختاری ابزارهای متفاوتی هستند.
CFD یک قرارداد خارج از بورس میان معاملهگر و بروکر است. معمولاً میتوان اندازه موقعیت را با انعطاف بیشتری تنظیم کرد و بسیاری از ابزارها تاریخ انقضای ثابتی ندارند. با این حال، هنگام نگهداری طولانیمدت موقعیت ممکن است هزینههای انتقال ایجاد شود.
قرارداد آتی در بورس معامله میشود و پارامترهای از پیش تعیینشده دارد. اندازه آن را نمیتوان بهصورت دلخواه تغییر داد. اگر قرارداد دارای سررسید باشد، تاریخ انقضا نیز باید در نظر گرفته شود: برای حفظ موقعیت برای مدت طولانیتر، معاملهگر در نهایت باید به قرارداد بعدی منتقل شود.
ساختار هزینهها، سیستم مارجین و منبع نقدشوندگی نیز متفاوت هستند.
بنابراین، پیش از باز کردن معامله، بهتر است فقط به نمودار دارایی پایه نگاه نشود. اندازه خود قرارداد، ارزش حرکت یک واحدی، مارجین موردنیاز، تاریخ انقضا و هزینههایی که ممکن است هنگام نگهداری موقعیت ایجاد شوند به همان اندازه اهمیت دارند.
سؤالات متداول
CFDs vs Futures: تفاوت چیست؟
CFD یک قرارداد خارج از بورس میان معاملهگر و بروکر است. قراردادهای آتی در بورس معامله میشوند و پارامترهای از پیش تعیینشده دارند.
این ابزارها همچنین از نظر اندازه موقعیت، انقضا، قواعد محاسبه مارجین، انتقال به قرارداد بعدی و ساختار هزینههای معاملاتی متفاوت هستند.
آیا CFDها تاریخ انقضا دارند؟
همه آنها خیر. بسیاری از CFDها تاریخ انقضای ثابتی ندارند و تا زمانی که وجوه کافی برای حفظ موقعیت وجود داشته باشد و ابزار برای معامله در دسترس باشد، میتوانند باز بمانند.
با این حال، CFDهای مرتبط با قراردادهای آتی ممکن است تاریخ انقضای خود یا مکانیزمی برای انتقال به قرارداد بعدی داشته باشند.
آیا قراردادهای آتی تاریخ انقضا دارند؟
همه آنها خیر. بیشتر قراردادهای آتی سنتی تاریخ انقضای مشخصی دارند، اما قراردادهای دائمی نیز وجود دارند.
پیش از انقضای قرارداد آتی دارای سررسید، میتوان موقعیت را بست یا به قرارداد بعدی منتقل کرد. اگر تا پایان نگه داشته شود، اتفاق بعدی به شرایط ابزار بستگی دارد: تسویه ممکن است نقدی باشد یا شامل تحویل دارایی پایه شود.
چرا موقعیت قرارداد آتی به قرارداد بعدی منتقل میشود؟
این کار برای قراردادهای آتی دارای سررسید، زمانی که تاریخ انقضای آنها نزدیک میشود، انجام میشود.
اگر ایده معاملاتی همچنان معتبر باشد و معاملهگر بخواهد موقعیت را حفظ کند، قرارداد در حال انقضا بسته میشود و قرارداد بعدی با تاریخ انقضای دیرتر به جای آن باز میشود.
قیمت دو قرارداد ممکن است متفاوت باشد.
آیا CFDها باید به قرارداد بعدی منتقل شوند؟
به نوع آن بستگی دارد.
در CFD دائمی، معمولاً نیازی نیست یک قرارداد بهصورت دستی بسته و قرارداد دیگری باز شود. موقعیت به وجود خود ادامه میدهد، هرچند ممکن است برای نگهداری آن هزینه دریافت شود.
اگر CFD مبتنی بر قرارداد آتی باشد، قواعد انتقال توسط بروکر تعیین میشود.
آیا در معامله CFDها و قراردادهای آتی از مارجین استفاده میشود؟
بله. در هر دو مورد، باز کردن موقعیت معمولاً نیازی به واریز کل ارزش اسمی آن ندارد.
با این حال، مقدار مارجین، قواعد محاسبه و شرایط حفظ موقعیت متفاوت هستند.
آیا میتوان CFD و قرارداد آتی را روی یک دارایی واحد معامله کرد؟
بله. برای مثال، CFDها و قراردادهای آتی مرتبط با نفت، طلا، شاخصهای سهام یا ارزها وجود دارند.
با این حال، اینها قراردادهای متفاوتی هستند. حتی اگر به حرکات یک بازار واحد واکنش نشان دهند، قیمتها، اندازه موقعیتها، مارجین، تاریخهای انقضا و هزینههای معاملاتی آنها ممکن است متفاوت باشد.
پس از انقضای قرارداد آتی چه اتفاقی میافتد؟
به نوع قرارداد بستگی دارد.
برخی قراردادهای آتی بهصورت نقدی تسویه میشوند: شرکتکنندگان تفاوت نهایی را دریافت یا پرداخت میکنند. برخی دیگر تحویل دارایی پایه را پیشبینی میکنند.
معاملهگران خرد معمولاً چنین موقعیتهایی را زودتر میبندند یا منتقل میکنند و منتظر تسویه نهایی نمیمانند.
چرا قیمت CFD و قراردادهای آتی میتواند متفاوت باشد؟
آنها به روشهای متفاوتی محاسبه میشوند.
قیمت قرارداد آتی دارای سررسید نهتنها به ارزش جاری دارایی پایه، بلکه به زمان باقیمانده تا انقضای قرارداد، نرخهای بهره و عوامل دیگر نیز بستگی دارد.
قیمت CFD بر اساس بازار مربوطه و طبق قواعد بروکر شکل میگیرد. بنابراین، دو ابزار ممکن است در یک جهت حرکت کنند، اما لازم نیست دقیقاً قیمت یکسانی را نشان دهند.


