


















استاد و فلز: عقل در برابر سفتهبازی

چرا بافت در طلا سرمایهگذاری نمیکند
XAU/USD
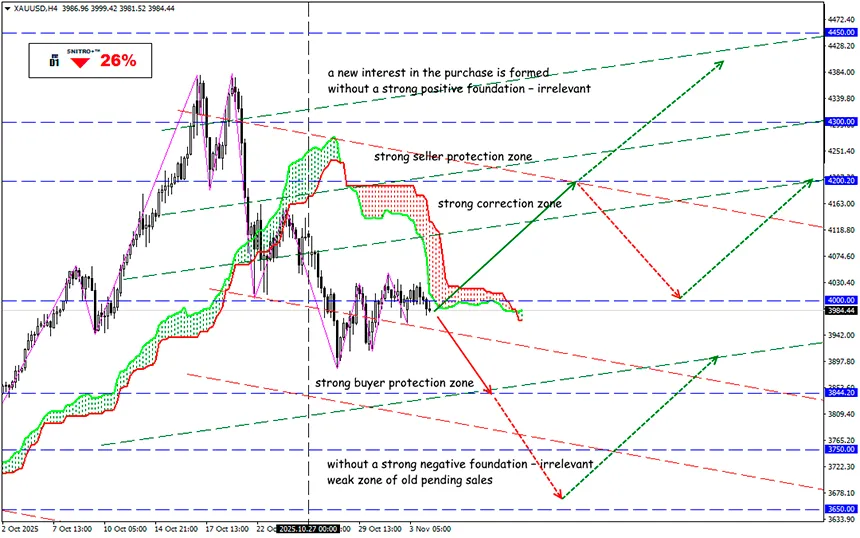
منطقه کلیدی:3,950.00 - 4,050.00
خرید: 4,050.00 (بر اساس یک پایه مثبت قوی); هدف 4,200.00; حد ضرر3,980.00
فروش: 3,950.00 (در بازگشت پس از تست مجدد سطح 4000); هدف 3,750-3,700; حد ضرر4,020.00
پویایی فعلی فلزات گرانبها به قدری جذاب به نظر میرسد که حتی مدیر سرمایهگذاری مورگان استنلی اکنون توصیه میکند مدل سنتی پرتفوی 60/40 را با طرح جدید 60/20/20 جایگزین کنند، که در آن 20٪ از پرتفوی به جای اوراق قرضه سنتی از طلا تشکیل شده است.
میلیاردر جفری گاندلاخ، که به عنوان «پادشاه اوراق قرضه» والاستریت شناخته میشود، مدتهاست طلا را به عنوان یک ابزار دائمی برای تنوعبخشی به پرتفوی سرمایهگذاری، نه به عنوان یک شرطبندی سفتهبازانه، تبلیغ میکند.
با این حال، همه مقامات بازار، طلا را راهحلی برای مشکلات مالی نمیدانند.
شرکت وارن بافت، Berkshire Hathaway، در گزارش فصلی 10Q خود که روز شنبه منتشر شد، نشان داد که میزان نقدینگی در ترازنامهاش در پایان سهماهه سوم به رقم رکورد 381.7 میلیارد دلار (+37.6 میلیارد دلار نسبت به فصل قبل) رسیده است. این امر نتیجه فروش بیشتر سهام نسبت به خرید در دوازده فصل متوالی بود که باعث کاهش پرتفوی سهام شرکت به 283.2 میلیارد دلار شد.
یادآوری میشود که Berkshire Hathaway از سهماهه دوم سال 2024 تاکنون هیچ بازخرید سهامی انجام نداده است.
این موضوع تا حدی عملکرد ضعیف 34 درصدی شرکت نسبت به شاخص S&P 500 از زمان اعلام بازنشستگی بافت را توضیح میدهد، هرچند او رسماً تا پایان سال همچنان در سمت خود باقی است. با این حال، سال 2025 نشان میدهد که مدل انضباط سرمایه، سهم بالای نقدینگی، و تمرکز بر بیمه و زیرساختها همچنان پابرجاست — همان «استراتژی Berkshire» که جانشین او گرگ ایبل وعده ادامه آن را داده است.
سه موقعیت اصلی در پرتفوی Berkshire Hathaway — Apple، American Express و Bank of America — بدون تغییر باقی ماندهاند. اما در هر شرایط دشوار بازار، شرکت ترجیح میدهد «به سمت نقدینگی برود» نه طلا، بر خلاف معاملهگران وحشتزده.
وارن بافت یک سرمایهگذار است، نه یک سفتهباز. او هرگز پنهان نکرده که طلا را یک «دارایی غیرمولد» میداند: طلا جریان نقدی ایجاد نمیکند و بدون ورود مداوم خریداران جدید، ارزش ذاتی خود را افزایش نمیدهد.
بافت میگوید: «طلا راهی برای سود بردن از ترس است، اما برای این کار باید امیدوار باشید که یک یا دو سال دیگر مردم بیشتر از حالا بترسند. اگر بترسند، سود میبرید، و اگر نترسند، ضرر میکنید. اما خود طلا هیچ چیزی تولید نمیکند.»
از آنجا که بافت به طور مداوم در کسبوکارهایی سرمایهگذاری میکند که ارزش واقعی ایجاد میکنند، ترجیح میدهد به جای خود طلا، به شرکتهای استخراج طلا نگاه کند. او قبلاً نیز چنین تجربهای داشته است: در سهماهه دوم سال 2020، Berkshire Hathaway حدود 21 میلیون سهم Barrick Gold به ارزش 560.6 میلیون دلار خریداری کرد، اما تا پایان همان سال تقریباً تمام موقعیت خود را نقد کرد.
علاوه بر این، طلا با فلسفه مدیریت ریسک Berkshire Hathaway — بهویژه مفهوم «هزینه فرصت» — در تضاد است. دورههای طولانی حرکت افقی طلا (بازده واقعی پس از هزینههای ذخیرهسازی و بیمه) از نظر تاریخی نسبت به سود سهام، بازخرید سهام، سرمایهگذاری مجدد و سایر روشهای مولد کسبوکار عملکرد ضعیفتری داشته است.
بافت معتقد است اگر قرار باشد روی طلا شرطبندی کرد، باید روی سهام شرکتهای معدنی با جریان نقدی آزاد و انضباط سرمایه سرمایهگذاری کرد — نه بر داراییهای سفتهبازانه بازار نقدی. تجربه Barrick Gold نشان داد که ورود میتواند سودآور باشد، اما باید امکان خروج سریع وجود داشته باشد.
با این حال، نادیده گرفتن کامل طلا، هر پرتفوی سرمایهگذاری را از داراییهایی که به طور تاریخی با وحشت و ترس در بازار ارز و کالا همبستگی دارند، محروم میکند. برای پوشش ریسک کوتاهمدت، هنوز چیزی بهتر از طلا وجود ندارد.
در حال حاضر هیچ نشانه قویای از بازگشت روند طلا وجود ندارد. ممکن است اصلاح قیمتی شدیدی رخ دهد، اما توصیه نمیشود در آن معامله کنید. زمینه بنیادی همچنان تهاجمی است — مراقب دلار باشید.
پس عاقلانه رفتار میکنیم و بیجهت ریسک نمیکنیم.
برای همه آرزوی سود!


