


















Guru e Metal: Razão contra Especulação

Por que Buffett não investe em ouro
XAU/USD
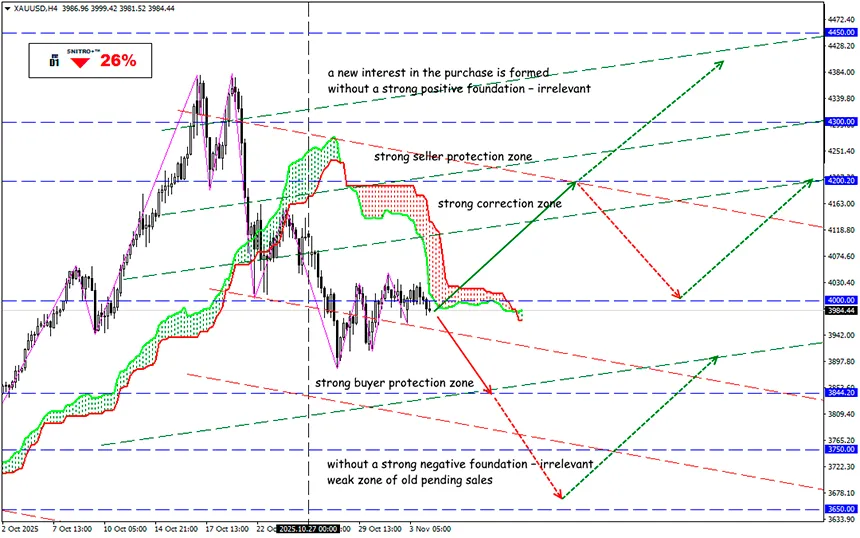
Zona-chave: 3,950.00- 4,050.00
Compra: 4,050.00 (em forte base positiva); alvo 4,200.00; StopLoss 3,980.00
Venda: 3,950.00 (em recuo após reteste do nível 4.000); alvo 3,750-3,700; StopLoss 4,020.00
A atual dinâmica do metal precioso parece tão atraente que até o diretor de investimentos do Morgan Stanley agora recomenda substituir o tradicional portfólio 60/40 por um novo modelo 60/20/20, no qual 20% são compostos por ouro em vez de títulos convencionais.
O bilionário Jeffrey Gundlach, conhecido como o “rei dos títulos” de Wall Street, há muito tempo defende o ouro como um diversificador permanente de portfólio e não como uma aposta especulativa.
No entanto, nem todas as autoridades do mercado veem o ouro como uma solução universal para problemas financeiros.
A empresa de Warren Buffett, a Berkshire Hathaway, apresentou no sábado o relatório 10Q, no qual revelou que o volume de caixa em seu balanço atingiu um recorde de US$ 381,7 bilhões (+ US$ 37,6 bilhões trimestre a trimestre). Isso ocorreu porque, pelo décimo segundo trimestre consecutivo, a Berkshire vendeu mais ações do que comprou, reduzindo sua carteira acionária para US$ 283,2 bilhões.
Vale lembrar: a Berkshire Hathaway não realizou recompra de ações desde o segundo trimestre de 2024.
Isso explica parcialmente o atraso em relação ao índice S&P 500 — uma diferença de 34% desde o anúncio da aposentadoria de Buffett — embora oficialmente o veterano Warren continue em atividade até o fim deste ano. Mesmo assim, 2025 já mostra que o modelo de disciplina de capital, a alta proporção de caixa e o foco em seguros e infraestrutura permanecem — essa é a “estratégia Berkshire” que Greg Abel, o sucessor “pós-Buffett”, prometeu manter.
As três maiores posições da Berkshire Hathaway — Apple, American Express e Bank of America — continuam firmes. Mas em qualquer complicação de mercado, a empresa prefere “ir para o caixa”, e não para o ouro, como fazem os traders em pânico.
Warren Buffett é um investidor, não um especulador. Ele nunca escondeu que considera o ouro um “ativo improdutivo”: ele não gera fluxo de caixa nem aumenta seu valor intrínseco sem um constante influxo de novos compradores.
Buffett define o ouro como “uma maneira de lucrar com o medo — mas, para isso, é preciso esperar que daqui a um ou dois anos as pessoas estejam ainda mais assustadas do que agora. Se estiverem, você lucra; se não, perde dinheiro. Mas o ouro em si não produz nada”.
Como Buffett investe consistentemente em ativos que geram valor real, ele tende a preferir mineradoras de ouro. Já teve essa experiência: no segundo trimestre de 2020, a Berkshire Hathaway adquiriu cerca de 21 milhões de ações da Barrick Gold, no valor de US$ 560,6 milhões, mas a posição foi quase totalmente liquidada até o fim do mesmo ano.
Além disso, o ouro “atrapalha” a filosofia da Berkshire Hathaway sobre a gestão de risco e o “custo de oportunidade”. Longos períodos de estabilidade no ouro (com retornos reais após custos de armazenamento e seguro) historicamente rendem menos que dividendos, recompras de ações, reinvestimentos e outras práticas de negócios produtivas.
Buffett acredita que, se for para apostar no ouro, deve ser em empresas de mineração com fluxo de caixa livre e disciplina de capital — e não em ativos especulativos de spot. A experiência com a Barrick Gold provou que a entrada pode ser lucrativa, mas é essencial ter flexibilidade para uma saída rápida.
Ainda assim, ignorar completamente o ouro priva qualquer portfólio de ativos que historicamente se correlacionam com pânico e medo nos mercados de câmbio e de commodities. Para hedge de curto prazo, ainda não há nada melhor que o ouro.
Atualmente, não há sinais fortes de reversão na tendência do ouro. Uma correção é possível, mas não se recomenda operar nela. O contexto fundamental segue agressivo — atenção ao dólar.
Portanto, agimos com prudência e evitamos riscos desnecessários.
Bons lucros a todos!


