



Minyak Cukup, tetapi Bahan Bakar Tidak Cukup
Di Mana Risiko Terbesar Pasar Energi Tersembunyi?
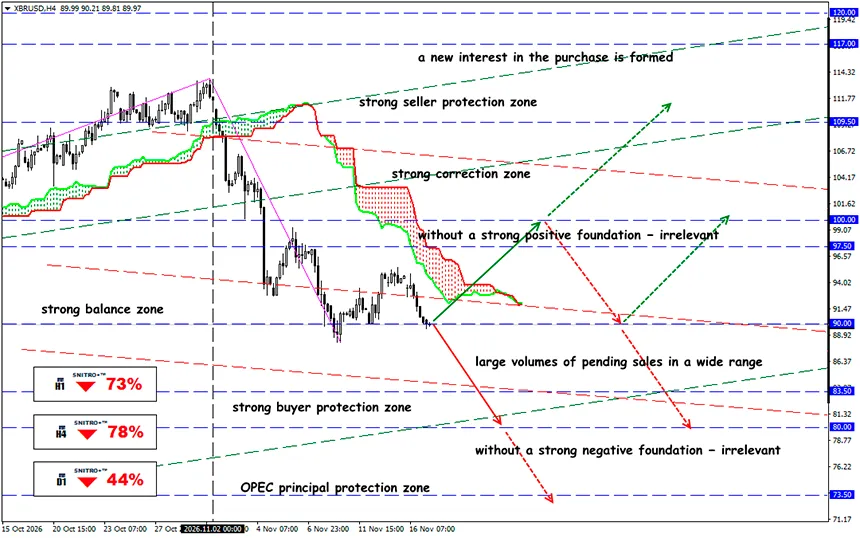
XBR/USD
Zona utama: 87.00 - 92.00
Buy: 93.50 (pada penembusan meyakinkan di atas 92.50); target 96.50; StopLoss 92.80
Sell: 86.50 (dengan faktor fundamental negatif yang kuat); target 83.50; StopLoss 87.20
Pemulihan produksi minyak global tidak menjamin normalisasi pasokan bahan bakar diesel. Divergensi antara pasar minyak mentah dan produk minyak olahan menciptakan kondisi ketika harga Brent dan WTI dapat turun sementara ICE Gasoil tetap mahal.
Permasalahan bergeser dari ketersediaan minyak mentah ke pengolahan, logistik, dan kualitas aliran minyak mentah. Bagi trader, indikator utamanya adalah diesel crack spread dan margin kilang.
Pasar minyak global menghadapi kontradiksi yang dapat mengubah logika perdagangan energi yang selama ini dikenal. Peningkatan produksi minyak tidak lagi secara otomatis berarti harga yang lebih rendah untuk semua jenis bahan bakar. Bahkan ketika pasokan minyak mentah global pulih, produk minyak tertentu dapat tetap mengalami kelangkaan.
Sebagai pengingat:
Diesel digunakan dalam transportasi barang, industri, pertanian, dan logistik. Kelangkaannya secara langsung meningkatkan biaya operasional bisnis dan dapat mempertahankan inflasi bahkan ketika harga minyak turun. Menurut IEA, pasokan minyak global pada Oktober 2026 mencapai 105.4 juta barel per hari. Pada saat yang sama, lembaga tersebut terus menunjukkan kondisi pasokan yang ketat di pasar produk minyak, khususnya distilat menengah, serta meningkatnya kendala logistik.
Hal ini secara fundamental mengubah struktur risiko.
Jika sebelumnya pertanyaan utama berkaitan dengan ketersediaan minyak dalam jumlah yang cukup, kini kemampuan untuk mengolah minyak mentah yang tersedia menjadi jenis bahan bakar yang dibutuhkan dan mengirimkannya kepada konsumen akhir menjadi semakin penting.
Sebagai contoh, menurut data IEA, North Sea Dated turun dari puncaknya pada Oktober sekitar $136 menjadi $93 per barel ketika laporan November disusun. Ini menunjukkan penurunan sekitar 32%.
Namun, diesel Eropa hanya turun 11% selama periode yang sebanding dan terus diperdagangkan sekitar $180 per barel. Dengan demikian, penurunan harga minyak mentah tidak disertai penurunan harga produk olahan dalam besaran yang sebanding.
Minyak dapat mencapai pasar global, tetapi pengolahannya membutuhkan kapasitas yang tersedia, jenis minyak mentah yang sesuai, hidrogen dan energi yang cukup, serta peralatan teknologi yang berfungsi dengan baik. Bahkan ketika semua kondisi ini terpenuhi, bahan bakar yang dihasilkan masih harus dikirimkan ke pasar tertentu.
Akibatnya, Eropa dan wilayah pengimpor lainnya bersaing bukan hanya untuk mendapatkan minyak mentah, melainkan juga pasokan bahan bakar jadi yang terbatas.
Kelangkaan fisik semakin diperparah oleh tingginya tarif angkutan kapal tanker minyak besar pada rute dari Timur Tengah ke Asia. Bahkan ketika harga minyak mentah turun, mahalnya transportasi membatasi perbaikan keekonomian pengolahan minyak.
Pasar memperkirakan kelangkaan bahan bakar diesel akan berlanjut setidaknya hingga musim panas tahun depan.
Pasokan tambahan dapat berasal dari kilang AS, peningkatan aktivitas pengolahan minyak di Asia, dan kuota ekspor baru China. IEA juga menunjukkan percepatan pelepasan cadangan darurat diesel sebagai mekanisme sementara untuk mengatasi kelangkaan.
Namun, cadangan strategis tidak dapat menggantikan pemulihan produksi yang berkelanjutan. Penggunaannya mengurangi ketatnya pasokan dalam jangka pendek, tetapi tidak menghilangkan kendala teknologi dan logistik.
Sinyal yang paling informatif adalah pergerakan kontrak futures dengan jatuh tempo terdekat, struktur calendar spread, dan perubahan persediaan distilat menengah.
Jadi, Apa Hasilnya?
Pasar minyak secara bertahap mulai keluar dari fase akut kelangkaan. Pasokan minyak mentah dari Teluk Persia pulih lebih cepat dibandingkan ekspor bahan bakar jadi.
Diesel crack spread yang tinggi berpotensi mendukung profitabilitas kilang, tetapi biaya transportasi yang mencapai rekor dan kendala teknologi dapat menyerap sebagian besar premi tersebut.
Bagi Brent dan WTI, meningkatnya ketersediaan minyak mentah menciptakan kondisi untuk harga yang lebih rendah. Namun, ICE Gasoil dapat tetap relatif tangguh karena rendahnya persediaan, terbatasnya kapasitas pengolahan, dan mahalnya logistik. Divergensi antara harga minyak mentah dan harga diesel inilah yang menjadi salah satu sinyal trading paling signifikan.
Risiko utama bagi trader adalah menilai pasar minyak hanya berdasarkan produksi dan persediaan minyak mentah. Dalam beberapa minggu mendatang, perkembangan pengolahan minyak, ekspor diesel, dan crack spread akan menunjukkan seberapa berkelanjutan divergensi ini.
Jadi, kita bertindak bijaksana dan menghindari risiko yang tidak perlu.
Semoga semuanya meraih profit!


