



Yen Sedang Memasang Jebakan bagi Carry Trade
Selisih Suku Bunga Mempertahankan Risiko Intervensi
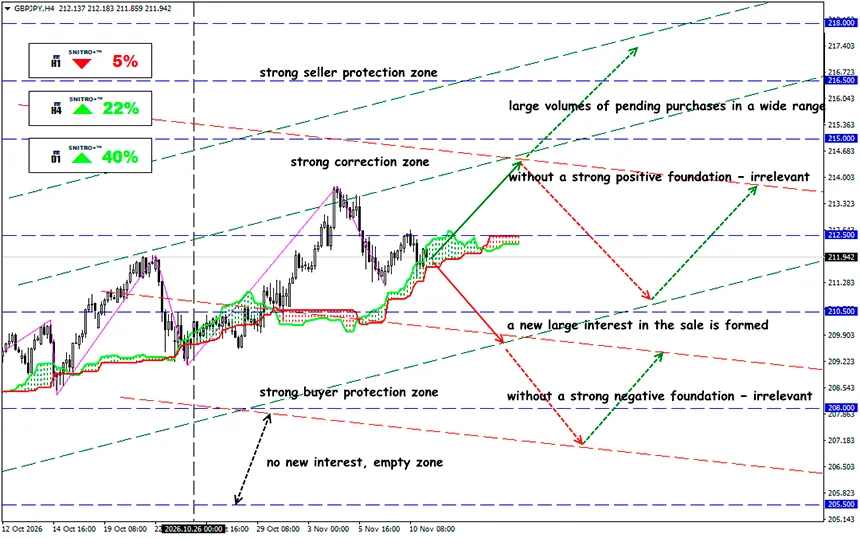
GBP/JPY
Zona utama: 211.50 - 212.50
Buy: 213.50 (pada penembusan tegas di atas 213.00); target 216.50; StopLoss 212.80
Sell: 211.00 (dengan faktor fundamental negatif yang kuat) ; target 208.50; StopLoss 211.70
Normalisasi kebijakan Bank of Japan, suntikan mata uang ke pasar, dan risiko aksi jual saham menciptakan kondisi bagi pembongkaran posisi terhadap yen secara tajam. Pasar valuta asing telah mencapai titik ketika logika konvensional selisih suku bunga mulai bertentangan dengan risiko likuiditas.
EUR/JPY dan GBP/JPY tetap menarik untuk carry trade. Namun, normalisasi kebijakan moneter Jepang yang terus berlangsung secara bertahap mengubah aspek ekonomi transaksi ini, sementara ketidakstabilan di pasar saham dapat memicu pembongkaran posisi secara cepat.
Sebagai pengingat:
Carry trade klasik melibatkan peminjaman dalam mata uang dengan suku bunga relatif rendah dan menginvestasikan dana yang diperoleh ke aset dengan imbal hasil lebih tinggi. Untuk EUR/JPY dan GBP/JPY, ini berarti menjual yen dan membeli euro atau pound, masing-masing.
BOJ telah menaikkan suku bunga acuannya menjadi 1.25%, level tertinggi sejak 1995, tetapi mata uang Jepang tetap relatif lemah. Pada 5 November, BOE menaikkan suku bunganya sebesar 25 basis poin, sehingga keunggulan suku bunga nominal pound terhadap yen mencapai 275 basis poin. Suku bunga deposito ECB berada pada 2.50%, memberikan keunggulan nominal sebesar 125 basis poin dibandingkan Bank of Japan.
Ketidakpastian tambahan berasal dari statistik intervensi mata uang Jepang yang diterbitkan pada 9 November. Kementerian Keuangan mengonfirmasi bahwa otoritas menghabiskan ¥15.3993 triliun untuk mendukung mata uang nasional hanya dalam tiga hari perdagangan selama musim panas. Skala operasi ini menunjukkan kesediaan Tokyo untuk melakukan intervensi di pasar ketika menganggap pergerakan mata uang berlebihan. Namun, tindakan tersebut tidak menghilangkan selisih suku bunga fundamental atau menjamin penguatan yen yang berkelanjutan.
Pada pertemuan Oktober, BOJ mempertahankan suku bunganya di 1.25%. Pada saat yang sama, regulator mengonfirmasi bahwa mereka akan terus mengurangi pembelian obligasi pemerintah Jepang. Menurut tinjauan MUFG pada November, pembelian JGB bulanan dikurangi sebesar ¥200 miliar setiap kuartal hingga kuartal pertama 2027, setelah itu diperkirakan akan stabil pada sekitar ¥2 triliun per bulan.
Perubahan ini penting karena dua alasan:
- Suku bunga jangka pendek yang lebih tinggi secara bertahap meningkatkan biaya pendanaan carry trade.
- Pengurangan pembelian obligasi mengubah keseimbangan penawaran dan permintaan di pasar JGB, sehingga berpotensi membuat instrumen utang Jepang lebih menarik bagi investor domestik.
Argumen tambahan untuk normalisasi lebih lanjut muncul pada 30 Oktober. Bank of Japan mengakui bahwa tekanan inflasi yang mendasari telah mendekati tingkat yang konsisten dengan target 2%. Gubernur BOJ Kazuo Ueda menekankan bahwa keputusan akan dibuat pada setiap pertemuan, termasuk pertemuan Desember, dengan mempertimbangkan risiko inflasi.
Reaksi terhadap intervensi mata uang merupakan faktor spekulatif tersendiri. Operasi langsung oleh otoritas Jepang biasanya terkonsentrasi pada instrumen mata uang yang paling likuid, terutama USD/JPY. Namun, dampaknya dengan cepat menyebar ke pasangan mata uang silang melalui hubungan arbitrase. Sebagai contoh, jika EUR/USD tetap tidak berubah, penurunan USD/JPY sebesar 3% secara matematis mengimplikasikan penurunan yang sebanding pada EUR/JPY. Mekanisme serupa berlaku untuk GBP/JPY melalui GBP/USD.
Kombinasi intervensi dan aksi jual saham sangat berbahaya. Dalam situasi seperti itu, pelaku carry trade dapat secara bersamaan membeli yen untuk melunasi pendanaan, mengurangi posisi pada aset berisiko, dan memangkas leverage. Penguatan awal JPY dapat memicu pembelian paksa lebih lanjut terhadap mata uang Jepang.
Jadi, Apa Hasilnya?
EUR/JPY dan GBP/JPY saat ini menjadi perhatian khusus karena pertentangan antara keunggulan suku bunga mata uang Eropa yang masih bertahan dan meningkatnya risiko penguatan tajam yen Jepang.
Skenario dasar mengasumsikan penguatan yen secara bertahap dan peningkatan risiko koreksi turun pada EUR/JPY dan GBP/JPY, tetapi tidak menjamin pembalikan arah secara langsung.
Carry trade terus menghasilkan pendapatan bunga positif, tetapi potensi kerugian valuta asing dapat menghapus imbal hasil yang terakumulasi selama berbulan-bulan mempertahankan posisi hanya dalam beberapa jam. Semakin besar konsentrasi posisi long spekulatif pada EUR/JPY dan GBP/JPY, semakin berbahaya bahkan pergerakan awal yang relatif kecil menuju penguatan yen.
Jadi, kita bertindak bijaksana dan menghindari risiko yang tidak perlu.
Semoga semuanya meraih profit!


