



Jebakan Eropa
Mengapa Inflasi Tinggi Tidak Lagi Menyelamatkan Euro
EUR/USD
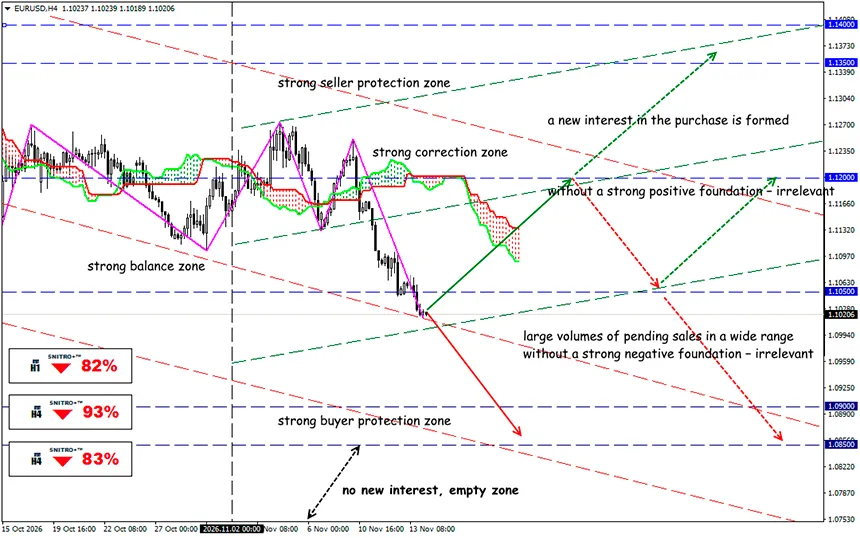
Zona utama: 1.0980 1.1050
Buy: 1.1080 (dengan faktor fundamental positif yang kuat) ; target 1.12501.1350; StopLoss 1.1020
Sell: 1.0950 (pada pullback setelah pengujian ulang 1.1000) ; target 1.08001.0750; StopLoss 1.1000
Inflasi zona euro meningkat menjadi 4% pada Oktober, dengan harga energi memberikan kontribusi terbesar terhadap kenaikan tersebut. Industri menghadapi biaya yang lebih tinggi dan pembiayaan yang mahal. Dapatkah ECB mengendalikan harga tanpa memperparah perlambatan ekonomi?
Kenaikan harga energi kembali memunculkan risiko inflasi sekaligus melemahkan daya saing industri Eropa. Ekonomi Eropa sekali lagi menghadapi dilema stagflasi klasik: harga energi yang lebih tinggi secara bersamaan mempercepat inflasi konsumen dan meningkatkan biaya bisnis.
Sebagai pengingat:
Inflasi energi meningkat menjadi 20.8%, sementara harga di sektor jasa naik 3.3%. HICP inti, yang mengecualikan energi, makanan, alkohol, dan tembakau, tetap berada di 2.5%. Inflasi secara signifikan melampaui target ECB sebesar 2%. Percepatan utama berkaitan dengan energi, bukan kenaikan harga inti yang sebanding. Menaikkan suku bunga kebijakan dapat menahan permintaan domestik, tetapi tidak menghilangkan kekurangan fisik sumber daya energi atau menurunkan harga minyak maupun gas global.
- Bagi pasar valuta asing, situasinya ambigu. Inflasi yang lebih tinggi dapat mendukung euro melalui ekspektasi kebijakan moneter yang restriktif. Namun, jika energi yang mahal memperburuk neraca perdagangan dan prospek produksi, dampak positif dari selisih suku bunga akan berlangsung singkat.
- Survei perbankan Oktober menunjukkan penurunan permintaan perusahaan terhadap pinjaman baru dan pengetatan lebih lanjut standar pemberian kredit. Bagi industri, ini berarti tekanan ganda: bisnis secara bersamaan menghadapi biaya energi yang lebih tinggi dan akses pembiayaan yang lebih mahal.
- Krisis energi 2026 bukan sekadar percepatan sementara harga konsumen. Krisis ini secara langsung memengaruhi daya saing produsen Eropa di pasar global. Biaya tambahan impor gas pada musim panas 2026 diperkirakan sebesar €18–33 miliar dibandingkan dengan skenario tanpa krisis.
Biaya-biaya ini menyebar ke seluruh perekonomian melalui beberapa saluran.
- Kenaikan langsung biaya produksi. Jika bisnis tidak dapat sepenuhnya membebankan biaya kepada pelanggan, margin operasional mereka menyusut.
- Hilangnya daya saing ekspor. Perusahaan Eropa bersaing dengan produsen dari wilayah yang memiliki sumber daya energi lebih murah.
- Tekanan inflasi. Biaya produksi yang lebih tinggi secara bertahap diteruskan ke harga barang dan jasa akhir.
- Faktor mata uang (yang kurang terlihat). Zona euro tetap menjadi importir utama sumber daya energi. Kenaikan biaya energi meningkatkan kebutuhan mata uang asing untuk membayar impor. Hal ini dapat membatasi apresiasi euro bahkan ketika suku bunga tetap relatif tinggi.
Oleh karena itu, inflasi Eropa yang tinggi tidak selalu berarti euro yang kuat. Jika inflasi didorong oleh energi impor yang lebih mahal, dampaknya justru dapat berlawanan.
Jadi, Apa Hasilnya?
Zona euro sedang bersiap menghadapi krisis serius. Produksi industri menyusut, kondisi kredit semakin ketat, dan pertumbuhan ekonomi melambat. Bagi ECB, ini berarti ruang gerak yang terbatas: kenaikan suku bunga meningkatkan tekanan pada produksi, sementara pelonggaran terlalu dini berisiko membuat ekspektasi inflasi semakin mengakar.
Skenario yang paling mungkin melibatkan dipertahankannya kebijakan moneter yang hati-hati dan volatilitas tinggi pada aset Eropa. Bagi EUR/USD, selisih imbal hasil dengan Amerika Serikat akan tetap menjadi faktor penting, sementara saham Eropa akan sangat sensitif terhadap perubahan proyeksi laba perusahaan industri.
Jika harga naik karena energi impor sementara industri kehilangan daya saing, kebijakan moneter restriktif dapat memperbesar tekanan pada investasi, pemberian kredit, dan pertumbuhan ekonomi.
Bagi trader, faktor penentu bukanlah satu angka HICP atau produksi industri, melainkan kombinasinya dengan pergerakan imbal hasil dan reaksi pasar valuta asing. Konsistensi sinyal-sinyal inilah yang memungkinkan pembedaan antara volatilitas sementara akibat inflasi dan munculnya kondisi stagflasi yang parah.
Jadi, kita bertindak bijaksana dan menghindari risiko yang tidak perlu.
Semoga semuanya meraih profit!


