


















Revolusi pelajar mengguncang euro
Prancis di ambang ledakan anggaran
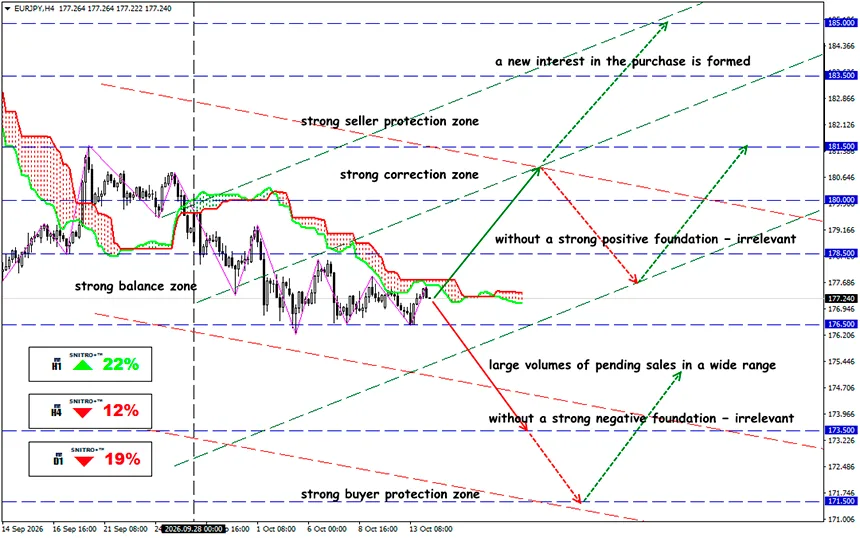
EUR/JPY
Zona utama: 176.50 - 178.00
Buy: 178.50 (dengan faktor fundamental positif yang kuat); target 180.00; StopLoss 177.80
Sell: 176.00 (pada pullback setelah pengujian ulang level 176.50); target 173.50; StopLoss 176.70
Krisis di sekolah-sekolah Prancis berubah menjadi risiko finansial: Paris membutuhkan miliaran untuk reformasi sosial, tetapi investor menuntut premi yang semakin tinggi untuk memegang utang Prancis. Kami mengkaji ancaman yang ditimbulkan oleh protes pelajar terhadap euro, bank-bank Eropa, dan pasar saham.
Ringkasan singkat
Protes massal pelajar sekolah Prancis, yang dimulai pada 21 September, telah menyebar ke seluruh negeri, menciptakan tantangan tambahan bagi pemerintahan Perdana Menteri Sébastien Lecornu. Ketidakpuasan terhadap sistem pendidikan terjadi bersamaan dengan kenaikan tajam biaya pinjaman pemerintah dan perbedaan pendapat di parlemen mengenai anggaran 2027. Krisis fiskal semakin intensif: utang pemerintah melebihi 119% dari PDB, imbal hasil obligasi mendekati 5%, dan investor menuntut premi risiko yang lebih tinggi.
Protes semakin memiliki arti politik meskipun jumlah peserta menurun.
Hingga 9 Oktober, laporan menunjukkan bahwa lebih dari 6,800 orang telah ditahan, sementara perkiraan awal menempatkan kerusakan infrastruktur sekolah pada sekitar €30 juta. Kementerian Pendidikan sedang mempertimbangkan perekrutan sekitar 3,000 guru tambahan.
Bagi pasar keuangan, biaya langsung untuk memperbaiki sekolah tidak merupakan ancaman sistemik. Yang jauh lebih penting adalah potensi peningkatan komitmen anggaran permanen, termasuk gaji, biaya kepegawaian, modernisasi bangunan, dan program sosial.
Pemerintah berencana mengalokasikan sekitar €64 miliar untuk pendidikan pada 2027, dibandingkan dengan €48.8 miliar pada 2017. Kenaikan nominal mencapai €15.2 miliar, atau 31.1% selama sepuluh tahun. Namun, angka-angka ini tidak dapat ditafsirkan sebagai peningkatan yang setara dalam sumber daya riil sistem pendidikan tanpa penyesuaian terhadap inflasi dan perubahan klasifikasi anggaran.
Risiko pasar utama bukanlah biaya protes sekolah, melainkan kemungkinan tekanan sosial menggagalkan konsolidasi fiskal.
Indikator utama tekanan pada utang negara Prancis bukanlah imbal hasil absolut OAT, melainkan selisih imbal hasilnya terhadap Bund Jerman.
Sejak akhir Agustus, premi risiko telah melebar sekitar 56 basis poin. Namun, levelnya saat ini masih berada di bawah puncak Oktober sekitar 147 basis poin, yang menunjukkan stabilisasi parsial, bukan pemulihan kepercayaan investor.
Perhitungan fiskal semakin memburuk. Risiko Prancis meluas melampaui batas negara: kenaikan berkelanjutan dalam imbal hasil OAT dapat mengubah cara investor menetapkan harga risiko tidak hanya pada aset Prancis, tetapi juga di pasar Eropa lainnya.
Hari ini, Presiden ECB Christine Lagarde menekankan bahwa penyelesaian masalah utang Prancis harus terutama bergantung pada kebijakan fiskal negara itu sendiri. Hal ini melemahkan dasar spekulasi mengenai intervensi segera oleh bank sentral untuk mendukung pasar obligasi Prancis.
Indeks saham CAC 40 Prancis sebagian terlindungi dari krisis ekonomi domestik berkat eksposur pendapatan internasional perusahaan-perusahaan terbesarnya. Bagi eksportir, produsen barang mewah, dan perusahaan industri, pasar luar negeri sering kali lebih penting daripada permintaan domestik Prancis.
Namun demikian, biaya modal yang lebih tinggi, memburuknya aktivitas bisnis Eropa, dan melemahnya konsumsi di Tiongkok dapat meningkatkan tekanan pada valuasi perusahaan.
Jadi, apa kesimpulannya?
Protes pelajar sekolah Prancis saja kemungkinan kecil akan memicu krisis keuangan Eropa. Namun, protes tersebut meningkatkan biaya sosial dan politik konsolidasi fiskal tepat ketika pasar menuntut pengurangan defisit yang kredibel dari pemerintah.
Risiko utama bukanlah gagal bayar utang negara Prancis, melainkan peningkatan bertahap biaya modal di seluruh zona euro, menurunnya daya tarik aset Eropa, dan realokasi portofolio internasional menuju instrumen berdenominasi dolar.
Skenario alternatif tidak dapat dikesampingkan: kompromi anggaran yang berhasil dapat dengan cepat mempersempit premi risiko Prancis dan memicu penutupan posisi short spekulatif pada euro.
Untuk saat ini, krisis Prancis memperkuat tren penurunan euro yang sudah ada. Untuk transaksi yang didorong oleh peristiwa tertentu, sebaiknya risiko dibatasi hingga 0.5–1% dari modal trading per posisi dan korelasi antara posisi short pada EUR/USD, CAC 40, dan obligasi Prancis diperhitungkan.
Jadi, kita bertindak bijaksana dan menghindari risiko yang tidak perlu.
Semoga semuanya meraih profit!


