


















Pasar perak kehilangan kilaunya
Kebijakan Fed gagal melindungi logam ini dari tekanan jual
XAG/USD
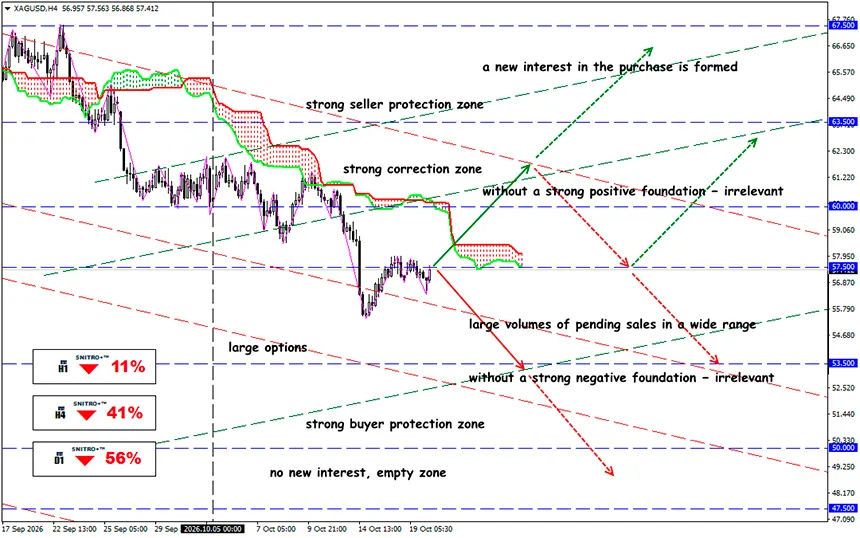
Zona utama: 56.50 - 57.50
Buy: 58.50 (dengan faktor fundamental positif yang kuat); target 61.50; StopLoss 57.80
Sell: 56.00 (pada penembusan yang meyakinkan terhadap 56.50); target 53.50-51.50; StopLoss 56.70
Menurunnya probabilitas kenaikan suku bunga Fed pada Oktober mendukung logam mulia, tetapi imbal hasil obligasi AS yang tinggi dan melemahnya permintaan industri membatasi pemulihan perak.
Perak tetap berada di bawah tekanan setelah penurunan tajam pada 14 Oktober, ketika harga anjlok 6.43%. Rebound berikutnya belum cukup kuat untuk mendorong harga kembali ke atas $59–60. Imbal hasil obligasi Treasury AS yang tinggi dan lemahnya permintaan industri terus membatasi kenaikan.
Ringkasan singkat:
Perkembangan utama dalam beberapa hari terakhir adalah penilaian ulang ekspektasi terhadap keputusan kebijakan Fed pada Oktober. Menurut MarketWatch, pada 15 Oktober probabilitas kenaikan suku bunga dalam pertemuan 27–28 Oktober berada di 33.8%. Setelah pernyataan Ketua Fed Warsh pada 16 Oktober, probabilitas suku bunga tetap tidak berubah melampaui 85%. Pergeseran besar dalam ekspektasi pasar ini tidak menjamin kinerja positif bagi logam mulia.
Untuk perak, dua skenario harus dibedakan:
- Keputusan untuk tidak menaikkan suku bunga berpotensi positif karena mengurangi kemungkinan kenaikan lebih lanjut dalam biaya pinjaman.
- Peralihan menuju penurunan suku bunga akan menjadi katalis bullish yang jauh lebih kuat karena dapat menurunkan imbal hasil riil obligasi dan biaya peluang untuk memegang perak.
Untuk saat ini, pasar terutama memperhitungkan kemungkinan jeda kebijakan, bukan dimulainya siklus pelonggaran moneter yang baru.
Imbal hasil obligasi AS tetap menjadi hambatan utama.
Perak tidak menghasilkan pendapatan kupon atau bunga. Oleh karena itu, bahkan tanpa kenaikan suku bunga Fed, permintaan investasi dapat tetap lemah. Reli perak yang berkelanjutan memerlukan tiga kondisi yang terjadi secara bersamaan: penurunan imbal hasil riil obligasi Treasury AS, pelemahan Indeks Dolar AS (DXY), dan stabilisasi permintaan logam industri. Sejauh ini, belum ada konfirmasi bahwa kondisi-kondisi tersebut terjadi secara bersamaan.
Namun, kebijakan moneter hanya menjelaskan sebagian dari kinerja XAG/USD. Menurut World Silver Survey 2026:
- Permintaan perak global turun 2% pada 2025 menjadi 1.13 miliar ons.
- Konsumsi industri turun 3% menjadi 657.4 juta ons.
- Total permintaan diperkirakan turun lagi sebesar 2% pada 2026 menjadi 1.11 miliar ons.
- Defisit struktural pasar yang diproyeksikan untuk 2026 mencapai 46.3 juta ons.
- Permintaan koin dan batangan investasi diperkirakan meningkat 18% pada 2026, menurut perkiraan April.
Hal ini menyoroti kontradiksi utama di pasar saat ini: defisit pasokan fisik tetap berlangsung meskipun konsumsi industri menurun.
Risiko geopolitik juga tetap menjadi faktor penting dalam pembentukan harga. Konflik yang melibatkan Iran, ketidakpastian seputar pasokan energi, dan ketegangan perdagangan internasional dapat mendukung permintaan logam mulia.
Namun, dampaknya terhadap perak bersifat beragam.
Kenaikan harga minyak meningkatkan risiko inflasi dan dapat memaksa Fed mempertahankan kebijakan moneter restriktif lebih lama. Pada saat yang sama, memburuknya prospek manufaktur global dapat mengurangi permintaan perak sebagai bahan baku industri.
Akibatnya, emas dapat mengungguli perak selama periode meningkatnya ketegangan geopolitik, terutama ketika investor lebih memilih aset safe haven dengan eksposur yang lebih rendah terhadap siklus industri.
Jadi, apa hasilnya?
Kesimpulan pasar: menurunnya probabilitas kenaikan suku bunga sudah sebagian diperhitungkan dalam harga.
Perak terjebak di antara dua tren fundamental yang berlawanan.
Di satu sisi, proyeksi defisit struktural selama enam tahun berturut-turut, risiko geopolitik, dan permintaan investasi memberikan dasar bagi pemulihan harga dalam jangka menengah. Di sisi lain, biaya pinjaman yang tinggi, tekanan inflasi yang terus berlangsung, dan penurunan konsumsi industri membatasi potensi kenaikan.
Di satu sisi, proyeksi defisit struktural selama enam tahun berturut-turut, risiko geopolitik, dan permintaan investasi memberikan dasar bagi pemulihan harga dalam jangka menengah. Di sisi lain, biaya pinjaman yang tinggi, tekanan inflasi yang terus berlangsung, dan penurunan konsumsi industri membatasi potensi kenaikan.
Jadi, kita bertindak bijaksana dan menghindari risiko yang tidak perlu.
Semoga semuanya meraih profit!


