


















Hormuz memperketat tekanan di pasar minyak
Premi risiko geopolitik tidak akan hilang
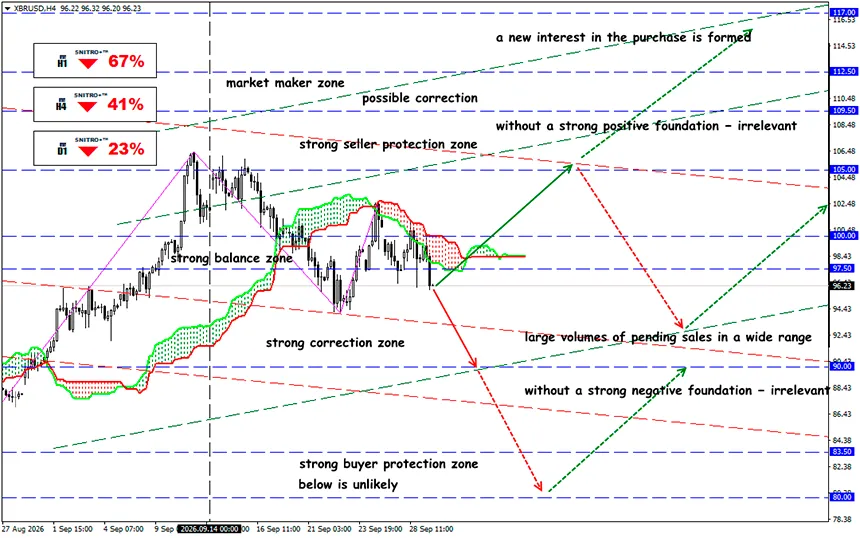
XBR/USD
Zona kunci: 95.00 - 97.50
Beli: 98.50 (dengan dasar fundamental positif yang kuat); target 102.00-103.50; StopLoss 97.50
Jual: 94.50 (saat pullback setelah menguji ulang 96.50); target 91.50-90.00; StopLoss 95.50
Negosiasi AS-Iran telah kembali ke jalur diplomatik, tetapi belum ada kesepakatan nyata. Pasar minyak kembali memperdagangkan bukan begitu banyak keseimbangan penawaran dan permintaan, melainkan probabilitas dibukanya kembali Selat Hormuz.
Ekspor minyak Timur Tengah telah pulih menjadi 12.8 juta bpd, tetapi defisit pasokan dan diesel yang mahal menjamin harga Brent tetap tinggi. Fakta bahwa negosiasi sedang berlangsung mengurangi probabilitas skenario paling parah, tetapi belum menghilangkan premi geopolitik: posisi kedua pihak mengenai sanksi, program nuklir, dan syarat untuk mengakhiri konflik masih sangat berbeda.
Pengingat:
Teheran mengusulkan pembukaan kembali Hormuz dan kembali ke negosiasi mengenai program nuklir dalam waktu tujuh hari jika Washington memenuhi sejumlah persyaratan. Ini termasuk mengakhiri blokade laut AS terhadap pelabuhan Iran, melonggarkan pembatasan ekspor minyak Iran, dan menerapkan gencatan senjata. Trump menolak versi awal proposal tersebut, tetapi kontak mediasi terus berlangsung.
Inilah sebabnya minyak menunjukkan sensitivitas yang sangat tinggi terhadap berita politik: laporan mengenai kemungkinan kompromi memicu aksi jual, sementara tanda-tanda kebuntuan dengan cepat membawa pembeli kembali.
Situasi di pasar fisik telah membaik. Arab Saudi menjadi sumber utama pemulihan: Kpler memperkirakan ekspor kerajaan pada September sekitar 5.4 juta bpd, dibandingkan dengan 2.446 juta bpd pada Agustus. Pengiriman melalui Ras Tanura meningkat dari sekitar 929,000 menjadi 3.6 juta bpd.
Menurut data awal Kpler, ekspor minyak dari tujuh produsen utama Timur Tengah — Arab Saudi, UEA, Irak, Oman, Qatar, Kuwait, dan Iran — pulih menjadi sekitar 12.8 juta bpd pada September. Namun wilayah tersebut masih memasok pasar sekitar 6 juta bpd lebih sedikit dibandingkan Februari.
Faktor penting lainnya adalah kekurangan diesel. Trump mengatakan bahwa ia mempertimbangkan pembatasan ekspor diesel AS “dengan sangat serius.” Dampaknya bagi pasar global dapat signifikan: AS mengekspor sekitar 1.5 juta bpd bahan bakar, sementara Eropa dan Amerika Latin termasuk tujuan terpenting. Pembatasan ekspor AS dapat menaikkan harga grosir diesel di Eropa hampir 2% untuk setiap minggu larangan tersebut tetap berlaku. Dengan kata lain, upaya administratif untuk menurunkan harga di AS kemudian dapat memperdalam kekurangan produk minyak.
Untuk posisi jangka menengah, indikator utama adalah:
- volume minyak aktual yang melewati Hormuz;
- ekspor dari Arab Saudi dan UEA;
- pemanfaatan pipa East-West;
- jumlah VLCC dan biaya pengiriman;
- struktur backwardation Brent;
- crack spread diesel dan gasoil.
Jika kesepakatan diplomatik disertai peningkatan berkelanjutan dalam pelayaran melalui Hormuz, premi geopolitik pada Brent akan memiliki alasan fundamental untuk menurun.
Jika negosiasi kembali gagal dan arus fisik berhenti pulih, pasar dapat dengan cepat kembali memperdagangkan defisit pasokan.
Dan apa hasilnya?
Dampak krisis ini sudah jauh melampaui pasar energi. Misalnya, korelasi antara WTI dan imbal hasil Treasury 10 tahun mencapai sekitar 65% pada September — level tertinggi sejak 1990. Alasannya jelas: harga minyak yang tinggi meningkatkan ekspektasi inflasi, sementara pasar memperhitungkan jalur kebijakan moneter yang lebih ketat.
Hal ini menciptakan rantai berikut:
minyak mahal → ekspektasi inflasi → kenaikan imbal hasil Treasury → tekanan pada saham → dukungan bagi dolar.
Situasi di sekitar Hormuz merupakan faktor kritis tidak hanya bagi Brent dan WTI. Hal ini dapat mengubah ekspektasi suku bunga, kurva imbal hasil AS, dan valuasi saham teknologi.
Meskipun krisis masih jauh dari selesai, pasar telah belajar untuk sebagian mengatasi dampaknya. Peningkatan pasokan fisik membatasi potensi rally minyak bahkan ketika risiko politik hampir tidak menurun.
Kontradiksi inilah yang akan menentukan arah Brent dalam waktu dekat. Pembukaan penuh Hormuz dapat secara tajam mengurangi premi geopolitik. Kegagalan negosiasi lainnya atau serangan terhadap infrastruktur energi akan kembali menjadikan defisit pasokan sebagai faktor utama pembentukan harga.
Jadi kita bertindak dengan bijak dan menghindari risiko yang tidak perlu.
Profit untuk kalian semua!


