


















Prancis mengubah utang menjadi risiko mata uang
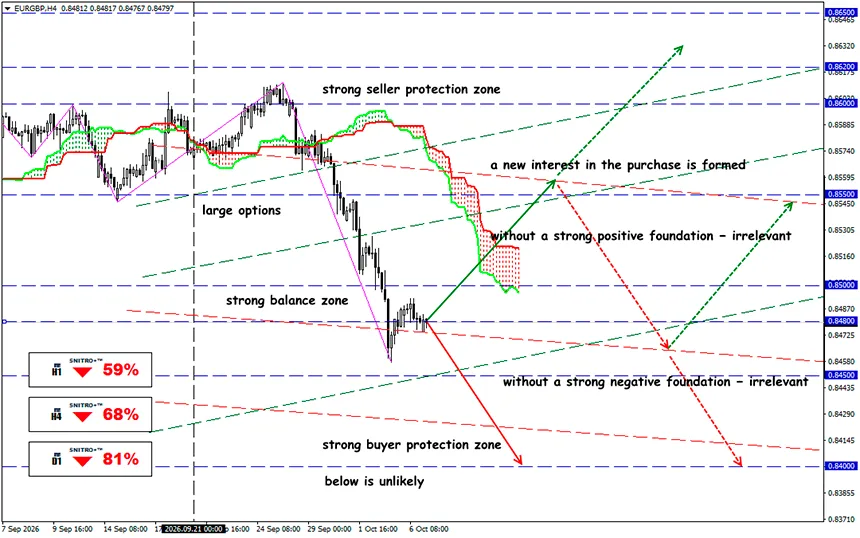
Euro kembali berada di bawah tekanan
EUR/GBP
Zona kunci: 0.8460 - 0.8500
Buy: 0.8510 (pada penembusan tegas di atas 0.8500); target 0.8600-0.8620; StopLoss 0.8460
Sell: 0.8450 (pada fundamental negatif yang kuat) ; target 0.8350; StopLoss 0.8500
Krisis utang Prancis telah menyebar melampaui pasar OAT: meningkatnya premi risiko membebani euro, mendukung franc Swiss, dan mengubah ekspektasi terhadap suku bunga ECB. Pertanyaan utama bagi mata uang adalah apakah tekanan di Prancis akan berubah menjadi krisis fragmentasi zona euro yang baru.
Selama sebagian besar dekade terakhir, meminjamkan uang kepada Prancis dianggap hampir sama amannya dengan meminjamkan kepada Jerman. Kepercayaan tersebut kini dengan cepat runtuh.
Pengingat:
Utang pemerintah Prancis mencapai €3.5955 triliun, atau 119.0% dari PDB, pada akhir Q2 2026. Biaya pinjaman Prancis mencapai level tertinggi sejak 2002, sementara selisih dengan Jerman melebar ke level tertinggi sejak 2011. Pekan lalu, investor menuntut imbal hasil hingga 5% untuk meminjamkan uang kepada pemerintah Prancis selama 10 tahun.
Prancis terlalu besar sehingga tekanan di pasar utangnya tidak dapat tetap bersifat lokal — risiko Prancis menjadi risiko Eropa. Premi yang diminta investor untuk memegang utang Prancis alih-alih utang Jerman telah meningkat ke level tertinggi sejak krisis utang zona euro 2011–2012.
Dengan kata lain, Prancis kini membayar lebih mahal untuk meminjam dibandingkan Italia dan Yunani, negara-negara yang berada di pusat krisis tersebut.
Rencana penyelamatan masih dalam pembahasan: Kamis lalu, pemerintahan Perdana Menteri Lecornu mengajukan rancangan anggaran 2027 yang mencakup sekitar €54 miliar dalam pemotongan belanja dan pendapatan tambahan. Target defisit adalah 5% dari PDB tahun depan, dibandingkan dengan 5.4% pada 2026.
Sekitar dua pertiga dari penyesuaian fiskal diperkirakan berasal dari pembatasan belanja dan sepertiga dari kenaikan pajak dan kontribusi. Langkah-langkah tersebut mencakup penghematan sebesar €6 miliar baik dalam sistem pensiun maupun layanan kesehatan. Belanja pemerintah, tidak termasuk pembayaran utang dan pertahanan, direncanakan akan dibekukan secara nominal, yang secara efektif akan memperketat anggaran setelah memperhitungkan inflasi.
Namun, alih-alih meyakinkan investor, rencana tersebut justru membuat mereka lebih berhati-hati.
Prancis telah memberikan tekanan pada euro melalui tiga saluran:
- Arus keluar modal langsung — jika investor internasional menjual OAT dan memindahkan uang tersebut ke luar blok mata uang, transaksi itu menciptakan permintaan langsung terhadap USD, CHF, atau mata uang lainnya dan penawaran EUR.
- Bank — kenaikan imbal hasil obligasi pemerintah berarti penurunan harga pasar. Bank-bank Prancis dan Eropa merupakan pemegang utama utang pemerintah, sehingga penurunan lebih lanjut pada OAT dapat mengurangi nilai agunan, meningkatkan volatilitas modal bank, dan memperketat kondisi keuangan.
- Ekspektasi ECB — inflasi memerlukan kebijakan yang ketat, tetapi kenaikan suku bunga lebih lanjut secara bersamaan meningkatkan tekanan pada negara-negara dengan tingkat utang tertinggi.
Inilah tepatnya mengapa pasar telah mengurangi ekspektasi terhadap pengetatan ECB lebih lanjut. Hal ini telah menjadi faktor tambahan di balik penurunan EUR/USD.
Namun, ekspresi paling jelas dari risiko Prancis terlihat pada EUR/CHF. Franc Swiss menjalankan dua fungsi sekaligus: sebagai mata uang safe-haven dan sebagai alternatif terhadap euro di Eropa.
Pound juga mendapatkan keuntungan dari pelemahan euro — Inggris berada di luar zona euro, sehingga risiko utang pemerintah Prancis tidak secara langsung masuk ke dalam mekanisme kebijakan moneter BOE. Inggris sendiri menghadapi biaya pembayaran utang yang tinggi dan kenaikan imbal hasil gilt. Oleh karena itu, dalam lingkungan risk-off global, GBP/USD sangat mungkin turun bersama EUR/USD. Selain itu, pasar saat ini mempertahankan ekspektasi yang lebih hawkish terhadap BoE, yang mendukung GBP relatif terhadap EUR.
Dan Apa Hasilnya?
ECB dapat menghentikan kepanikan, tetapi tidak dapat menyelesaikan masalah Prancis. Argumen tandingan utama terhadap skenario krisis zona euro yang baru adalah bahwa ECB kini memiliki instrumen yang belum ada pada awal krisis 2010–2012.
ECB dapat membeli obligasi pemerintah suatu negara jika pergerakan pasar yang tidak teratur mengancam transmisi kebijakan moneter tunggal. Namun, dalam operasi semacam itu, ECB harus mempertimbangkan kepatuhan terhadap aturan fiskal UE, keberlanjutan utang, dan kualitas kebijakan makroekonomi. Dan pembelian ini dimaksudkan untuk melawan dinamika pasar yang tidak dibenarkan oleh faktor fundamental. Namun, masalah Paris justru berakar pada utang yang tinggi dan defisit yang terus-menerus.
Secara ekonomi, arahnya jelas. Secara politik, hal itu tidak realistis: Prancis memasuki siklus pemilihan presiden 2027, parlemen terfragmentasi, dan perselisihan anggaran bertepatan dengan ketidakpuasan sosial.
Jadi kita perlu mengamati secara bersamaan:
Spread OAT-Bund → sektor perbankan → ekspektasi suku bunga ECB → EUR/CHF → EUR/USD.
Urutan ini saat ini memberikan sinyal paling awal mengenai perubahan rezim.
Jadi kita bertindak dengan bijak dan menghindari risiko yang tidak perlu.
Profit untuk kalian semua!


