


















Prancis sedang membunuh Euro
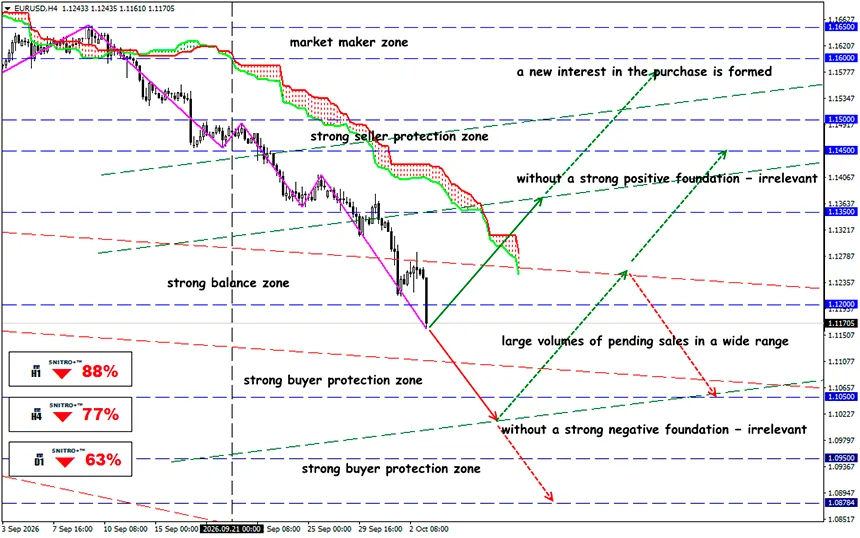
Pasar kembali memperdagangkan risiko fragmentasi zona euro
EUR/USD
Zona utama: 1.1150 - 1.1250
Buy: 1.1320 (berdasarkan fundamental positif yang kuat) ; target 1.1500-1.1580; StopLoss 1.1250
Sell: 1.1120 (pada pullback setelah pengujian ulang 1.1230) ; target 1.1000-1.0950; StopLoss 1.1200
Tekanan utang Prancis telah menyingkirkan NFP yang lemah dari pusat perhatian: EUR/USD telah mencapai level terendah sejak Mei 2025, sementara spread OAT–Bund telah mendekati level yang terlihat selama krisis utang negara. Bagi euro, yang penting sekarang bukan lagi inflasi, melainkan kepercayaan terhadap keberlanjutan fiskal Prancis.
Menurut teori, nonresiden melarikan diri dari suatu negara karena dua alasan: ketika pemerintah tidak mampu atau tidak mau membayar. Baik kelompok kanan maupun kiri yang berkuasa, Prancis harus dihindari seperti wabah karena kedua alasan tersebut. Alih-alih turun menjadi 5% dari PDB, defisit anggaran justru menuju 6%. Pada saat yang sama, meningkatnya biaya pinjaman dan biaya pembayaran utang membuat upaya pemerintah untuk menguranginya menjadi sangat sulit.
Rumor bahwa pelebaran spread antara obligasi Prancis dan Jerman ke level tertinggi sejak krisis utang negara Eropa 2012 akan mengakibatkan penurunan peringkat kredit Paris mendorong investor untuk menarik uang mereka. Selain itu, kenaikan yang sama cepatnya pada imbal hasil obligasi Italia, Yunani, dan Belgia, bersama dengan imbal hasil Prancis, menunjukkan bahwa penularan menyebar ke seluruh zona euro jauh lebih cepat daripada yang dapat diperkirakan.
Pengingat:
Fakta mengonfirmasi pelebaran tajam spread antara OAT Prancis bertenor 10 tahun dan Bund Jerman. Pada 5 Oktober, imbal hasil Prancis bertahan di sekitar 4.88–4.90%, sementara imbal hasil Jerman berada di sekitar 3.43%. Dengan demikian, premi Prancis berada di sekitar 145–146 bps. Setelah mencapai puncak sekitar 159 bps pada akhir pekan lalu, ini hanya merupakan koreksi kecil: puncak tersebut merupakan yang tertinggi dalam kira-kira 15 tahun.
- Kenaikan imbal hasil OAT bersamaan dengan penurunan atau stabilnya imbal hasil Bund menunjukkan bukan sekadar aksi jual obligasi global, melainkan pergeseran modal keluar dari Prancis dan menuju aset Eropa yang lebih aman.
- Utang pemerintah Prancis naik menjadi €3.5955 triliun, atau 119.0% dari PDB, pada akhir Q2, dibandingkan dengan 117.5% satu kuartal sebelumnya. Pada awal tahun, angka tersebut masih jauh lebih rendah.
- Prancis sudah memiliki peringkat A+ dari Fitch dan S&P. Moody’s mempertahankan peringkat Aa3 dengan prospek negatif dan merencanakan keputusan berikutnya pada 23 Oktober 2026. Pada 2 Oktober, lembaga tersebut secara terpisah menekankan bahwa fragmentasi politik mempersulit persetujuan anggaran dan konsolidasi fiskal.
Dengan latar belakang ini, bahkan NFP yang lemah tidak dapat menyelamatkan situasi. Pada September, NFP meningkat hanya sebesar 29,000, hampir tiga kali lebih rendah dari perkiraan, data untuk bulan-bulan sebelumnya direvisi turun sebesar 60,000, dan pengangguran meningkat menjadi 4.2%. Akibatnya, probabilitas pengetatan kebijakan moneter Fed pada Oktober turun menjadi 18%. Secara teori, hal ini seharusnya membuat dolar AS turun tajam. Kenyataannya, dolar menguat.
Faktanya, pertumbuhan NFP yang kuat tidak diperlukan agar Federal Reserve menaikkan suku bunga. Populasi yang menua dan pembatasan imigrasi memperlambat pertumbuhan pasokan tenaga kerja. Dengan latar belakang ini, bahkan peningkatan tingkat partisipasi menunjukkan kekuatan di pasar tenaga kerja.
Namun, masih terlalu dini untuk menggambarkan situasi ini sebagai pengulangan penuh krisis utang negara Eropa 2012. ECB memiliki Transmission Protection Instrument, yang dapat digunakan untuk melawan fragmentasi yang “tidak beralasan dan tidak teratur” di pasar obligasi. Dengan kata lain, regulator sekarang memiliki alat stabilisasi yang jauh lebih banyak dibandingkan pada tahap awal krisis sebelumnya.
ECB berada dalam posisi yang jauh lebih tidak nyaman.
Estimasi awal Eurostat menunjukkan inflasi HICP meningkat menjadi 3.8% y/y pada September dari 3.2% pada Agustus. Inflasi inti yang tidak termasuk energi, makanan, alkohol, dan tembakau meningkat dari 2.4% menjadi 2.5%. Komponen energi tetap sangat kuat di +18.8% y/y.
Secara formal, data ini mendukung pengetatan kebijakan lebih lanjut, tetapi tekanan utang Prancis secara radikal mempersulit pilihan. Jika ECB melanjutkan siklus pengetatan moneternya, imbal hasil obligasi zona euro akan naik lebih jauh lagi. ECB kemudian mungkin harus segera menyelamatkan euro.
Dan apa hasilnya?
Risiko utama bagi EUR/USD telah berubah. Hingga baru-baru ini, pasar membandingkan jalur suku bunga Fed dan ECB di masa depan; sekarang, premi untuk risiko fiskal dan politik zona euro telah ditambahkan ke diferensial suku bunga.
Tiga indikator kini menjadi fokus:
- spread OAT–Bund 10 tahun;
- probabilitas Moody’s mengambil tindakan pemeringkatan pada 23 Oktober;
- kesediaan ECB untuk memisahkan perjuangan melawan inflasi dari perlindungan mekanisme transmisi moneter.
Selama spread Prancis tetap berada di sekitar 145–150 bps dan EUR/USD diperdagangkan di bawah 1.1250–1.1300, prospeknya hanya bearish.
Jadi kita bertindak dengan bijak dan menghindari risiko yang tidak perlu.
Profit untuk kalian semua!


