


Eropa berada di bawah tekanan ganda
Hormuz mendorong minyak naik dan ECB menuju kenaikan suku bunga
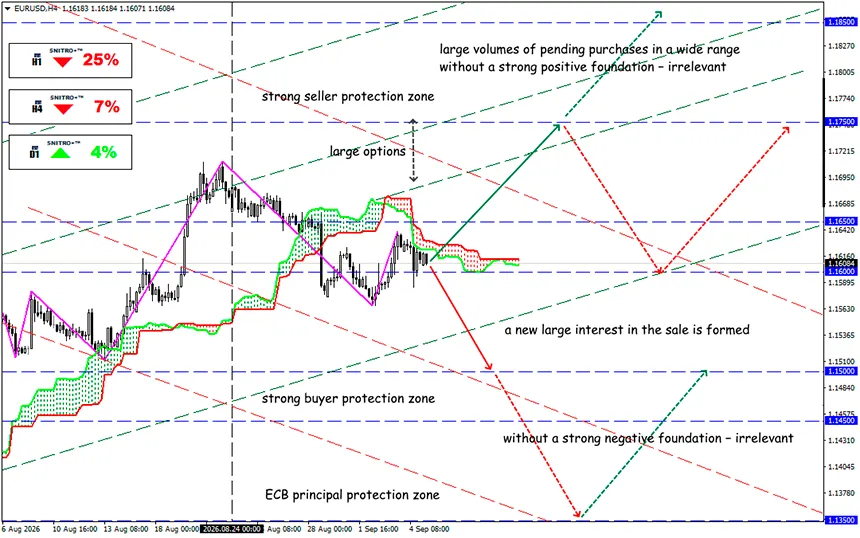
EUR/USD
Zona kunci: 1.1600 - 1.1650
Buy: 1.1680 (pada penembusan yang meyakinkan di atas 1.1650) ; target 1.1850-1.2000; StopLoss 1.1620
Sell: 1.1550 (dengan fundamental negatif yang kuat) ; target 1.1350; StopLoss 1.1620
Guncangan geopolitik memperkuat inflasi dan mengurangi ruang bagi saham Eropa untuk naik. Eropa memasuki minggu baru di bawah tekanan dua faktor sekaligus — peningkatan tajam risiko energi akibat ketegangan di sekitar Selat Hormuz dan ekspektasi kenaikan suku bunga ECB lainnya.
Pengingat:
Bagi saham, ini merupakan kombinasi yang berbahaya: kenaikan harga minyak meningkatkan inflasi, sementara kebijakan bank sentral yang lebih ketat menaikkan biaya modal. Saham Eropa memulai minggu dengan penurunan. STOXX 600 turun sekitar 0.1%, DAX 0.3%, ketika investor menilai konsekuensi eskalasi baru dalam konflik antara AS dan Iran serta bersiap menghadapi pertemuan ECB pada 10 September.
Sumber risiko utama adalah Selat Hormuz, yang dilalui oleh sebagian besar pasokan minyak dan LNG global. Eskalasi baru telah memengaruhi pasar komoditas: Brent naik menjadi sekitar $97.60 per barel, mencapai level tertinggi tujuh minggu.
Bagi Eropa, ini merupakan skenario yang sangat negatif.
Biaya bahan bakar yang lebih tinggi secara langsung meningkatkan biaya transportasi dan produksi sekaligus menaikkan ekspektasi inflasi. Jika gangguan pasokan berlanjut, guncangan energi dapat berubah dari faktor sementara menjadi tekanan yang lebih berkelanjutan terhadap margin bisnis Eropa.
Zona Euro sudah menunjukkan konsekuensi dari guncangan energi. Pada Agustus, inflasi konsumen meningkat menjadi 3.3% dari 2.9% pada Juli, sementara harga energi naik 14.3% secara tahunan. Pada saat yang sama, inflasi inti turun menjadi 2.4%, yang menunjukkan bahwa dorongan inflasi baru tersebut terutama berasal dari energi.
Bagi pasar saham, masalahnya bukan terletak pada kenaikan itu sendiri, melainkan pada prospek pengetatan lebih lanjut. Deutsche Bank sudah memperkirakan kemungkinan kenaikan 25 bp lagi pada Desember dan melihat 2.75% sebagai terminal rate yang lebih mungkin jika krisis energi berlanjut.
Hal ini menciptakan tekanan pada segmen yang paling sensitif terhadap biaya pembiayaan — real estat, konstruksi, dan perusahaan growth dengan arus kas berdurasi panjang.
AS menambahkan sumber tekanan lainnya.
- Situasi semakin rumit oleh data makroekonomi AS. Pada Agustus, ekonomi AS menambahkan 162,000 pekerjaan dibandingkan ekspektasi sekitar 55,000–65,000, sementara pengangguran tetap di 4.1%.
- Pasar tenaga kerja yang kuat mengurangi kebutuhan akan pelonggaran Fed yang cepat dan mendukung imbal hasil obligasi. Oleh karena itu, katalis utama berikutnya adalah CPI AS, yang diperkirakan akan dirilis menjelang pertemuan FOMC pada 15–16 September.
Bagi saham global, hal ini menciptakan kombinasi yang sangat tidak nyaman: harga minyak naik, ekspektasi inflasi meningkat, dan bank sentral memiliki lebih sedikit ruang untuk menurunkan suku bunga.
Dalam jangka pendek, keunggulan tetap berada pada strategi defensif.
- STOXX 600 dan DAX: kenaikan harga minyak dan imbal hasil obligasi menciptakan risiko koreksi lebih lanjut. Pembelian hanya dibenarkan jika premi geopolitik menurun dan pasar energi stabil.
- Perusahaan energi Eropa: tetap menjadi penerima manfaat relatif dari minyak yang mahal. Pada saat yang sama, trader harus memperhitungkan risiko pembalikan harga yang tajam jika terjadi deeskalasi di Timur Tengah.
- Real estat dan perusahaan growth: paling rentan terhadap kenaikan imbal hasil lebih lanjut. Di sini, tekanan dari suku bunga dapat melebihi dukungan dari pasar saham yang lebih luas.
Jadi, apa artinya ini?
Inflasi mendorong ECB kembali menuju kenaikan suku bunga. Pasar hampir sepenuhnya memperhitungkan kenaikan 25 bp pada suku bunga deposito ECB — dari 2.25% menjadi 2.50% — pada pertemuan 10 September.
Bagi trader, indikator utama sekarang bukan level indeks itu sendiri, melainkan rantai berikut:
Brent → ekspektasi inflasi → imbal hasil obligasi → kebijakan ECB/Fed → valuasi saham.
Selama Brent tetap berada di sekitar $100 dan bank sentral terpaksa merespons dorongan inflasi, potensi pertumbuhan berkelanjutan pada saham Eropa tetap terbatas.
Risiko utama bagi bull bukanlah kenaikan suku bunga ECB satu kali, melainkan skenario ketika krisis energi berkepanjangan memaksa bank sentral mempertahankan suku bunga tinggi lebih lama daripada yang diperkirakan pasar.
Bagi EUR/USD, kombinasi ECB yang lebih hawkish dan kenaikan suku bunga AS menciptakan risiko dua arah. Oleh karena itu, arah pasangan ini terutama akan bergantung pada dinamika relatif imbal hasil Bund dan Treasury, bukan semata-mata pada harga minyak.
Jadi kita bertindak dengan bijak dan menghindari risiko yang tidak perlu.
Profit untuk kalian semua!


