



Minyak dalam Kepanikan: Pasar Percaya Perang Akan Berakhir
Mengapa Pemulihan Ekspor Lebih Penting daripada Janji Diplomatik
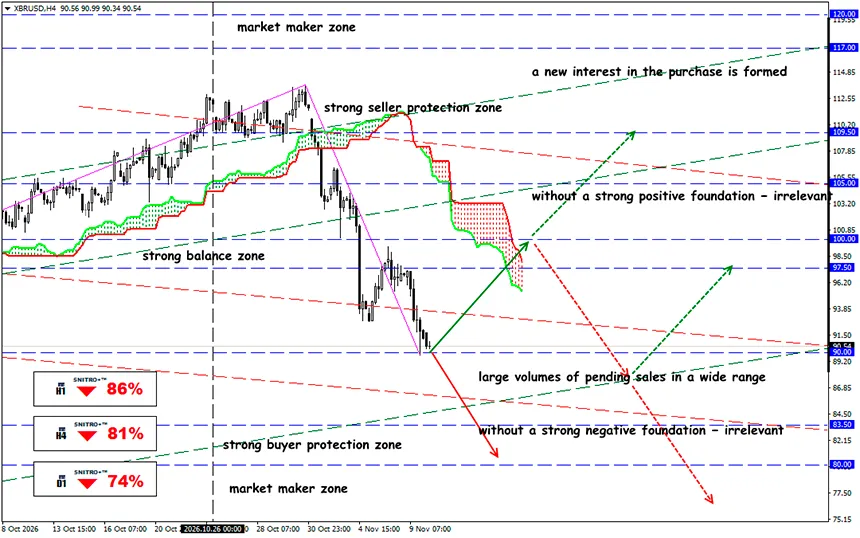
XBR/USD
Zona utama: 88.50 - 91.50
Buy: 92.50 (dengan faktor fundamental positif yang kuat); target 95.50-97.50; StopLoss 91.80
Sell: 87.50 (pada penembusan tegas di atas 90.00); target 85.50-83.50; StopLoss 88.20
Brent kehilangan hampir 6% dalam satu hari setelah pernyataan Trump mengenai berkurangnya risiko serangan lebih lanjut terhadap Iran. Pasar sedang mengurangi premi risiko perang, meskipun serangan terhadap kapal terus berlangsung dan ketentuan perjanjian damai belum disepakati.
Risiko utamanya adalah penilaian ulang harga minyak jika negosiasi gagal. Namun, Selat Hormuz tetap menjadi zona risiko militer, dan posisi AS serta Iran terus berbeda.
Secara fundamental, sangat penting untuk membedakan tiga indikator: produksi minyak, pengiriman ekspor, dan pengiriman aktual minyak mentah kepada pembeli akhir. Dinamika ketiganya dapat berbeda secara signifikan. Justru perbedaan inilah yang memungkinkan untuk menentukan seberapa beralasan...
Sebagai pengingat:
Sebelum konflik militer dimulai, Selat Hormuz menangani pengangkutan sekitar 20 juta barel minyak mentah dan produk minyak bumi setiap hari. Menurut studi IEA yang diterbitkan pada Februari, sebanyak 14.95 juta barel minyak mentah dan kondensat serta 4.93 juta barel produk minyak bumi melewati selat tersebut pada 2025. Total arus mencapai 19.87 juta barel per hari, atau sekitar seperempat perdagangan minyak global melalui laut.
Pasar terutama bereaksi terhadap perubahan retorika politik, sementara keamanan fisik pelayaran masih terbatas. Arus pasokan aktual hanya memberikan sedikit alasan untuk optimisme.
Irak dan Kuwait sangat rentan karena kemampuan mereka untuk mengalihkan volume yang signifikan melalui jaringan pipa alternatif yang ada terbatas. Arab Saudi dan UEA memiliki rute alternatif, tetapi kapasitasnya juga tidak cukup untuk sepenuhnya menggantikan volume transit sebelum perang. Selain itu, infrastruktur Arab Saudi tetap rentan terhadap serangan.
Berapa Banyak Minyak yang Benar-Benar Keluar dari Teluk Persia?
Data pelayaran dari awal November menunjukkan perbedaan yang tidak biasa antara aktivitas kapal tanker yang terlihat dan perkiraan ekspor aktual. Ada beberapa alasan mengapa statistik AIS mungkin meremehkan arus yang sebenarnya.
- Beberapa kapal melewati wilayah berbahaya dengan transponder yang dimatikan.
- Minyak dapat dipindahkan antarkapal di luar selat, sehingga kapal tanker terakhir tidak lagi tercatat sebagai pelayaran keluar konvensional dari Teluk Persia.
- Ekspor melalui Fujairah dan Yanbu sama sekali tidak mengharuskan kapal tanker melewati Hormuz.
Menurut studi analitis independen oleh Reeve Hayward tertanggal 8 November, rata-rata sekitar 11.5 juta barel per hari melewati selat dan rute terkait yang tidak transparan selama tujuh hari yang berakhir pada 3 November, setara dengan 67% dari tingkat sebelum perang yang sebanding. Ukuran pasokan regional yang lebih luas, termasuk terminal alternatif, mencapai 19.3 juta barel per hari, atau 83% dari volume sebelumnya.
Bagi pasar minyak, ini merupakan perbedaan yang fundamental.
Jika hanya mengandalkan jumlah kapal dengan AIS aktif, orang dapat secara keliru menyimpulkan bahwa hampir seluruh ekspor regional telah berhenti. Penggunaan estimasi arus kargo yang lebih luas menunjukkan gambaran yang tidak terlalu kritis, meskipun logistik masih mengalami gangguan yang signifikan.
Perbedaan kinerja Brent dan WTI sangat mencerminkan kondisi ini. Patokan internasional kehilangan 1.47 poin persentase lebih banyak daripada patokan Amerika. Hal ini sejalan dengan sensitivitas Brent yang lebih tinggi terhadap risiko yang memengaruhi pasokan melalui laut dari Teluk Persia.
Jadi, Apa Hasilnya?
Penurunan harga fisik belum membuktikan bahwa keseimbangan minyak global telah kembali normal. Pasokan dapat bergerak melalui koridor yang dilindungi, terminal ekspor alternatif, atau dengan memanfaatkan persediaan yang telah terakumulasi.
Mengatasi kekurangan pasokan jangka pendek tidak berarti risiko masalah logistik telah hilang.
Kembalinya kapal tanker ke rute pasokan utama tidak hanya bergantung pada keputusan politik untuk membuka kembali selat tersebut. Pemilik kapal dan perusahaan asuransi harus menerima jaminan keamanan yang dapat diterima. Jika tarif pengangkutan dan premi asuransi tetap tinggi, minyak fisik akan terus mencapai pembeli dengan biaya logistik yang meningkat, bahkan jika harga kontrak berjangka Brent turun.
Menghilangkan premi risiko perang membutuhkan lebih dari sekadar penghentian serangan besar, tetapi selama pasar menerima sinyal optimistis mengenai berakhirnya konflik, aksi jual minyak dapat berlanjut. Namun, upaya serangan yang berulang memaksa pelaku pasar untuk mempertahankan posisi defensif.
Jadi, kita bertindak bijaksana dan menghindari risiko yang tidak perlu.
Semoga semuanya meraih profit!


