


















Bom utang Prancis
Bisakah ECB menyelamatkan Euro?
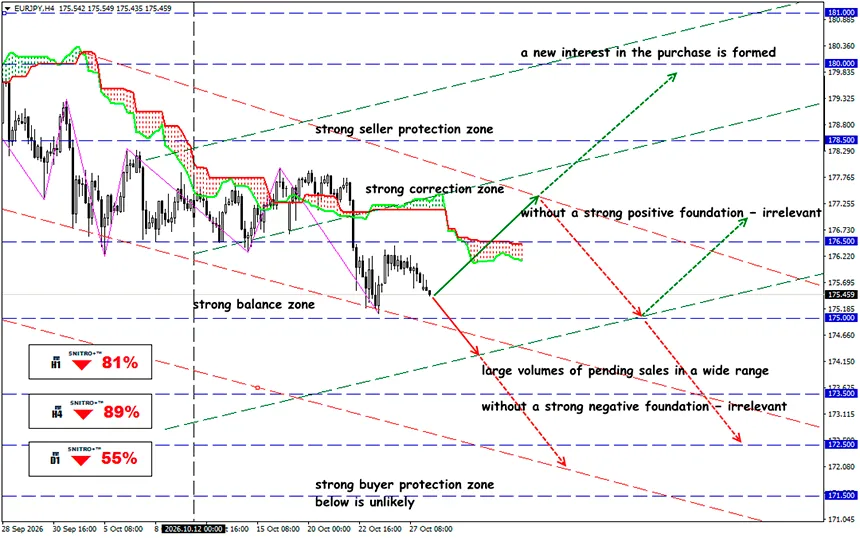
EUR/JPY
Zona utama: 175.00 - 176.00
Buy: 176.50 (dengan faktor fundamental positif yang kuat); target 178.50; StopLoss 175.80
Sell: 174.50 (pada penembusan tegas di atas 175.00) ; target 172.50; StopLoss 175.20
Imbal hasil obligasi Prancis telah mendekati 5%, sementara selisih imbal hasil terhadap Jerman telah melampaui 150 basis poin. Risiko utang negara memicu gelombang aksi jual lainnya. Trader harus menilai probabilitas runtuhnya Zona Euro dan prospek seluruh aset yang terkait dengan euro.
Eropa menyadari bahwa kenaikan suku bunga tidak lagi menjamin penguatan mata uang tunggal. Imbal hasil obligasi pemerintah Prancis terus meningkat, investor menuntut premi tambahan untuk risiko fiskal dan politik, sementara ECB berusaha mengendalikan inflasi sekaligus mencegah gangguan di pasar utang negara.
Sayangnya, pada 28 Oktober, imbal hasil obligasi OAT Prancis bertenor 10 tahun mencapai sekitar 4.965%, sementara Bund Jerman yang sebanding diperdagangkan dengan imbal hasil sekitar 3.382%. Selisihnya mencapai sekitar 158.3 basis poin.
Ringkasan singkat:
Ketika imbal hasil OAT naik lebih cepat daripada imbal hasil Bund, pasar memberikan sinyal peningkatan premi risiko khusus Prancis, bukan sekadar pengetatan kondisi keuangan secara umum di seluruh Eropa. Namun, krisis besar-besaran akan membutuhkan tanda peringatan tambahan: aksi jual yang meluas ke negara lain, memburuknya likuiditas, masalah dalam penempatan penerbitan obligasi baru, dan tekanan pada sistem perbankan. Untuk saat ini, penularan krisis masih didominasi oleh Prancis, bukan pengulangan krisis utang negara 2010–2012 dalam skala penuh. Meski demikian, pasar menganggap penularan tersebut sebagai kemungkinan yang sangat nyata.
Defisit Prancis secara signifikan melampaui batas acuan 3% dari PDB yang ditetapkan oleh aturan fiskal Eropa. Tekanan anggaran meningkat ketika obligasi lama jatuh tempo dan obligasi baru diterbitkan.
Proses ini dapat menciptakan siklus kenaikan biaya pembayaran utang yang saling memperkuat.
Saat ini belum ada tanda-tanda hilangnya akses ke pasar secara menyeluruh. Menurut LSEG, Prancis menerbitkan obligasi senilai €13.25 miliar pada lelang 15 Oktober, dengan rasio agregat penawaran terhadap jumlah yang diterbitkan sebesar 2.28. Hal ini menunjukkan bahwa permintaan masih bertahan, meskipun investor tetap tidak puas dan menuntut imbal hasil yang lebih tinggi.
Protes sosial di Prancis menjadi faktor tambahan yang mempersulit pelaksanaan kebijakan fiskal.
Setelah kerusuhan meluas pada 17–18 Oktober, saham dan obligasi Prancis mengalami tekanan. Pada pagi hari 19 Oktober, CAC 40 turun sekitar 1.18%, sementara imbal hasil OAT 10 tahun berada di sekitar 4.84%. Perusahaan yang berfokus pada pasar domestik, termasuk peritel, bisnis perhotelan dan restoran, serta bank, sangat sensitif terhadap situasi ini.
Perkembangan penting adalah keputusan pemeringkatan Moody's pada 23 Oktober. Lembaga tersebut mempertahankan peringkat kredit negara Prancis di Aa3 dengan prospek negatif. Hal ini untuk sementara meredakan kekhawatiran mengenai penurunan peringkat dalam waktu dekat, tetapi tidak menyelesaikan masalah struktural.
Besok, 29 Oktober, ECB akan mengadakan pertemuan kebijakan berikutnya, dengan tiga kemungkinan reaksi yang secara fundamental berbeda.
- ECB mempertahankan suku bunga tidak berubah dan menegaskan kembali sikap hawkish terhadap inflasi. Imbal hasil obligasi Eropa jangka pendek dapat memperoleh dukungan, sementara EUR/USD dan EUR/JPY dapat mengalami pemulihan sementara.
- ECB mempertahankan suku bunga tidak berubah dan menekankan risiko stabilitas keuangan. Pasar mungkin mulai mengurangi ekspektasi pengetatan kebijakan di masa depan. Hal ini berpotensi negatif bagi euro, tetapi positif bagi obligasi pemerintah.
- ECB secara eksplisit membahas instrumen untuk mengatasi fragmentasi pasar. Retorika tersebut dapat mempersempit spread OAT/Bund dan mengurangi premi risiko Eropa.
Jadi, apa hasilnya?
Bagi euro, yang penting bukanlah protes politik itu sendiri, melainkan dampaknya terhadap kemungkinan pengesahan anggaran, biaya pembiayaan pemerintah, dan stabilitas sektor perbankan.
Jika perselisihan parlemen di Prancis menunda keputusan anggaran, investor mungkin menuntut premi risiko tambahan bahkan tanpa penurunan peringkat kredit negara lainnya.
Faktor utang Prancis dapat berdampak lebih kuat pada EUR/JPY daripada EUR/USD jika risiko Eropa secara bersamaan memicu pengurangan transaksi carry trade dan peningkatan permintaan terhadap aset safe haven.
Pada saat yang sama, trader harus memperhitungkan keputusan Bank of Japan dan potensi perubahan ekspektasi terhadap kebijakan moneter Jepang.
Jadi, kita bertindak bijaksana dan menghindari risiko yang tidak perlu.
Semoga semuanya meraih profit!


