


فدرال رزرو برای دلار تله میگذارد
بازار روی افزایش نرخ بهره شرطبندی میکند
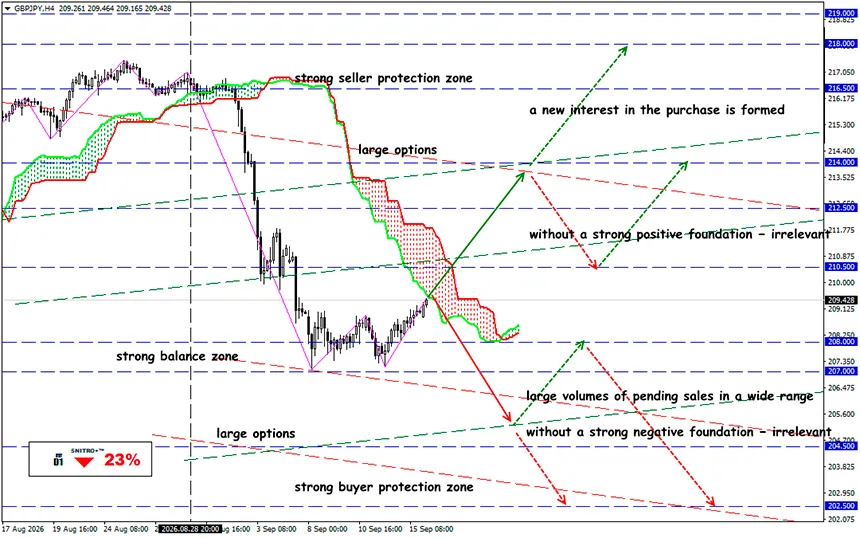
GBP/JPY
منطقه کلیدی: 208.00 - 210.00
خرید: 210.50 (در صورت شکست مطمئن بالاتر از 210.00)؛ هدف 213.50-215.00؛ StopLoss 209.80
فروش: 208.00 (با عوامل بنیادی منفی قوی) ؛ هدف 204.50؛ StopLoss 208.70
افزایش 25 واحد پایهای تقریباً بهطور کامل در قیمتها لحاظ شده است: ارزها به پیشبینیهای Fed واکنش نشان خواهند داد. سیاستگذار پولی با تورم 3.4%، افزایش بازده اوراق خزانه و احتمال تقریباً 90% افزایش نرخ بهره به جلسه 16 سپتامبر نزدیک میشود. برای بازار FX، سیگنال کوین وورش درباره مسیر آینده نرخهای بهره تعیینکننده خواهد بود.
پیش از جلسه، تردیدها هرچه کمتر میشوند — نرخ بهره برای نخستین بار از تابستان 2023 افزایش خواهد یافت.
بازار عملاً از سیاستگذار درخواست افزایش نرخ بهره دارد، با وجود نشانههای یک بازار کار متعادل. مهمترین استدلال به نفع سیاست انقباضی، تورمی بوده که شوک انرژی آن را تشدید کرده است.
احتمال حفظ محدوده 3.50–3.75% تنها 10.2% است. یک هفته پیش، بازار احتمال افزایش را فقط 58.4% برآورد میکرد.
یادآوری:
- روز جمعه، گزارش تورم ماه اوت نشان داد که تورم هسته بدون احتساب مواد غذایی و انرژی، رقم بسیار متعادلتر 2.4% سالانه را ثبت کرده است. 2.4% در دسته هزینهای «بدون احتساب بنزین». تورم هسته از بهار 2021 تاکنون تا این اندازه پایین نبوده است.
- CPI ایالات متحده در ماه اوت 0.4% ماهانه و 3.4% سالانه افزایش یافت. منبع این شتاب اهمیت ویژهای دارد: بنزین طی ماه 3.9% افزایش یافت و بیش از یکسوم افزایش ماهانه CPI کل را تشکیل داد. در همین حال
- PPI حتی سیگنال نگرانکنندهتری ارائه میدهد: قیمت تولیدکننده در ماه اوت 0.4% ماهانه و 5.4% سالانه افزایش یافت. این امر خطر انتقال هزینههای بالاتر شرکتها به قیمتهای مصرفکننده را افزایش میدهد.
Fed عملاً با دو تصویر متفاوت از تورم مواجه است: فشار پایهای قیمتها نسبتاً تحت کنترل به نظر میرسد، اما شوک انرژی بهشدت تورم کل و ریسکهای تورمی را افزایش داده است.
دومین استدلال به نفع سیاست انقباضی این است که اقتصاد ایالات متحده هنوز نشانهای از وخامت شدید بازار کار نشان نمیدهد.
اقتصاد ایالات متحده در ماه اوت 162,000 شغل ایجاد کرد، در مقایسه با تنها 21,000 شغل در ژوئیه. نرخ بیکاری در 4.1% باقی ماند. علاوه بر این، رشد اشتغال بهطور قابلتوجهی بالاتر از میانگین 12 ماه گذشته — حدود 31,000 در ماه — بود.
در نتیجه، انتخاب Fed اکنون کمدردسرتر به نظر میرسد: سیاستگذار میتواند با موج جدید تورمی مقابله کند، بدون آنکه مستقیماً ریسک آشکار رکود را در شرایط فعلی افزایش دهد. دقیقاً ترکیب CPI در 3.4% + PPI در 5.4% + بیکاری در 4.1% است که افزایش 25 واحد پایهای را به منطقیترین سناریوی پایه تبدیل میکند.
اوراق قرضه از همین حالا سیاست سختگیرانهتر Fed را معامله میکنند: بازده اوراق خزانه 2 ساله از 4.39% در 8 سپتامبر به 4.65% در 14 سپتامبر افزایش یافت، در حالی که بازده 10 ساله از 4.80% به 4.97% رسید. بازده واقعی TIPS دهساله نیز در همین دوره از 2.43% به 2.60% افزایش یافت.
افزایش بازده واقعی دلاری، جذابیت داراییهای آمریکایی را افزایش میدهد و حتی پیش از تصمیم واقعی FOMC از USD حمایت میکند. بنابراین، بخشی از ظرفیت رشد دلار پس از افزایش نرخ بهره از قبل محقق شده است.
یک وضعیت کلاسیک buy the rumor — sell the fact در حال شکلگیری است: یک افزایش 25 واحد پایهای ممکن است برای ایجاد یک رالی قدرتمند دیگر در USD کافی نباشد.
پس، این به چه معناست؟
پرسش اصلی 25 واحد پایه نیست، بلکه این است که بعد از آن چه اتفاقی میافتد. اگر Fed نرخ بهره را به 3.75–4.00% افزایش دهد، خود تصمیم بعید است غافلگیرکننده باشد. بازار پاسخها را در سه عنصر دیگر جستوجو خواهد کرد: dot plot جدید، پیشبینیهای اقتصادی FOMC و لحن وورش در کنفرانس مطبوعاتی.
- سیگنال مثبت قوی برای دلار، خود افزایش نرخ در سپتامبر نخواهد بود، بلکه تأیید این موضوع است که گام دوم نیز ممکن است.
- اگر Fed امکان افزایشهای بیشتر نرخ بهره را تأیید کند، دلار حمایت بنیادی دریافت خواهد کرد، بهویژه در برابر پوند و ارزهای اروپایی کمبازده.
- اما اگر Fed خود را به یک افزایش محدود کند و روشن سازد که گامهای بعدی از پیش تعیین نشدهاند، خطر واکنش کلاسیک sell the fact وجود دارد: بازدهها عقبنشینی خواهند کرد، موقعیتهای خرید USD شروع به بسته شدن میکنند و EUR/USD و GBP/USD فضای لازم برای رشد اصلاحی را به دست خواهند آورد.
برای GBP، توازن بنیادی به دلیل جلسه BoE در 17 سپتامبر ضعیفتر به نظر میرسد. ترکیب افزایش نرخ Fed و باقی ماندن Bank Rate در 3.75%، استدلالها برای فشار بر این جفتارز را تقویت میکند. با این حال، ورود به موقعیت دقیقاً در لحظه انتشار تصمیم FOMC با ریسک بالاتر اسلیپیج همراه است.
پیش از اعلام FOMC، باز کردن موقعیتهای جهتدار بزرگ نسبت ریسک/بازده نامطلوبی دارد: افزایش نرخ بهره تقریباً بهطور کامل در قیمتها لحاظ شده است.
بنابراین، سیگنال کلیدی در 16 سپتامبر رقم 4.00% نیست، بلکه پاسخ بازار به این پرسش است که آیا این رقم نقطه پایان است یا نخستین گام از یک چرخه جدید افزایش نرخ بهره.
بنابراین هوشمندانه عمل میکنیم و از ریسکهای غیرضروری اجتناب میکنیم.
سود نصیب همگیتان!


