


O Fed está preparando uma armadilha para o dólar
O mercado está apostando em um aumento da taxa
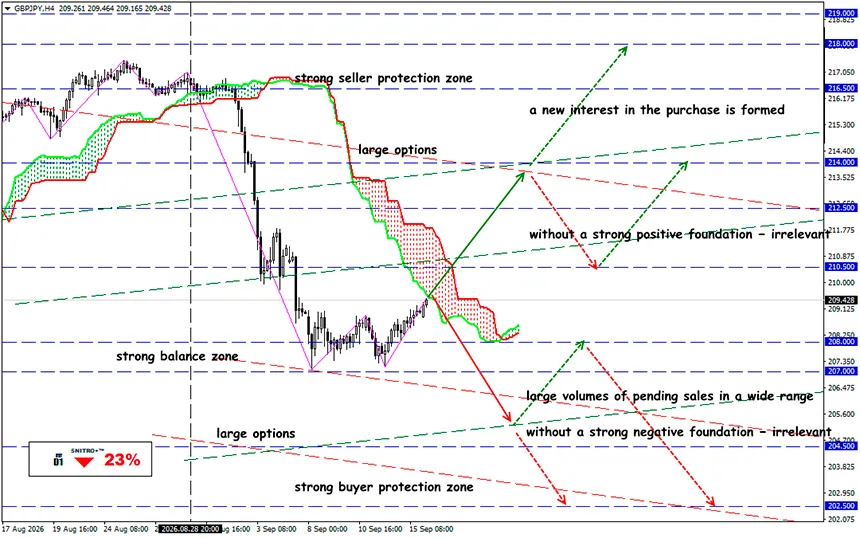
GBP/JPY
Zona-chave: 208.00 - 210.00
Compra: 210.50 (em um rompimento confiante acima de 210.00); alvo 213.50-215.00; StopLoss 209.80
Venda: 208.00 (com fundamentos fortemente negativos) ; alvo 204.50; StopLoss 208.70
Um aumento de 25 pb está praticamente precificado: as moedas reagirão às projeções do Fed. O regulador monetário chega à reunião de 16 de setembro com a inflação em 3.4%, os rendimentos dos Treasuries em alta e uma probabilidade de quase 90% de aumento da taxa. Para o mercado cambial, o sinal de Kevin Warsh sobre a trajetória futura das taxas será decisivo.
Há cada vez menos dúvidas antes da reunião — a taxa será elevada pela primeira vez desde o verão de 2023.
O mercado praticamente exige um aumento da taxa por parte do regulador, apesar dos sinais de um mercado de trabalho moderado. O principal argumento a favor do aperto tem sido a inflação, intensificada pelo choque energético.
A probabilidade de manutenção da faixa de 3.50–3.75% é de apenas 10.2%. Uma semana antes, o mercado estimava a probabilidade de aumento em apenas 58.4%.
Um lembrete:
- Na sexta-feira, o relatório de inflação de agosto mostrou que a inflação subjacente, excluindo alimentos e energia, foi de 2.4% a/a, significativamente mais moderada. 2.4% na categoria de despesas “excluindo gasolina”. A inflação subjacente não estava tão baixa desde a primavera de 2021.
- O CPI dos EUA subiu 0.4% m/m e 3.4% a/a em agosto. A origem da aceleração é particularmente importante: a gasolina subiu 3.9% no mês e respondeu por mais de um terço do aumento mensal do CPI geral. Ao mesmo tempo
- O PPI fornece um sinal ainda mais alarmante: os preços ao produtor subiram 0.4% m/m e 5.4% a/a em agosto. Isso aumenta o risco de que os custos corporativos mais elevados sejam repassados aos preços ao consumidor.
O Fed está efetivamente enfrentando dois quadros diferentes de inflação: a pressão subjacente sobre os preços parece relativamente controlada, mas o choque energético aumentou fortemente a inflação geral e os riscos inflacionários.
O segundo argumento a favor do aperto é que a economia dos EUA ainda não apresenta sinais de deterioração acentuada do mercado de trabalho.
A economia dos EUA adicionou 162,000 empregos em agosto, em comparação com apenas 21,000 em julho. O desemprego permaneceu em 4.1%. Além disso, o crescimento do emprego ficou significativamente acima da média dos 12 meses anteriores — cerca de 31,000 por mês.
Consequentemente, a escolha do Fed agora parece menos dolorosa: o regulador pode combater o novo impulso inflacionário sem aumentar diretamente o risco evidente de recessão hoje. É precisamente a combinação de CPI em 3.4% + PPI em 5.4% + desemprego em 4.1% que torna um aumento de 25 pb o cenário-base mais lógico.
Os títulos já estão negociando uma política mais restritiva do Fed: o rendimento dos Treasuries de 2 anos subiu de 4.39% em 8 de setembro para 4.65% em 14 de setembro, enquanto o rendimento de 10 anos aumentou de 4.80% para 4.97%. O rendimento real dos TIPS de 10 anos subiu de 2.43% para 2.60% no mesmo período.
O aumento dos rendimentos reais em dólar eleva a atratividade dos ativos dos EUA e dá suporte ao USD mesmo antes da decisão efetiva do FOMC. Portanto, parte do potencial de alta do dólar após o aumento da taxa já foi realizada.
Está surgindo uma situação clássica de buy the rumor — sell the fact: um único aumento de 25 pb pode não ser suficiente para desencadear outra forte alta do USD.
Então, o que isso significa?
A principal questão não são os 25 pb, mas o que vem depois. Se o Fed elevar a taxa para 3.75–4.00%, a decisão em si dificilmente será uma surpresa. O mercado buscará respostas em três outros elementos: o novo dot plot, as projeções econômicas do FOMC e a retórica de Warsh na coletiva de imprensa.
- Um forte sinal positivo para o dólar não será o aumento de setembro em si, mas a confirmação de que um segundo passo é possível.
- Se o Fed confirmar a possibilidade de novos aumentos da taxa, o dólar receberá suporte fundamental, principalmente contra a libra e moedas europeias de baixo rendimento.
- Se, no entanto, o Fed se limitar a um único aumento e deixar claro que os próximos passos não estão predeterminados, existe o risco de uma reação clássica de sell the fact: os rendimentos recuarão, posições compradas em USD começarão a ser fechadas e EUR/USD e GBP/USD ganharão espaço para uma alta corretiva.
Para a GBP, o equilíbrio fundamental parece mais fraco devido à reunião do BoE em 17 de setembro. A combinação de um aumento do Fed e da Bank Rate permanecendo em 3.75% fortalece o argumento a favor de pressão sobre o par. No entanto, entrar em uma posição diretamente no momento em que a decisão do FOMC é divulgada envolve um risco elevado de slippage.
Antes do anúncio do FOMC, abrir grandes posições direcionais oferece uma relação risco/retorno desfavorável: o aumento da taxa está quase totalmente precificado.
Assim, o principal sinal em 16 de setembro não será o número 4.00%, mas a resposta do mercado sobre se ele representa o ponto final ou o primeiro passo de um novo ciclo de alta das taxas.
Portanto, agimos com sabedoria e evitamos riscos desnecessários.
Lucros para todos!


