


Petróleo quente: a margem de segurança está se esgotando
O mercado está perdendo suas rotas de reserva
XBR/USD
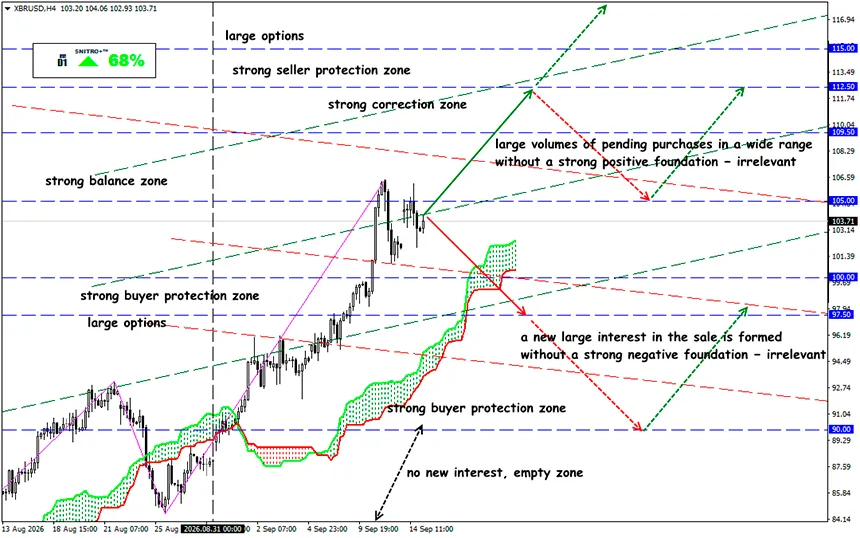
Zona-chave: 101.50 - 105.00
Compra: 106.00 (em um rompimento confirmado de 105.00); alvo 108.50-109.50; StopLoss 105.00
Venda: 100.00 (com fundamentos fortemente negativos); alvo 96.50; StopLoss 101.00
O mercado global de petróleo está entrando em uma fase perigosa: os estoques de petróleo bruto caíram mais de 500 milhões de barris, enquanto o ataque ao oleoduto East-West da Arábia Saudita privou o mercado de uma rota-chave de desvio em torno de Hormuz. Agora, os preços dependem da velocidade dos reparos, da logística e da destruição da demanda. Os políticos já não conseguem sustentar este mercado.
O principal fator já não é o volume de produção, mas o tamanho da margem de segurança restante. Os estoques vêm caindo pelo sexto mês consecutivo, parte da produção do Oriente Médio foi interrompida, o sistema de refino opera sob fortes restrições e a guerra afetou simultaneamente o Estreito de Hormuz, o Mar Vermelho e a principal rota saudita criada especificamente para contornar Hormuz.
Um lembrete:
O relatório de setembro da IEA mostrou que os estoques globais observados de petróleo caíram mais 95 milhões de barris somente em agosto, ou aproximadamente 3.1 milhões de bpd. Desde o fim de fevereiro, a redução acumulada atingiu 507 milhões de barris, equivalente a uma queda média de cerca de 2.8 milhões de bpd. O ritmo de esgotamento dos estoques está acelerando.
A estrutura da queda de agosto é particularmente reveladora. Os estoques de petróleo em “navios-tanque fundeados” caíram 65 milhões de barris, já que os ataques restringiram as exportações do Oriente Médio. Os estoques fora da OECD diminuíram 52 milhões de barris, com a China sendo uma das principais fontes da redução. Nos países da OECD, os estoques aumentaram 23 milhões de barris, mas isso ocorreu ao mesmo tempo em que as reservas governamentais foram reduzidas em 19 milhões de barris.
O sistema global ainda não ficou sem petróleo, mas sua margem de segurança está diminuindo rapidamente.
O problema já não se limita a Hormuz. O mercado tentou compensar as perdas por meio de rotas alternativas. Os fluxos pelo Bab el-Mandeb, por exemplo, aumentaram de 5.4 milhões de bpd no Q4 2025 para 8.1 milhões de bpd no Q2 2026. Cerca de 9.4 milhões de bpd passaram pelo Cabo da Boa Esperança, enquanto 5.8 milhões de bpd seguiram pelo Canal de Suez e SUMED.
- O ataque ao oleoduto East-West da Arábia Saudita mostrou-se muito mais perigoso do que um dano comum à infraestrutura energética. Em condições de guerra, a Arábia Saudita vinha efetivamente redirecionando cerca de 4 milhões de bpd por essa rota, contornando Hormuz. O bombeamento foi interrompido após os ataques de 11 de setembro.
- Um oleoduto inoperante ainda não significa a perda imediata de 4 milhões de bpd. As exportações a partir de Yanbu podem continuar por algum tempo utilizando estoques, mas, no ritmo atual de embarques, eles durarão aproximadamente 5–7 dias. Volumes adicionais estão armazenados nos terminais egípcios de Ain Sokhna e Sidi Kerir, mas podem prolongar esse período apenas por pouco tempo.
- As estimativas para o prazo de reparo variam significativamente: de 3 semanas a 5–6 semanas. A Saudi Aramco ainda não anunciou um cronograma oficial de restauração.
O mercado encontrou um clássico descompasso de tempo: os estoques de exportação são medidos em dias, enquanto os potenciais reparos são medidos em semanas.
Outro fator negativo é que a reunião planejada entre o Irã e os países do Golfo Pérsico em Omã sobre um regime temporário de navegação por Hormuz foi adiada. Ainda não foi definida uma nova data.
Os preços elevados já começaram a destruir a demanda global. Anteriormente, um trader podia supor que o fechamento de uma rota aumentaria a carga sobre outra. Agora, Hormuz — East-West — Bab el-Mandeb estão simultaneamente vulneráveis. A oferta está caindo mais rapidamente do que a demanda. A diferença está sendo compensada por estoques, adaptação logística e destruição efetiva da demanda.
Então, o que isso significa?
A reação dos preços reflete precisamente a redução dos estoques e da oferta disponíveis. O que poderia interromper a crise:
- A restauração parcial ou total do East-West proporcionaria um forte impulso baixista de curto prazo.
- Um acordo diplomático que permita um aumento sustentado do tráfego por Hormuz.
- Maior destruição da demanda global devido ao combustível caro.
- Restauração completa da produção em 2027.
Portanto, o mercado atual é extremamente altista no curto prazo, mas significativamente menos claro no horizonte de 2027.
Para o Brent, o cenário principal continua sendo comprar nas quedas enquanto o East-West permanecer fora de operação e o tráfego por Hormuz estiver restrito. O cenário de $150 ainda não é o caso-base, mas já não é considerado extremo.
A zona de $110–114 está se tornando uma importante resistência de curto prazo: a consolidação acima de $113.50 aumentará a probabilidade de um movimento primeiro em direção a $120–126 e, no caso de outra grande interrupção de oferta, em direção a $140–150.
Portanto, agimos com sabedoria e evitamos riscos desnecessários.
Lucros para todos!


