


















CFD ګانې او فیوچرونه: د بیې د حرکتونو د سوداګرۍ دوه لارې

CFD ګانې او فیوچرونه په ډېرو برخو کې یو بل ته ورته دي. دواړه وسایل سوداګرو ته اجازه ورکوي چې د بیې د حرکتونو سوداګري وکړي، هم د بیې د لوړېدو او هم د ټیټېدو پر مهال پوزیشنونه پرانیزي، او لیوریج وکاروي. په ورته وخت کې، اړینه نه ده چې خپله بنسټیزه شتمني وپېرل شي.
CFD ګانې او فیوچرونه په ډېرو برخو کې یو بل ته ورته دي. دواړه وسایل سوداګرو ته اجازه ورکوي چې د بیې د حرکتونو سوداګري وکړي، هم د بیې د لوړېدو او هم د ټیټېدو پر مهال پوزیشنونه پرانیزي، او لیوریج وکاروي. په ورته وخت کې، اړینه نه ده چې خپله بنسټیزه شتمني وپېرل شي.
له همدې امله، دا اسانه ده چې دواړه په یوه کټګورۍ کې واچول شي. د بېلګې په توګه، یو سوداګر کولی شي پر تېلو CFD پرانیزي یا د تېلو فیوچر قرارداد غوره کړي او په دواړو حالتونو کې د بیې له حرکت څخه پایله ترلاسه کړي. خو خپله معاملې به په بېلابېل ډول جوړې شوې وي.
CFD د سوداګر او بروکر ترمنځ یو قرارداد دی. د فیوچر قرارداد په اکسچینج کې معامله کېږي، او اصلي پارامترونه یې له مخکې ټاکل شوي وي: د قرارداد اندازه، د بیې لږ تر لږه بدلون، د تصفیې کړنلاره، او د پای نېټه لرونکو فیوچرونو لپاره، د پای نېټه.
دا توپیر نږدې پر هر بل څه اغېز کوي: د پوزیشن د اندازې پر انتخاب، د مارجن پر اندازې، لګښتونو، نقدیني، او پر دې چې کله د قرارداد د پای نېټه نږدې کېږي له پوزیشن سره څه پېښېږي. لاندې به موږ the difference between CFDs and futures وګورو او دا چې ولې په یوه بازار کې دوه وسایل بېلابېل چلند کولی شي.
CFD څه شی دی
CFD یو مشتق مالي وسیله ده چې سوداګرو ته اجازه ورکوي پرته له دې چې بنسټیزه شتمني وپېري، د هغې د بیې د بدلونونو سوداګري وکړي.
CFD ګانې، د بېلګې په توګه، له ونډو، د ونډو شاخصونو، د اسعارو جوړو، سرو زرو، او تېلو سره تړل کېدای شي.
د بېلګې په توګه، که یو سوداګر پر سرو زرو CFD غوره کړي، هغه خپله فلز نه اخلي او مالک یې نه ګرځي. د معاملې پایله په دې پورې اړه لري چې د پوزیشن د پرانیستلو او تړلو ترمنځ بیه څومره بدلېږي.
که یو پوزیشن د بیې د لوړېدو په تمه پرانیستل شي او بیه واقعاً لوړه شي، توپیر د سوداګر په ګټه وي. که بیه راټیټه شي، زیان رامنځته کېږي. د لنډ پوزیشن لپاره منطق برعکس دی.
CFD معمولاً په مرکزي اکسچینج کې د جلا وسیلې په توګه نه معامله کېږي. معامله د بروکر له لارې اجرا کېږي، چې نرخونه برابروي، د پوزیشن شته اندازې ټاکي، او د سوداګرۍ شرایط مشخصوي.
له همدې امله، د CFD پارامترونه د بروکرانو ترمنځ توپیر کولی شي. د بېلګې په توګه، په یوه بازار کې د CFD ګانو لپاره بېلابېل بروکران ښايي د معاملې بېلابېلې لږ تر لږه اندازې، د مارجن اړتیاوې، یا د پوزیشن د رولاوور لګښتونه ولري.
موږ د دې وسیلې میکانیزم په لا ډېر تفصیل سره په مقاله CFD Demystified کې تشریح کړی.
فیوچرونه څه دي
د فیوچر قرارداد هم یو مشتق مالي وسیله ده، خو جوړښت یې له CFD څخه د پام وړ توپیر لري.
دا ډول قراردادونه په اکسچینج کې معامله کېږي. د هر یوه اصلي پارامترونه له مخکې ټاکل کېږي: کومه شتمني د قرارداد بنسټ جوړوي، د شتمنۍ څو واحدونه له یوه قرارداد سره برابر دي، او د بیې کوم لږ تر لږه بدلون کارول کېږي. د پای نېټه لرونکي فیوچرونه هم له مخکې ټاکل شوې د پای نېټه لري.
د بېلګې په توګه، د تېلو یو فیوچر قرارداد ښايي د ټاکلي شمېر بېرلو سره برابر وي. د ونډو د شاخص فیوچر قرارداد د شتمنۍ فزیکي مقدار نه لري، خو ټاکل شوی ضرب کوونکی لري چې په شاخص کې د یوه پواینټ د حرکت ارزښت ټاکي.
سوداګر نه شي کولی د قرارداد خپله اندازه بدله کړي. که یو قرارداد کافي نه وي، دوه یا درې قراردادونه پرانیستل کېدای شي. که برعکس، یو قرارداد ډېر لوی وي، سوداګر باید د هغې کوچنۍ نسخه ولټوي، که موجوده وي.
په ورته وخت کې، د معاملې پرانیستل د فیوچر قرارداد د بشپړ اسمي ارزښت جمع کولو ته اړتیا نه لري. لکه د CFD ګانو په څېر، مارجن کارول کېږي، خو د محاسبې او د پوزیشن د ساتلو اصول یې توپیر لري.
Futures vs CFDs: اصلي توپیرونه
که اصلي ټکي سره یوځای کړو، انځور داسې ښکاري:
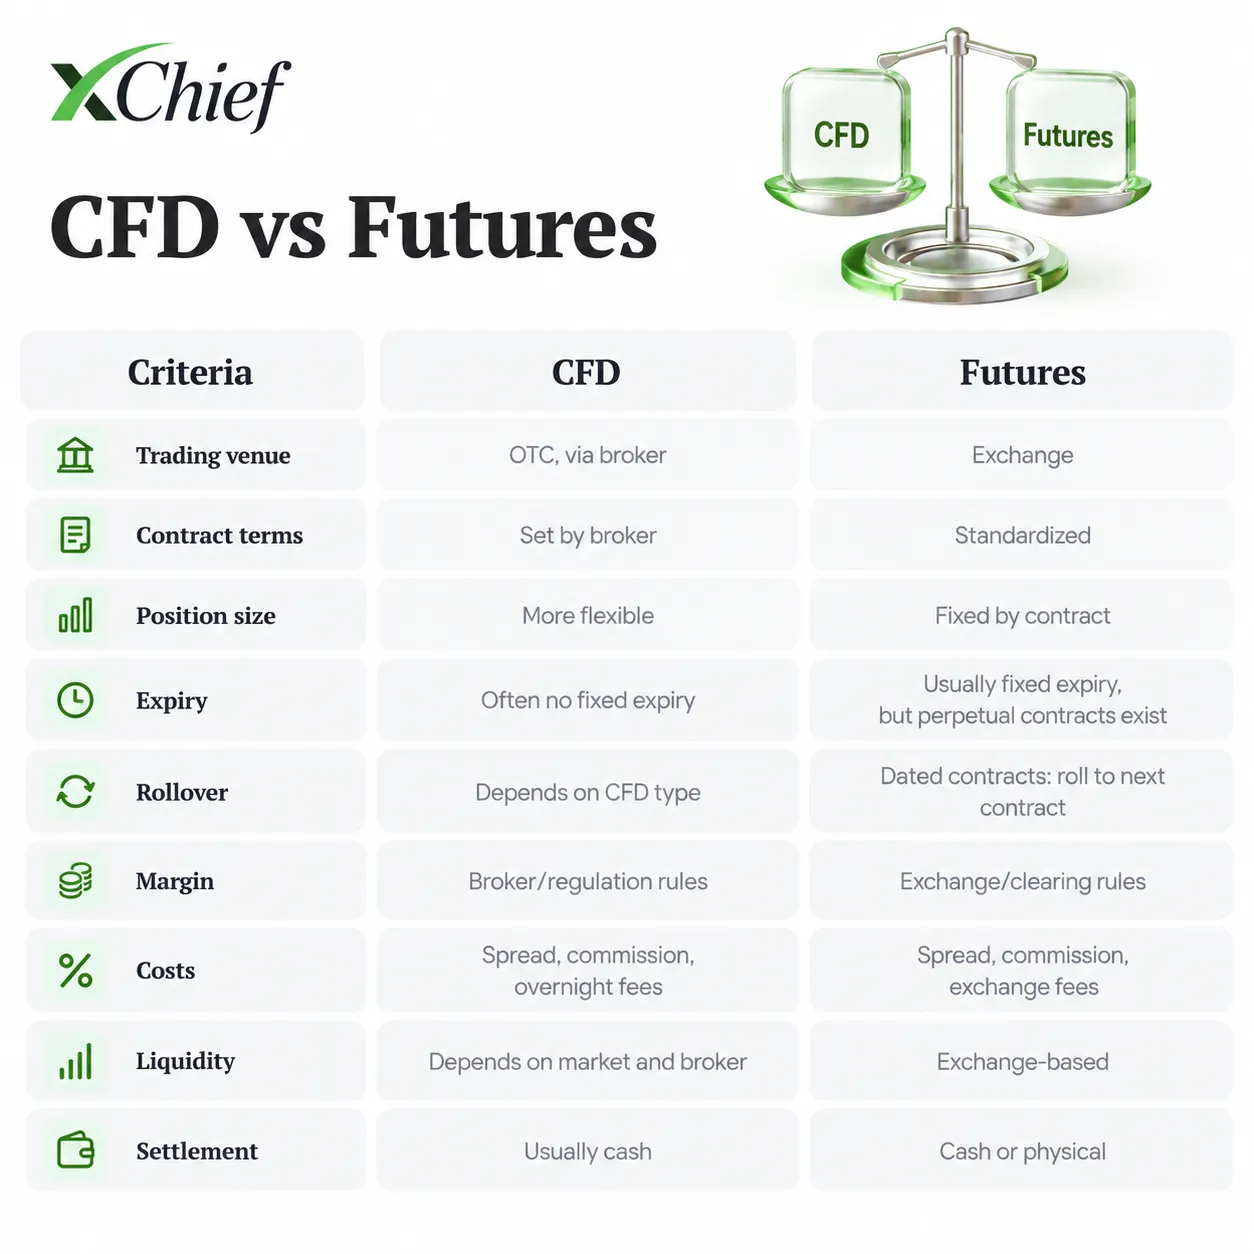
دا جدول عمومي منطق ښيي، خو شرایط د هرې ډلې دننه توپیر کولی شي.
د بېلګې په توګه، ټول CFD ګانې دایمي نه دي. ځینې یې له ځانګړو فیوچر قراردادونو سره تړلي وي او ښايي د پای نېټه هم ولري. له بلې خوا، فیوچرونه ښايي د یوې شتمنۍ لپاره د بېلابېلو قرارداد اندازو څو نسخې ولري.
د قرارداد اندازه
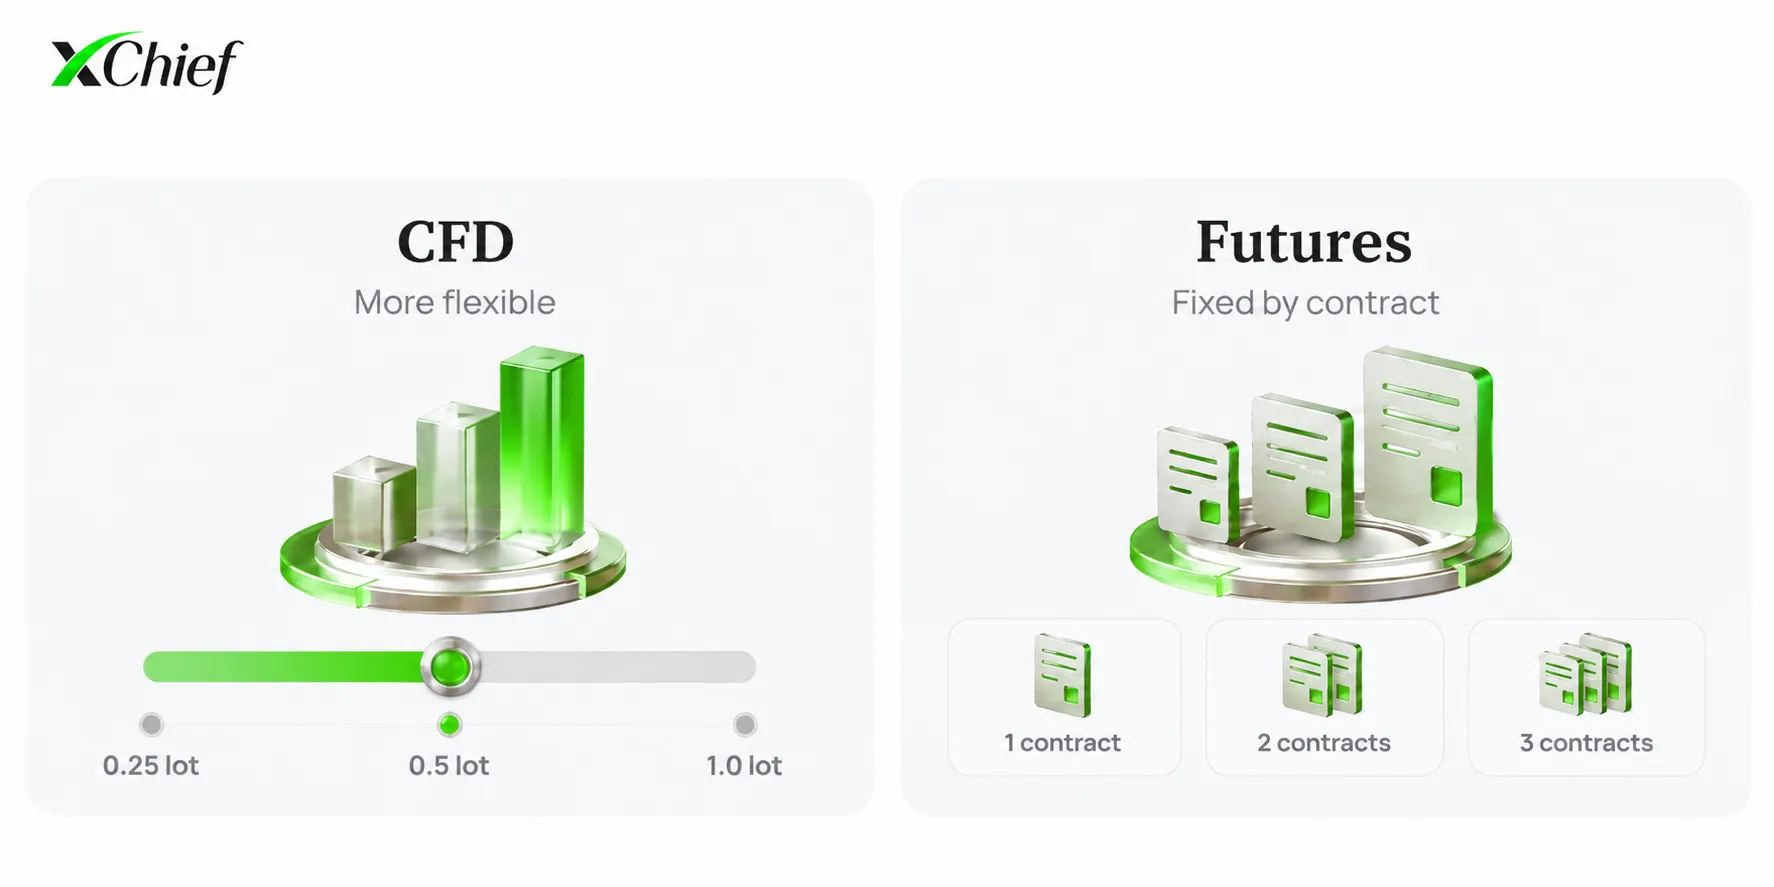
د معاملې اندازه د CFD ګانو او فیوچرونو ترمنځ یو له تر ټولو څرګندو توپیرونو څخه ده.
د CFD ګانو په صورت کې، حجم معمولاً په کافي انعطاف سره ټاکل کېدای شي. د وسیلې له مخې، دا ښايي په لاټونو، د لاټ په برخو، د ونډو په شمېر، یا نورو واحدونو کې مشخص شي.
فرض کړئ یو سوداګر غواړي په یوه ځانګړي بازار کې کوچنی پوزیشن واخلي. که د بروکر شرایط اجازه ورکړي، د CFD حجم مناسبې اندازې ته کمېدای شي، پرته له دې چې یو بشپړ معیاري لوی قرارداد واخیستل شي.
په ورته وخت کې، بیا هم بشپړه ازادي نشته. هره وسیله مشخصات لري: د معاملې لږ تر لږه حجم، د یوه لاټ اندازه، د بیې د یوه پواینټ د حرکت ارزښت، او نور پارامترونه.
د فیوچرونو په صورت کې، اندازه له مخکې ټاکل شوې وي او د ټولو هغو ګډونوالو لپاره یو شان وي چې ځانګړی قرارداد معامله کوي.
فرض کړئ یو قرارداد د بنسټیزې شتمنۍ له ټاکلي مقدار سره برابر دی. د داسې قرارداد، مثلاً، 0.4 اخیستل ممکن نه دي. تاسو کولی شئ یو، دوه، یا زیات بشپړ قراردادونه پرانیزئ.
ډېر بازارونه د فیوچر قراردادونو کوچنۍ نسخې وړاندې کوي چې سوداګرو ته اجازه ورکوي له ټیټو حجمونو سره کار وکړي. خو حتی په دې حالت کې، سوداګر د هغو انتخابونو له منځه غوره کوي چې اکسچینج له مخکې ټاکلي وي، نه دا چې د معاملې اندازه په خپله خوښه وټاکي.
له همدې امله، دوه ظاهراً ورته معاملې ښايي بېلابېلې اندازې پانګې ته اړتیا ولري. CFD اجازه ورکوي چې حجم له حساب سره په ډېر دقیق ډول برابر شي، په داسې حال کې چې د فیوچرونو په صورت کې باید د پوزیشن له پرانیستلو مخکې د ځانګړي قرارداد اندازه په پام کې ونیول شي.
د پای نېټه
د فیوچر قرارداد تر ډېره ځانګړې موده لري.
یو قرارداد ښايي، د بېلګې په توګه، د مارچ، جون، سپتمبر، یا دسمبر پورې اړه ولري. کله چې ټاکل شوې نېټه راورسېږي، په هغه قرارداد کې سوداګري پای ته رسېږي او د اصولو له مخې ټاکل شوې د تصفیې یا تحویل کړنلاره پیلېږي.
تقویم په بازار پورې اړه لري. ځینې قراردادونه هره میاشت صادریږي، په داسې حال کې چې نور یوازې د کال د ځانګړو میاشتو لپاره صادریږي. د پای نېټه لرونکی فیوچر قرارداد د نامحدود وخت لپاره نه شي ساتل کېدای: هغه ټاکل شوې د پای نېټه لري.
CFD ګانې بېلابېل اصول لري. ډېر داسې وسایل له مخکې ټاکل شوې د پای نېټه نه لري. یو پوزیشن له یوې سوداګریزې ورځې، اوونۍ، یا میاشتې څخه ډېر ساتل کېدای شي، تر هغه چې په حساب کې کافي پیسې موجودې وي او وسیله د سوداګرۍ لپاره موجوده وي.
خو ټول CFD ګانې هم باید دایمي ونه ګڼل شي.
که CFD له ځانګړي فیوچر قرارداد سره تړلی وي، بروکر ښايي خپله د پای نېټه وټاکي یا راتلونکي قرارداد ته د انتقال میکانیزم وکاروي. له همدې امله، تل غوره ده چې د ځانګړې وسیلې په مشخصاتو کې د پای نېټې شرایط وکتل شي.
موږ دا موضوع په لا ډېر تفصیل سره په مقاله CFD Expiry and Rollover کې څېړو.
د پوزیشن رولاوور
د پای نېټه لرونکي فیوچر قرارداد ختمېدل یوه بله ځانګړنه رامنځته کوي — که سوداګر غواړي پوزیشن د اوږدې مودې لپاره وساتي، اړتیا ده چې له یوه قرارداد څخه بل ته انتقال شي.
فرض کړئ د سپتمبر فیوچر قرارداد پرانیستی دی، خو تمه کېږي چې سوداګریزه مفکوره به څو نورې میاشتې دوام وکړي. کله چې د سپتمبر قرارداد د پای نېټې ته نږدې کېږي، هغه تړل کېږي او پر ځای یې راتلونکی قرارداد، د بېلګې په توګه د دسمبر قرارداد، پرانیستل کېږي.
دا د پوزیشن رولاوور دی.
مهمه دا ده چې د نوي قرارداد بیه لازماً د زاړه قرارداد له بیې سره برابره نه وي. حتی که دواړه له یوې شتمنۍ سره تړلي وي، د دوی ترمنځ توپیر موجود کېدای شي.
د بېلابېلو پای نېټو پر بیو د سود نرخونه، د بازار تمې، د اجناسو د زېرمه کولو لګښتونه، ډیویډنډونه، او نور عوامل اغېز کوي. له همدې امله، کله چې له یوه فیوچر قرارداد څخه بل ته انتقال کېږي، د ننوتلو بیه هم بدلېدای شي.
د دایمي CFD په صورت کې، معمولاً اړتیا نشته چې یو قرارداد په لاسي ډول وتړل شي او بل پرانیستل شي. پوزیشن کولی شي دوام وکړي، خو بروکر ښايي د شپې د ساتلو لپاره جلا فیس واخلي.
خو که CFD د فیوچر قرارداد پر بنسټ وي، شرایط ښايي توپیر ولري. په دې حالت کې، بروکر ښايي کله ناکله د بیې محاسبه راتلونکي قرارداد ته واړوي یا داسې نېټه وټاکي چې وروسته یې اوسنۍ وسیله نور نه معامله کېږي.
له همدې امله، د اوږدې مودې لپاره د پوزیشن ساتلو پر مهال، مهمه ده چې نه یوازې د بازار لوری، بلکې د ټاکل شوي قرارداد جوړښت هم په پام کې ونیول شي.
مارجن
CFD ګانې او فیوچرونه دواړه سوداګرو ته اجازه ورکوي داسې پوزیشن کنټرول کړي چې ارزښت یې د پرانیستلو لپاره له مستقیمې جمع شوې اندازې څخه زیات وي.
مارجن د همدې موخې لپاره کارول کېږي.
فرض کړئ د CFD پوزیشن ارزښت 10 000 $ دی، او اړین مارجن 5% دی. د معاملې د پرانیستلو لپاره به د سوداګر 500 $ خپلو پیسو ته اړتیا وي. پاتې 9 500 $ حساب ته د عادي پور په توګه نه جمع کېږي. مارجن هغه اندازه ښيي چې باید د ټاکلې اندازې پوزیشن د پرانیستلو او ساتلو لپاره موجوده وي.
ګټه او زیان د بشپړ پوزیشن پر بنسټ محاسبه کېږي. له همدې امله، د بیې یو کوچنی حرکت کولی شي د جمع شوي مارجن په نسبت د پام وړ پایله رامنځته کړي.
که بازار د پرانیستې معاملې خلاف حرکت وکړي، په حساب کې پیسې کمېږي. کله چې د پوزیشنونو د ساتلو لپاره ناکافي شي، بروکر ښايي اضافي پیسې وغواړي یا د خپلو اصولو له مخې د معاملو تړل پیل کړي.
مارجن د فیوچرونو لپاره هم کارول کېږي، خو خپله سیستم په بل ډول تنظیم شوی دی.
د قرارداد د پرانیستلو لپاره لومړني مارجن ته اړتیا وي. تر پرانیستلو وروسته، د پوزیشن د پرانیستي پاتې کېدو لپاره باید په حساب کې د پیسو ټاکلې کچه پاتې شي. د فیوچر قرارداد په منظم ډول د بازار په اوسنۍ بیه بیا ارزول کېږي. که بیه د پوزیشن خلاف حرکت وکړي، زیان په حساب کې منعکس کېږي. کله چې پیسې ډېرې کمې شي، ښايي حساب ته پیسې ورزیاتې شي یا پوزیشن کم شي.
د مارجن اندازه لازماً هر وخت یو شان نه پاتې کېږي. د لوړې بېثباتۍ په دورو کې، اړتیاوې بدلېدای شي، نو هغه اندازه چې د معاملې د پرانیستلو لپاره کافي وه ښايي وروسته تل کافي نه وي.
په CFD ګانو او فیوچرونو دواړو کې، مارجن اجازه ورکوي چې د سوداګر د خپلو لږو پیسو په وسیله لوی پوزیشن پرانیستل شي. د همدې دلیل له مخې، دا پر حساب د بیې د هر حرکت اغېز زیاتوي.
د سوداګرۍ لګښتونه
د CFD ګانو او فیوچرونو د لګښتونو جوړښت هم توپیر لري. له همدې امله، یوازې د هرې معاملې د اعلان شوي کمېشن له مخې د هغوی پرتله کول بشپړ سم نه دي.
د CFD ګانو د سوداګرۍ پر مهال څو ډوله لګښتونه رامنځته کېدای شي:
- سپرېډ — د پېرلو او پلورلو د بیې ترمنځ توپیر؛
- جلا سوداګریز کمېشن؛
- بلې سوداګریزې ورځې ته د پوزیشن د انتقال فیس؛
- د کرنسۍ د تبدیلۍ لګښتونه؛
- اضافي فیسونه، که د بروکر په شرایطو کې موجود وي.
ځانګړی ترکیب په وسیله او د حساب په ډول پورې اړه لري. په ځینو مواردو کې، اصلي سوداګریز لګښت لا دمخه په سپرېډ کې شامل وي. په نورو کې، بروکر تنګ سپرېډ وړاندې کوي خو د معاملې د پرانیستلو یا تړلو لپاره جلا کمېشن اخلي.
د لنډمهاله معاملې لپاره، اصلي لګښت ښايي سپرېډ یا کمېشن وي. که پوزیشن څو اوونۍ پرانیستی پاتې شي، د رولاوور فیس ډېر د پام وړ کېږي.
فیوچرونه معمولاً د بروکر کمېشن، د اکسچینج فیسونه، او د کلیرینګ فیسونه لري. سربېره پر دې، سوداګر د پېرلو او پلورلو د بیې ترمنځ له عادي بازار سپرېډ سره مخ کېږي.
په اکسچینج کې معامله کېدونکی فیوچر قرارداد معمولاً هغه ورځنی رولاوور فیس نه لري چې د ډېرو CFD ګانو لپاره معمول دی. خو د وخت لګښت بیا هم د قرارداد پر بیه اغېز کوي.
د بېلګې په توګه، د فیوچر بیه ښايي د سود نرخونه، تمه کېدونکي ډیویډنډونه، یا د اجناسو د زېرمه کولو لګښتونه منعکس کړي. له همدې امله، د جلا "رولاوور فیس" کرښې نشتوالی دا معنا نه لري چې د وخت په تېرېدو د پوزیشن ساتل پر لګښت هېڅ اغېز نه لري.
کله چې دوه وسایل پرتله کېږي، غوره ده چې ټول لګښتونه یوځای په پام کې ونیول شي او د معاملې تمه کېدونکې موده هم حساب شي.
نقدینه
نقدینه ښيي چې یو پوزیشن څومره په اسانۍ سره د اوسني بازار بیې ته په نږدې بیه پرانیستل یا تړل کېدای شي.
په فیوچرونو کې، د ګډونوالو امرونه په اکسچینج کې سره مخ کېږي. پېرېدونکي او پلورونکي یو ګډ آرډر بوک جوړوي چې موجودې بیې او حجمونه ښيي. په ورته وخت کې، نقدینه د بېلابېلو پای نېټو لرونکو قراردادونو ترمنځ په نابرابر ډول وېشل شوې وي.
د بېلګې په توګه، د سپتمبر، دسمبر، او مارچ فیوچرونه ښايي په یو وخت کې معامله شي. معمولاً، تر ټولو فعال قرارداد کې ډېرې معاملې ترسره کېږي، او کله چې د پای نېټه نږدې کېږي، ګډونوال ورو ورو راتلونکي قرارداد ته انتقالېږي.
له همدې امله، پر هماغه شتمنۍ یو فیوچر قرارداد ښايي په فعاله توګه معامله شي، په داسې حال کې چې بل د پام وړ لږ معامله کېږي. دا د معاملې لپاره مهم دی: د ټیټې نقدینې په صورت کې، سپرېډ ښايي پراخ وي او د لوی امر اجرا کول ښايي لږ مناسب وي.
CFD ګانې د بازار د ټولو ګډونوالو لپاره ګډ اکسچینجي آرډر بوک نه لري. نرخونه او د اجرا شرایط د بروکر په زیربنا، د هغه د نقدینې په برابرونکو، او په هغه بازار پورې اړه لري چې بنسټیزه شتمني پکې معامله کېږي. له همدې امله، CFD معمولاً د بنسټیز بازار بیه تعقیبوي، خو نرخ یې لازماً تر وروستي اعشاري ځای پورې له اکسچینجي بیې سره برابر نه وي.
د بېلګې په توګه، پر وروستۍ بیه د بروکر سپرېډ، سوداګریز ساعتونه، او د نرخ د سرچینې ځانګړتیاوې اغېز کولی شي.
د دې ډول قرارداد د ارزښت د جوړېدو په اړه نور جزیات په مقاله How CFD Prices Are Calculated کې موندل کېدای شي.
CFD ګانې او فیوچرونه چېرته معامله کېږي
فیوچرونه په تنظیم شویو اکسچینجونو کې معامله کېږي.
اکسچینج د قرارداد مشخصات او د سوداګرۍ عمومي اصول ټاکي. په یوه فیوچر قرارداد کې د ټولو ګډونوالو لپاره، د قرارداد اندازه، د بیې بدلون، او د تصفیې کړنلاره یو شان وي. د پای نېټه لرونکي قراردادونه هم له مخکې ټاکل شوې د پای نېټه لري. مکلفیتونه د کلیرینګ سیستم له لارې پوره کېږي چې د ګډونوالو پوزیشنونه ثبتوي او تصفیې ترسره کوي.
CFD ګانې له اکسچینج څخه بهر وسایل دي. پوزیشن د بروکر له لارې پرانیستل کېږي، او همدا بروکر قرارداد، نرخونو، او سوداګریز پلاتفورم ته لاسرسی برابروي.
له همدې امله، پر یوه د ونډو شاخص CFD او پر هماغه شاخص فیوچر قرارداد یوازې د دې لپاره یو شان وسیله نه شي ګڼل کېدای چې چارټونه یې ورته ښکاري. دوی ښايي یو بنسټیز بازار ولري، خو د پوزیشن اندازه، مارجن، د پای نېټه، لګښتونه، او د اجرا اصول به توپیر ولري.
CFD ګانې او فیوچرونه د څه لپاره کارول کېږي
Trading CFDs and futures سوداګرو ته اجازه ورکوي چې د بنسټیزې شتمنۍ له دودیز پېرلو پرته د بیې د حرکتونو سوداګري وکړي.
یو سوداګر کولی شي اوږد پوزیشن پرانیزي که تمه لري بیه لوړه شي، یا لنډ پوزیشن که تمه لري بیه راټیټه شي. له همدې امله، CFD ګانې او فیوچرونه په بېلابېلو بازارونو کې د سفتهبازۍ سوداګرۍ لپاره کارول کېږي.
فیوچرونه یو بل عام استعمال هم لري — هیجینګ.
فرض کړئ د یوه جنس تولیدوونکی پوهېږي چې څو میاشتې وروسته به جنس وپلوري. که تر هغه وخته د بازار بیه په چټکۍ راټیټه شي، راتلونکی عاید به هم کم وي. د فیوچر قرارداد شرکت ته اجازه ورکوي چې بیه له مخکې تثبیت کړي یا دا ډول کمښت په جزوي ډول جبران کړي.
هغه شرکت چې پلان لري څو میاشتې وروسته یو جنس واخلي له برعکس خطر سره مخ دی — بیه ښايي لوړه شي. د داسې شرکت لپاره، د فیوچر قرارداد د دې زیاتوالي پر وړاندې د ساتنې لپاره کارول کېدای شي.
CFD ګانې د بروکر پلاتفورمونو له لارې په پرچون سوداګرۍ کې ډېرې عامې دي. یو واحد حساب کولی شي پرته له دې چې خپله شتمنۍ وپېرل شي، اسعارو، شاخصونو، اجناسو، ونډو، او نورو بازارونو ته لاسرسی برابر کړي.
د پرچون سوداګر لپاره، دلته د پوزیشن د اندازې په ډېر دقیق ډول ټاکلو وړتیا مناسبه کېدای شي. که یو بشپړ معیاري اکسچینجي قرارداد د حساب لپاره ډېر لوی وي، اړتیا نشته چې هماغه وکارول شي.
خو د وسیلې د کارولو طریقه د لیوریج خپله خطر نه بدلوي.
که د پوزیشن اندازه په حساب کې د پیسو په نسبت لویه وي، د بازار یو کوچنی حرکت ښايي د پام وړ ګټه یا زیان رامنځته کړي. دا پر CFD ګانو او فیوچرونو دواړو تطبیق کېږي.
CFD ګانې یا فیوچرونه: اصلي توپیر څه دی؟
CFD ګانې او فیوچرونه ښايي هماغه بازار ته لاسرسی برابر کړي، خو د جوړښت له پلوه بېلابېل وسایل دي.
CFD د سوداګر او بروکر ترمنځ له اکسچینج څخه بهر قرارداد دی. د پوزیشن اندازه معمولاً په ډېر انعطاف سره تنظیمېدای شي، او ډېر وسایل ثابته د پای نېټه نه لري. خو کله چې پوزیشن د اوږدې مودې لپاره ساتل کېږي، د رولاوور لګښتونه رامنځته کېدای شي.
د فیوچر قرارداد په اکسچینج کې معامله کېږي او له مخکې ټاکل شوي پارامترونه لري. اندازه یې په خپله خوښه نه شي بدلېدای. که دا د پای نېټه لرونکی قرارداد وي، د پای نېټه یې هم باید په پام کې ونیول شي: د اوږدې مودې لپاره د پوزیشن د ساتلو لپاره، سوداګر بالاخره اړتیا لري چې راتلونکي قرارداد ته انتقال شي.
د لګښتونو جوړښت، د مارجن سیستم، او د نقدینې سرچینه هم توپیر لري.
له همدې امله، د معاملې له پرانیستلو مخکې، ګټوره ده چې یوازې د بنسټیزې شتمنۍ چارټ ته ونه کتل شي. د خپله قرارداد اندازه، د یوه پواینټ د حرکت ارزښت، اړین مارجن، د پای نېټه، او هغه لګښتونه چې د پوزیشن د ساتلو پر مهال رامنځته کېدای شي، هم په هماغه اندازه مهم دي.
ډېرې پوښتل کېدونکې پوښتنې
CFDs vs Futures: توپیر څه دی؟
CFD د سوداګر او بروکر ترمنځ له اکسچینج څخه بهر قرارداد دی. فیوچرونه په اکسچینج کې معامله کېږي او له مخکې ټاکل شوي پارامترونه لري.
وسایل د پوزیشن په اندازه، د پای نېټه، د مارجن د محاسبې په اصولو، راتلونکي قرارداد ته په رولاوور، او د سوداګریز لګښتونو په جوړښت کې هم توپیر لري.
ایا CFD ګانې د پای نېټه لري؟
ټولې نه. ډېر CFD ګانې ثابته د پای نېټه نه لري او تر هغه پرانیستې پاتې کېدای شي چې د پوزیشن د ساتلو لپاره کافي پیسې موجودې وي او وسیله د سوداګرۍ لپاره موجوده وي.
خو له فیوچرونو سره تړلې CFD ګانې ښايي خپله د پای نېټه یا راتلونکي قرارداد ته د انتقال میکانیزم ولري.
ایا فیوچرونه د پای نېټه لري؟
ټول نه. ډېری دودیز فیوچرونه ځانګړې د پای نېټه لري، خو دایمي قراردادونه هم موجود دي.
مخکې له دې چې د پای نېټه لرونکی فیوچر قرارداد ختم شي، پوزیشن تړل کېدای شي یا راتلونکي قرارداد ته رولاوور کېدای شي. که تر پای پورې وساتل شي، وروسته څه پېښېږي د وسیلې په شرایطو پورې اړه لري: تصفیه ښايي په نغدو پیسو وي یا د بنسټیزې شتمنۍ تحویل پکې شامل وي.
ولې د فیوچر پوزیشن راتلونکي قرارداد ته رولاوور کېږي؟
دا د پای نېټه لرونکو فیوچرونو لپاره هغه وخت ترسره کېږي چې د دوی د پای نېټه نږدې شي.
که سوداګریزه مفکوره لا هم معتبره وي او سوداګر غواړي پوزیشن وساتي، د ختمېدونکي قرارداد پوزیشن تړل کېږي او پر ځای یې راتلونکی قرارداد، چې وروسته د پای نېټه لري، پرانیستل کېږي.
د دواړو قراردادونو بیې ښايي توپیر ولري.
ایا CFD ګانې باید راتلونکي قرارداد ته رولاوور شي؟
دا په ډول پورې اړه لري.
د دایمي CFD په صورت کې، معمولاً اړتیا نشته چې یو قرارداد په لاسي ډول وتړل شي او بل پرانیستل شي. پوزیشن دوام کوي، که څه هم د ساتلو لپاره یې فیس اخیستل کېدای شي.
که CFD د فیوچر قرارداد پر بنسټ وي، د رولاوور اصول د بروکر له خوا ټاکل کېږي.
ایا د CFD ګانو او فیوچرونو په سوداګرۍ کې مارجن کارول کېږي؟
هو. په دواړو حالتونو کې، د پوزیشن پرانیستل معمولاً د هغه د بشپړ اسمي ارزښت جمع کولو ته اړتیا نه لري.
خو د مارجن اندازه، د محاسبې اصول، او د پوزیشن د ساتلو شرایط توپیر لري.
ایا CFD ګانې او فیوچرونه پر یوه شتمنۍ معامله کېدای شي؟
هو. د بېلګې په توګه، له تېلو، سرو زرو، د ونډو شاخصونو، یا اسعارو سره تړلې CFD ګانې او فیوچرونه شته.
خو دا بېلابېل قراردادونه دي. حتی که د یوه بازار حرکتونو ته غبرګون ښيي، د دوی بیې، د پوزیشن اندازې، مارجن، د پای نېټې، او سوداګریز لګښتونه ښايي توپیر ولري.
له پای نېټې وروسته د ختمېدونکي فیوچر قرارداد سره څه پېښېږي؟
دا د قرارداد په ډول پورې اړه لري.
ځینې فیوچرونه په نغدو پیسو تصفیه کېږي: ګډونوال وروستی توپیر ترلاسه کوي یا یې ورکوي. نور د بنسټیزې شتمنۍ تحویل په پام کې نیسي.
پرچون سوداګر معمولاً دا ډول پوزیشنونه مخکې تړي یا رولاوور کوي، پرته له دې چې وروستۍ تصفیې ته انتظار وباسي.
ولې د CFD او فیوچر بیې توپیر کولی شي؟
دوی په بېلابېل ډول محاسبه کېږي.
د پای نېټه لرونکي فیوچر قرارداد بیه نه یوازې د بنسټیزې شتمنۍ په اوسني ارزښت، بلکې د قرارداد تر ختمېدو پورې په پاتې وخت، د سود په نرخونو، او نورو عواملو پورې هم اړه لري.
د CFD نرخ د اړوند بازار پر بنسټ د بروکر د اصولو له مخې جوړېږي. له همدې امله، دواړه وسایل ښايي په یوه لوري حرکت وکړي، خو اړینه نه ده چې دقیقاً یوه بیه وښيي.


