


















Mengapa Jepang Kehilangan Kepemimpinan
Jepang adalah kreditor terbesar ketiga setelah Jerman dan China
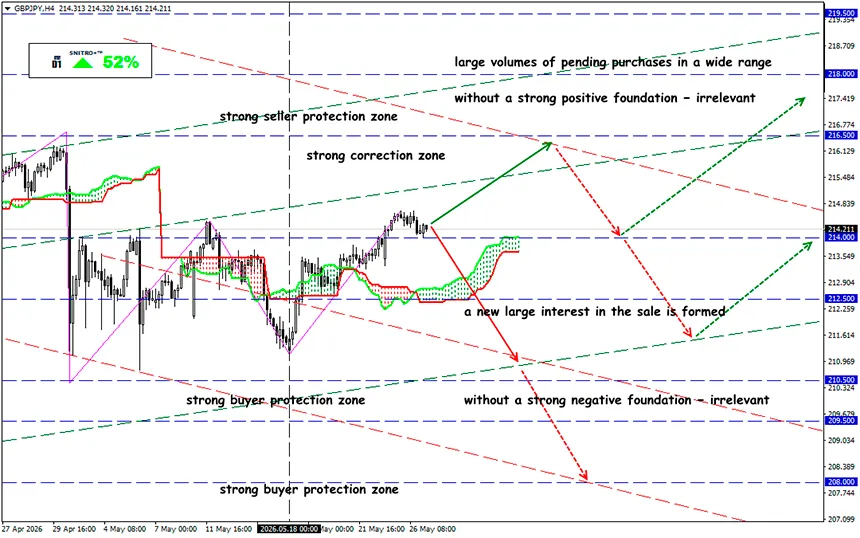
GBP/JPY
Zona kunci: 213.50 - 214.50
Buy: 215.00 (pada fundamental positif yang kuat); target 216.50-218.00; StopLoss 214.50
Sell: 213.00 (pada koreksi setelah retest 214.50) ; target 211.00-210.50; StopLoss 213.50
Jerman mempertahankan posisi pertama pada tahun 2025 dengan utang sebesar $4,2 triliun (¥675,5 triliun). Situasinya tampak paradoks: aset luar negeri Jepang mencatat rekor tertinggi baru — aset luar negeri bersih Jepang pada akhir tahun 2025 mencapai rekor ¥561,8 triliun ($3,5 triliun), namun hal itu ternyata tidak cukup. Alasan utamanya adalah yen yang sangat lemah.
Selain faktor mata uang, struktur ekonomi global juga memainkan peran penting. Jerman tetap menjadi salah satu eksportir produk industri terbesar di dunia, sementara China terus secara aktif meningkatkan investasi luar negeri dan cadangan devisanya. Jepang sendiri menghadapi keterbatasan internal: lemahnya permintaan domestik, krisis demografi, dan utang pemerintah yang mencapai rekor tertinggi.
Mari kita ingat kembali:
Negara kreditor adalah negara yang aset luar negerinya melebihi kewajibannya terhadap dunia luar. Pada dasarnya, ini berarti pengaruh finansial yang terakumulasi. Semakin besar volume aset luar negeri bersih, semakin besar pengaruh negara tersebut terhadap pasar modal global, pasar utang, dan arus mata uang.
Statistik terbaru menunjukkan bahwa aset luar negeri Jepang meningkat 8,5% dibandingkan tahun lalu dan mencapai sekitar ¥1806 triliun. Hal ini terkait dengan peningkatan investasi dalam bisnis luar negeri, terutama di Amerika Serikat dan Swiss. Kementerian melaporkan bahwa investasi Jepang yang signifikan diarahkan ke sektor-sektor seperti keuangan dan asuransi, peralatan transportasi, dan logam non-ferrous. Kewajiban meningkat 10,5% menjadi ¥1244 triliun. Indeks Nikkei 225 naik 26% pada tahun 2025 dan melampaui 50000 poin.
Selama bertahun-tahun, Jepang menempati posisi terdepan di antara negara-negara kreditor, yang menjelaskan status yen sebagai aset safe haven.
Bagi Jepang, status ini sangat penting karena selama beberapa dekade bank-bank Jepang, dana asuransi, dan institusi pensiun merupakan pembeli terbesar obligasi Amerika dan Eropa. Besarnya aset luar negeri Jepang sebelumnya dianggap sebagai alasan utama mengapa yen digunakan sebagai mata uang safe haven selama periode ketidakstabilan pasar.
Bagi Forex, situasi ini memiliki arti strategis.
- Hilangnya kepemimpinan meningkatkan tekanan jangka panjang terhadap yen.
- Investor memandang penurunan dominasi finansial global Jepang sebagai faktor tambahan kelemahan struktural JPY.
Bagi trader, ini berarti pasangan USD/JPY akan tetap sangat sensitif terhadap arus modal dan kebijakan Bank of Japan. Jika investor Jepang mulai mengurangi investasi dalam obligasi luar negeri karena kenaikan suku bunga domestik, hal ini dapat menjadi pendorong penguatan JPY dan koreksi pasar utang Amerika.
Bagi pasar saham Jepang, ini merupakan sinyal yang ambigu.
- Yen yang lemah mendukung eksportir — terutama Toyota, Sony, Mitsubishi, dan korporasi global lainnya.
- Penurunan pengaruh finansial internasional negara tersebut memperkuat pertanyaan mengenai keberlanjutan jangka panjang ekonomi Jepang.
Dan apa hasil akhirnya?
Jepang tetap menjadi salah satu kreditor terbesar, yang berarti investor Jepang terus mengendalikan volume besar modal luar negeri. Selama periode tekanan pasar, hal ini dapat memicu repatriasi dana kembali ke Jepang, yang secara tradisional mendukung yen sebagai aset safe haven.
Situasi saat ini sekaligus membentuk beberapa kesimpulan trading:
- tren jangka panjang USD/JPY tetap sensitif terhadap kebijakan Bank of Japan dan dinamika imbal hasil US Treasuries;
- penguatan Jerman sebagai kreditor terbesar dunia meningkatkan pentingnya euro dalam arus modal internasional;
- China terus memperkuat posisinya dalam sistem keuangan global, secara bertahap mendekati status sebagai kreditor dominan.
Pergantian pemimpin di antara kreditor global bukan sekadar statistik. Ini adalah cerminan redistribusi modal berskala besar yang dalam beberapa tahun mendatang dapat mengubah dinamika mata uang, obligasi, dan arus investasi global.
Jadi kita bertindak bijak dan menghindari risiko yang tidak perlu.
Profit untuk semua!


