


















Apa yang sebaiknya dibeli ketika inflasi menjadi masalah?
Berinvestasi selama inflasi
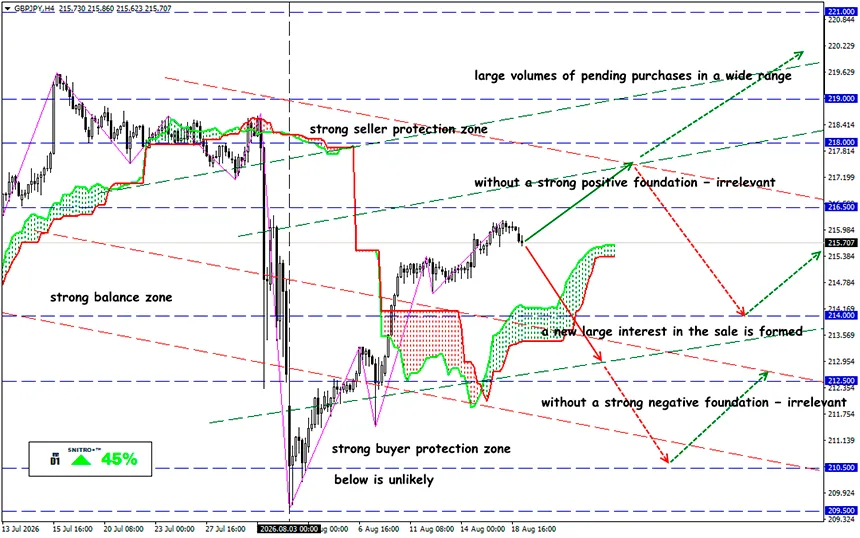
GBP/JPY
Zona utama: 215.00 - 216.00
Buy: 216.50 (dengan latar belakang fundamental positif yang kuat); target 218.00-218.50; StopLoss 215.80
Sell: 214.50 (pada breakout meyakinkan di level 215.00); target 213.00; StopLoss 215.20
Skenario inflasi pada tahun 2026 ternyata jauh lebih berat daripada yang diperkirakan sebelumnya. IMF menaikkan proyeksi inflasi global menjadi 4,7%, sementara gangguan pasokan melalui Selat Hormuz terus menopang harga energi. Per 19 Agustus, Brent diperdagangkan di sekitar $91,56 per barel, dengan hanya beberapa kapal yang melewati selat tersebut setiap harinya.
Sebagai pengingat:
Masalah utama saat ini bukan sekadar inflasi yang tinggi, melainkan risiko stagflasi. Dan ini bukan hanya tentang kenaikan CPI. Guncangan energi secara bersamaan menekan pertumbuhan ekonomi dan meningkatkan biaya bisnis. Di AS, inflasi bulan Juli tercatat sebesar 3,4% secara tahunan, sementara inflasi inti berada di level 2,5%. Pada saat yang sama, risiko energi tetap tinggi: pada bulan Juni, harga energi masih naik 15,7% secara tahunan.
Oleh karena itu, dalam kondisi saat ini, portofolio sebaiknya tidak dibangun berdasarkan asumsi bahwa “inflasi pasti akan meningkat”, melainkan berdasarkan kemampuan aset untuk bertahan dalam kedua skenario: inflasi yang tetap tinggi dan percepatan inflasi kembali.
Obligasi Jangka Pendek
Obligasi Treasury 10 tahun saat ini memberikan imbal hasil sekitar 4,7%, sementara surat berharga 3 bulan memberikan sekitar 3,9%. Jika inflasi meningkat, obligasi jangka panjang akan bereaksi lebih kuat terhadap kenaikan imbal hasil melalui penurunan harga.
Oleh karena itu, lebih masuk akal untuk mengalokasikan bagian konservatif dari portofolio ke Treasury bills, reksa dana pasar uang, dan obligasi pemerintah jangka pendek.
TIPS
Untuk melindungi daya beli bagian portofolio yang berdenominasi dolar, TIPS merupakan pilihan yang lebih logis. Nilai pokoknya disesuaikan dengan inflasi, sehingga jauh lebih cocok dibandingkan obligasi konvensional dengan suku bunga tetap sebagai perlindungan terhadap inflasi. Hal ini sangat relevan jika inflasi aktual diperkirakan akan melampaui tingkat yang telah diperhitungkan oleh pasar. Namun, TIPS bukanlah deposito: kenaikan suku bunga riil dapat menurunkan nilai pasarnya.
Emas
Komponen paling jelas dari portofolio defensif. Emas berfungsi sebagai perlindungan, bukan sebagai sumber arus kas saat ini. Namun, emas tidak lagi dapat dipandang sebagai aset yang harus dibeli pada harga berapa pun. Koreksi teknikal sebaiknya digunakan untuk membangun posisi secara bertahap, bukan mengalokasikan seluruh dana sekaligus setelah lonjakan harga yang tajam.
Energi
Dengan Brent berada di sekitar $91,56, minyak tetap menjadi sumber utama tekanan inflasi di pasar. Oleh karena itu, perusahaan energi dan instrumen komoditas yang luas memiliki hubungan yang lebih langsung dengan guncangan saat ini dibandingkan sebagian besar saham defensif.
Namun, aset terkait minyak sebaiknya dibeli dengan hati-hati setelah reli tajam: normalisasi pelayaran melalui Selat Hormuz dapat dengan cepat menghilangkan premi geopolitik dari harga.
Saham
Inflasi tidak secara otomatis menjadikan saham sebagai aset defensif. Pertanyaan utamanya adalah apakah suatu perusahaan mampu meneruskan kenaikan biaya kepada konsumennya.
Prioritas meliputi:
- perusahaan dengan margin kotor dan margin operasional yang tinggi;
- tingkat utang yang rendah;
- arus kas yang stabil;
- barang kebutuhan pokok;
- merek yang kuat atau produk yang hampir tidak tergantikan;
- kemampuan untuk menaikkan harga tanpa menyebabkan penurunan volume penjualan yang signifikan.
Kehati-hatian diperlukan terhadap perusahaan yang valuasinya didasarkan pada laba yang diperkirakan baru akan diperoleh dalam 5–10 tahun mendatang, terutama jika perusahaan tersebut sangat sensitif terhadap imbal hasil obligasi. Kenaikan imbal hasil Treasury 10 tahun sudah memberikan tekanan pada saham teknologi dengan valuasi tinggi.
Jadi, apa artinya?
Strategi optimal bukanlah mencari satu aset inflasi yang “sempurna”. Situasi pada tahun 2026 belum memberikan alasan untuk mengubah seluruh portofolio menjadi taruhan terhadap hiperinflasi. IMF memperkirakan inflasi global sebesar 4,7%, tetapi pada saat yang sama memproyeksikan pertumbuhan ekonomi global sebesar 3%.
Oleh karena itu, pendekatan yang paling rasional adalah menempatkan sebagian modal dalam TIPS, mempertahankan alokasi moderat pada emas, dan berinvestasi pada perusahaan berkualitas tinggi yang terbukti mampu menaikkan harga. Jika masalah di sekitar Hormuz berlanjut, aset riil akan memiliki keunggulan; jika situasi kembali normal, modal dapat beralih kembali ke obligasi dan saham pertumbuhan.
Jadi, kita bertindak dengan bijak dan menghindari risiko yang tidak perlu.
Semoga trading kalian selalu profit!


