


















Perang, minyak, dan keuntungan luar biasa
Di mana berinvestasi saat krisis
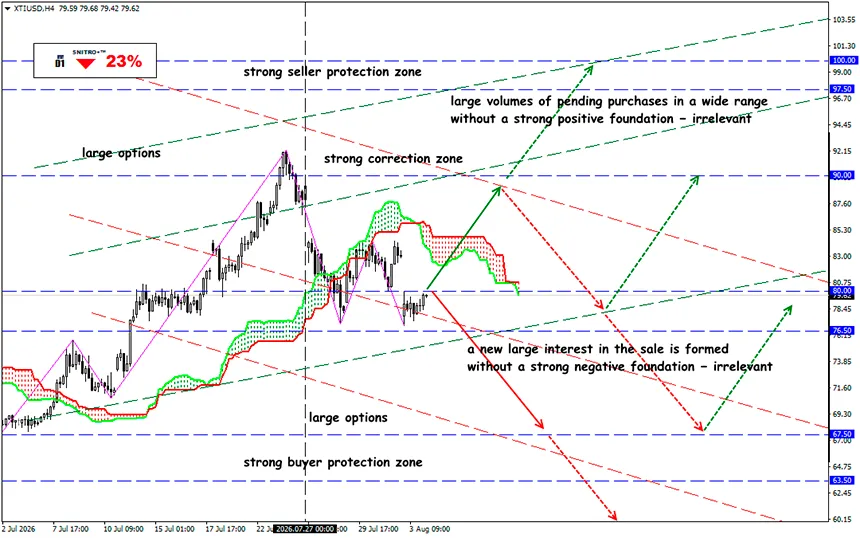
XTI/USD
Zona utama: 76.50 - 81.50
Beli: 83.50 (setelah penembusan tegas di atas 83.00); target 87.50; StopLoss 82.80
Jual: 76.00 (didukung fundamental negatif yang kuat); target 73.50-71.50; StopLoss 76.70
Gangguan pelayaran melalui Selat Hormuz, berkurangnya ekspor produk minyak olahan dari Rusia, serta terbatasnya kapasitas penyulingan cadangan telah meningkatkan margin penyulingan secara tajam. Akibatnya, harga bahan bakar olahan naik jauh lebih cepat dibandingkan harga minyak mentah, sementara indikator utama profitabilitas industri—crack spread, atau selisih antara harga bahan bakar dan biaya perolehan minyak mentah—melebar secara signifikan.
Mari kita ingat kembali.
Pada kuartal kedua tahun 2026, industri penyulingan menjadi salah satu sektor energi paling menguntungkan di dunia. Para analis mencatat bahwa banyak perusahaan membukukan hasil keuangan terbaik mereka dalam beberapa tahun terakhir berkat margin penyulingan yang mencapai rekor dan permintaan yang kuat terhadap produk minyak bumi.
Konflik militer yang melibatkan Iran sebagian besar menguntungkan perusahaan penyulingan yang berlokasi di luar Timur Tengah. Gangguan pasokan melalui Selat Hormuz secara bersamaan mendorong harga minyak mentah naik sekaligus menciptakan kekurangan yang lebih besar pada diesel, bahan bakar jet, dan bensin.
Perusahaan penyulingan di Amerika Serikat memperoleh manfaat terbesar karena mereka memiliki akses terhadap pasokan minyak mentah dari Amerika Serikat, Kanada, dan Venezuela serta tidak bergantung secara langsung pada pengiriman melalui Selat Hormuz.
Pada awal Agustus 2026, harga diesel dan bahan bakar jet di Amerika Serikat sekitar 41% lebih tinggi dibandingkan sebelum pembatasan pelayaran diberlakukan di Selat Hormuz. Pada puncak eskalasi, harga minyak mentah Brent naik hingga $126 per barel. Pada saat yang sama, ekspor produk minyak olahan dari Rusia dan Tiongkok menurun, sehingga kilang-kilang yang beroperasi secara efisien pada praktiknya mampu menentukan harga di pasar global.
- Perusahaan yang saat ini menghasilkan keuntungan terbesar meliputi Valero Energy (NYSE: VLO), Marathon Petroleum (NYSE: MPC), Phillips 66 (NYSE: PSX), ExxonMobil (NYSE: XOM), Chevron (NYSE: CVX), HF Sinclair (NYSE: DINO), dan PBF Energy (NYSE: PBF).
- Dari sudut pandang keseimbangan antara ketahanan bisnis dan potensi pertumbuhan, Valero Energy, Marathon Petroleum, dan Phillips 66 tampak sebagai investasi yang paling menarik. Perusahaan-perusahaan ini mengoperasikan jaringan penyulingan terbesar, memiliki neraca keuangan yang kuat, dan mampu mempertahankan profitabilitas yang tinggi bahkan jika harga minyak mentah secara bertahap menurun.
- Investor yang bersedia menerima risiko lebih tinggi demi potensi imbal hasil yang lebih besar mungkin akan menganggap HF Sinclair dan PBF Energy sangat menarik. Perusahaan-perusahaan ini memperoleh manfaat lebih besar dibandingkan kebanyakan perusahaan lain dari pelebaran margin penyulingan, tetapi juga lebih rentan apabila margin tersebut mulai menyempit.
Secara alami, prioritas utama pemerintah saat ini adalah mengisi kembali persediaan bahan bakar yang terkuras selama konflik. Menurut U.S. Energy Information Administration (EIA), persediaan minyak global turun sebesar 5.1 juta barel per hari pada kuartal kedua dan diperkirakan akan berkurang lagi sebesar 2.2 juta barel per hari pada kuartal ketiga. Pemulihan persediaan diesel, bahan bakar jet, dan bensin akan membutuhkan waktu yang cukup lama, sehingga mendukung permintaan yang berkelanjutan terhadap produk minyak olahan.
Tekanan politik tetap menjadi faktor risiko tambahan. Presiden Trump telah secara terbuka mengkritik perusahaan-perusahaan minyak besar karena membukukan keuntungan yang mencapai rekor dan mendesak mereka untuk menurunkan harga bensin, yang berpotensi meningkatkan kemungkinan pengawasan pemerintah yang lebih ketat terhadap industri tersebut.
Jadi, apa artinya ini?
Meskipun demikian, investor sebaiknya tidak mengharapkan keuntungan luar biasa ini akan bertahan selamanya. Gencatan senjata yang berkelanjutan dengan Iran, pembukaan kembali Selat Hormuz secara penuh, serta pemulihan ekspor dapat dengan cepat mempersempit crack spread. Pada saat yang sama, harga bensin yang tetap tinggi dapat melemahkan permintaan dan memicu respons politik mulai dari pembatasan ekspor hingga pajak atas keuntungan luar biasa. Risiko tambahan meliputi kecelakaan di kilang, penghentian operasi untuk pemeliharaan, kenaikan biaya minyak mentah berat, serta perlambatan ekonomi global.
Skenario dasar untuk dua hingga tiga kuartal ke depan tetap menguntungkan bagi sektor penyulingan. Bahkan pembukaan kembali sebagian pelayaran melalui Selat Hormuz tidak akan segera menghilangkan kekurangan produk minyak olahan. Kapasitas penyulingan cadangan global tetap terbatas, pembangunan kilang baru memerlukan waktu bertahun-tahun, dan fasilitas yang rusak atau tidak beroperasi tidak dapat kembali beroperasi dengan cepat.
Jadi, mari bertindak dengan bijaksana dan menghindari risiko yang tidak perlu.
Semoga trading Anda menghasilkan profit!


