


















Hasil 2025: Pasar Menghasilkan Uang dari Dolar

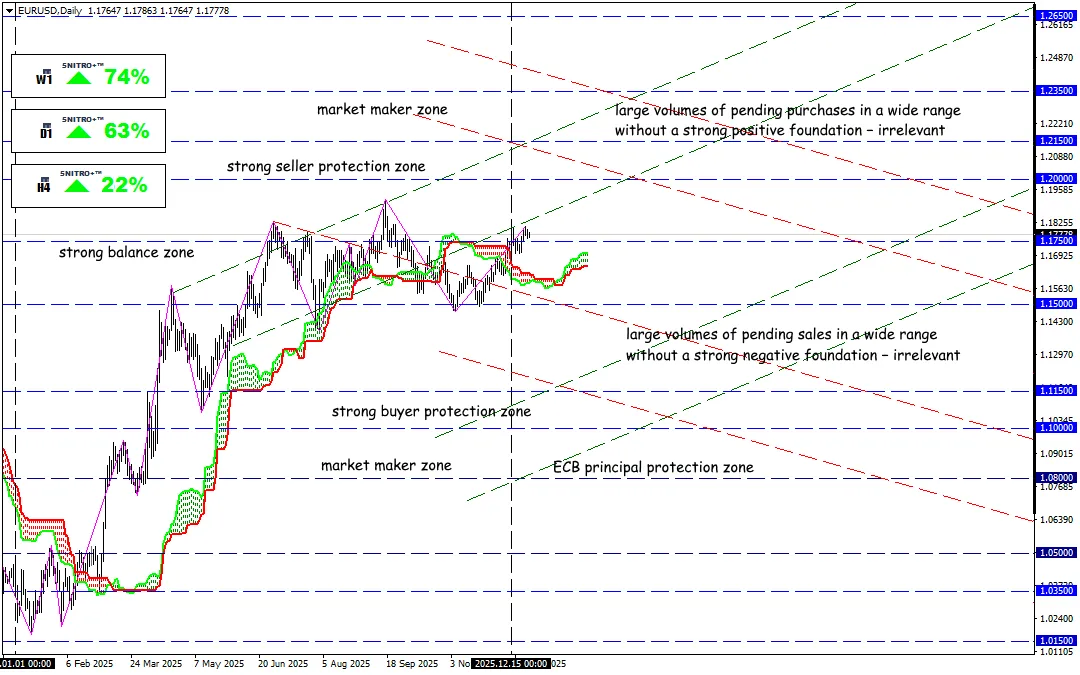
Dolar sebagai Pendorong Utama Pertumbuhan
Pada tahun yang berakhir ini, dolar AS mencatat kinerja terburuk dalam delapan tahun terakhir, turun sekitar 9% terhadap sekeranjang mata uang utama. Hal ini terjadi karena pasar secara sistematis menilai ulang kebijakan Federal Reserve ke depan, sekaligus memperhitungkan meningkatnya risiko fiskal dan ketidakpastian politik. Ide perdagangan paling menguntungkan tahun lalu adalah tren mata uang G10 terhadap dolar.
Bahkan ketika data ekonomi AS terlihat kuat (misalnya pertumbuhan PDB kuartal III), pasar di akhir tahun tetap fokus pada ekspektasi pelonggaran kebijakan pada 2026, bukan pada kondisi ekonomi AS saat ini.
Kebijakan tarif Trump menghancurkan argumen tradisional pasar, sehingga mata uang harus membangun fondasi mereka sendiri.
Euro
Mata uang Eropa menjadi penerima manfaat utama dari pelemahan USD: EUR/USD naik sekitar 13–14%.
ECB menghentikan siklus penurunan suku bunga, namun secara paradoks euro justru menguat bahkan ketika kebijakan moneter dilonggarkan. Risiko utama bagi UE tetap pada hambatan perdagangan dan geopolitik, khususnya kebutuhan restrukturisasi ekonomi akibat perang di Ukraina.
Pound Inggris
GBP menunjukkan kinerja yang lebih baik dari perkiraan berkat kebijakan BOE yang hati-hati, tetapi hanya naik sekitar 8%.
Pada Desember, BOE akhirnya menurunkan suku bunga ke 3,75%, sambil menegaskan bahwa mereka belum siap untuk penurunan lebih lanjut karena risiko inflasi.
Yen Jepang
Meskipun terjadi perubahan kebijakan moneter Jepang, USD/JPY tetap tinggi akibat diferensial suku bunga. Bagi pasar, bukan fakta kenaikan suku bunga BOJ yang penting, melainkan kecepatan normalisasi dan tingkat “netral” akhir. Jika BOJ bergerak lambat sementara AS mempertahankan imbal hasil tinggi, USD/JPY dapat tetap berada di level tinggi.
Dolar Australia
Dolar Australia memanfaatkan konflik AS–China dengan dolar lemah sebagai angin pendukung: AUD/USD naik sekitar 8,5% sepanjang tahun. RBA tetap menahan suku bunga di sekitar 3,85%. Faktor utama tetap ekspektasi permintaan dari China dan selera risiko global di pasar komoditas.
Dolar Kanada
CAD terus berada di bawah tekanan: USD/CAD turun sekitar 4,8%. Meskipun harga minyak pada 2025 relatif tenang terhadap geopolitik, hal ini justru melemahkan “dukungan minyak” tradisional bagi dolar Kanada. Ketidakpastian kebijakan dagang AS dan masa depan USMCA pada 2026 tetap menjadi risiko utama bagi investasi.
Sepanjang tahun, pasar bereaksi terlalu sensitif terhadap perdebatan, konflik, negosiasi, dan kesepakatan terkait tarif serta revisi perjanjian dagang. Faktor-faktor ini mendorong spekulasi dan memperburuk ekspektasi jangka panjang terhadap AS. Saat ini sebagian besar konflik telah stabil, kecuali satu: AS–China.
Risiko geopolitik tetap relevan. Konflik di Teluk Persia dan Ukraina masih jauh dari penyelesaian, sementara China memulai manuver militer provokatif di wilayah kepentingan Taiwan—sinyal jelas potensi konflik bersenjata baru dengan keterlibatan AS. Jika ini terjadi, dolar akan tertekan keras dan modal kembali mengalir ke derivatif dan komoditas.
Setidaknya sepanjang kuartal pertama, kami tetap berdagang berdasarkan faktor fundamental dolar—artinya mencari dolar yang lemah, bukan mata uang yang kuat.
Jika The Fed menunjukkan keraguan dan pasar terus menantikan penurunan suku bunga AS, dolar akan tetap lemah. Konflik dagang atau militer baru dapat memicu pergerakan tajam, tetapi tanpa tren yang berkelanjutan. Arah jangka menengah dolar akan sepenuhnya ditentukan oleh ekonomi AS, sehingga data ekonomi AS perlu dipantau secara ketat karena kini kembali dipublikasikan sesuai jadwal normal.
Jadi kita bertindak bijak dan menghindari risiko yang tidak perlu.
Profit untuk semua!


