


















Jangan percaya politisi: pasar membuat keputusannya sendiri

Bagaimana intervensi verbal mengancam stabilitas
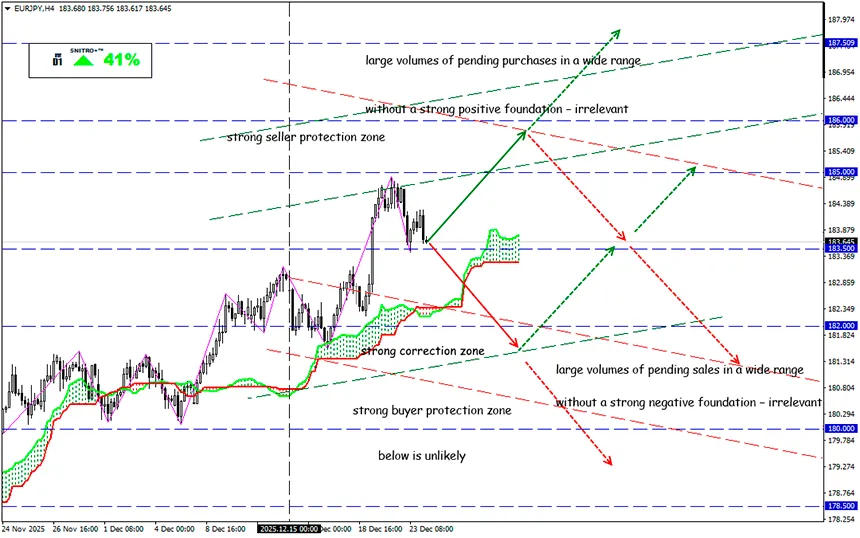
EUR/JPY
Zona kunci: 183.50 - 184.50
Buy: 185.00 (pada fundamental positif yang kuat) ; target 187.00-187.50; StopLoss 184.30
Sell: 183.00 (pada pullback setelah retest level 184.50) ; target 181.50; StopLoss 183.70
Pasar keuangan adalah struktur yang rapuh dan sangat sensitif. Investor, politisi, analis, dan pejabat keuangan dengan berbagai tingkat tanggung jawab terus berdebat, berjanji, dan saling mengancam. Dalam dua minggu terakhir, ruang informasi dipenuhi diskusi tentang kebijakan moneter negara-negara utama, khususnya Bank Sentral Eropa (ECB).
Dari mana muncul gagasan bahwa regulator Eropa telah mengakhiri siklus penurunan suku bunga?
Pada awal Desember, salah satu anggota Dewan ECB, Isabel Schnabel, dalam komentar pribadi, menyebutkan kemungkinan kenaikan suku bunga pada tahun depan. Setiap bank sentral memang harus beradaptasi dengan kondisi ekonomi, namun dalam pernyataan tersebut tidak ada sinyal tersembunyi atau pesan khusus.
Meski demikian, pasar langsung berspekulasi tentang pengetatan kebijakan moneter.
ECB memang lebih dekat dibanding bank sentral lain pada potensi pengetatan kebijakan, sementara Federal Reserve dan Bank of England diperkirakan masih akan melanjutkan pelonggaran pada 2026. Namun, tidak ada keputusan konkret yang direncanakan dalam waktu dekat.
Perlu diingat bahwa indikator utama yang memengaruhi keputusan regulator adalah inflasi. Jika inflasi kembali meningkat, pengetatan kebijakan memang mungkin terjadi. Saat ini, inflasi berada di sekitar target ECB dan arah pergerakannya sangat sulit diprediksi.
Kami memperkirakan bahwa suku bunga Eropa tidak akan berubah setidaknya dalam enam bulan ke depan. Jadi, untuk apa panik?
Contoh kedua adalah yen Jepang yang menerima dukungan verbal dari kesiapan otoritas Jepang untuk melakukan intervensi mata uang.
Menteri Keuangan Jepang, Satsuki Katayama, menyatakan bahwa tingkat utang publik tetap tinggi dan pemerintah mempertimbangkan pengurangan penerbitan obligasi baru dalam anggaran tahun fiskal 2026. Fluktuasi berlebihan pada nilai tukar yen memicu stop-loss di kedua sisi pasar, meskipun dampak kebijakan ini bersifat jangka menengah dan tidak akan terwujud tanpa langkah fiskal atau perubahan kebijakan Bank of Japan.
Tekanan informasi meningkatkan permintaan terhadap aset lindung nilai, yang sementara waktu mendukung penguatan yen. Namun, tidak ada fondasi fundamental yang kuat untuk pergerakan tersebut.
Data ekonomi terbaru dari Amerika Serikat juga memicu ketidakpercayaan dan reaksi yang berlebihan.
Sebagai contoh, Produk Domestik Bruto (PDB) AS:
Pertumbuhan kuartal ketiga mencapai 4,3% (dibandingkan perkiraan di bawah 3%), namun deflator PDB menunjukkan bahwa pertumbuhan tersebut berasal dari kenaikan harga, bukan ekspansi produksi riil.
Bagaimana mungkin ekonomi AS menunjukkan pertumbuhan seperti itu di tengah kenaikan pengangguran, penurunan inflasi, lemahnya aktivitas bisnis, kontraksi sektor industri, dan penjualan ritel yang lesu?
“Anomali” ini hanya dapat dijelaskan oleh data yang tidak akurat serta pembiayaan melalui tarif impor yang diberlakukan Trump.
Setelah rilis PDB, ekspektasi penurunan suku bunga Fed pada Januari turun di bawah 10%.
Namun bagaimana mungkin mengandalkan proyeksi kebijakan moneter jika Trump secara terbuka menyatakan tidak akan menunjuk Ketua Fed yang tidak sejalan dengannya? Faktor fundamental dapat diabaikan, tetapi spekulan akan terus memanfaatkan isu ini secara agresif.
Prospek jangka panjang dolar AS tetap tidak pasti, dan pelemahannya dapat meningkat tergantung pada hasil rilis data makroekonomi pada Januari.
Jadi kita bertindak bijak dan menghindari risiko yang tidak perlu.
Profit untuk semua!


