


















Dolar membalikkan arah pasar
Mengapa taruhan pada pelemahan dolar tidak berhasil
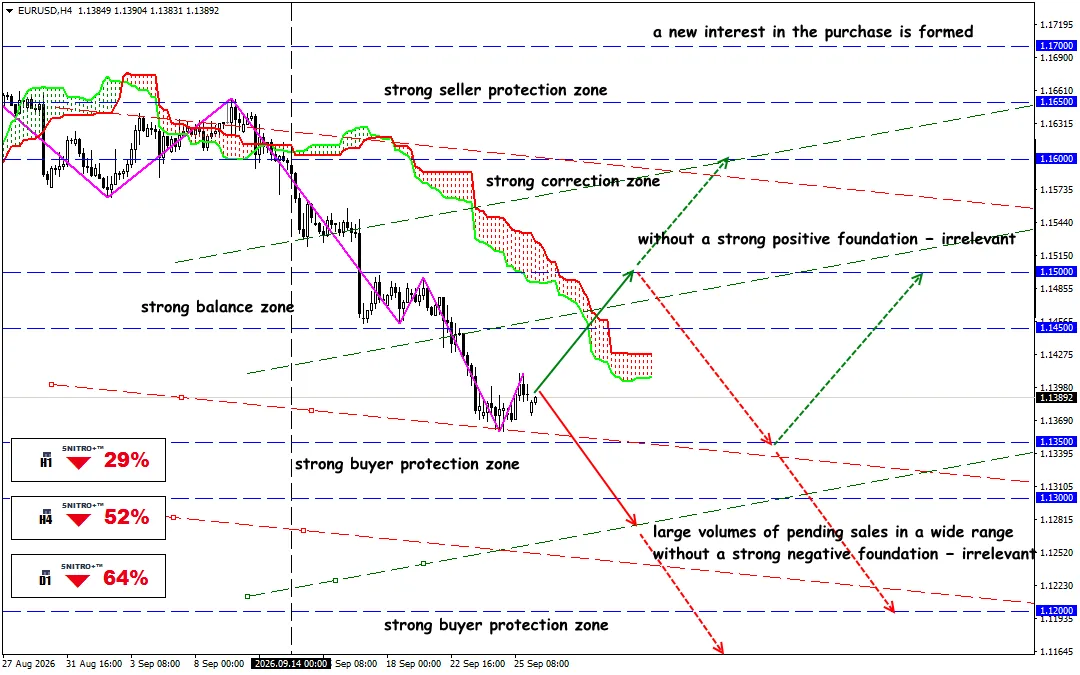
EUR/USD
Zona kunci: 1.1350 - 1.1400
Beli: 1.1450 (dengan dasar fundamental positif yang kuat) ; target 1.1650; StopLoss 1.1380
Jual: 1.1300 (saat pullback setelah menguji ulang 1.1350) ; target 1.1150-1.1100; StopLoss 1.1370
Fed yang hawkish, imbal hasil Treasury di atas 5%, dan premi geopolitik sedang mengubah keseimbangan kekuatan di pasar keuangan. Namun dolar yang sudah terlalu panas membutuhkan taktik yang lebih hati-hati: dorongan berikutnya akan bergantung pada inflasi, minyak, dan ekspektasi suku bunga.
Dolar telah beralih dari bertahan menjadi menyerang: suku bunga Fed, imbal hasil Treasury, minyak, dan geopolitik menciptakan dorongan baru. Namun DXY sudah mendekati 100.50, sementara posisi dana mulai berubah bullish — sekadar membeli dolar di level tertinggi mulai kehilangan keunggulannya.
Pengingat:
Hingga baru-baru ini, pelemahan bertahap tetap menjadi skenario dasar bagi dolar. Sekarang pasar dipaksa untuk mengubah posisi setelah keputusan Federal Reserve pada 16 September. Federal Reserve AS menaikkan kisaran target suku bunga federal funds sebesar 25 bps — menjadi 3.75–4.00%. Ini merupakan kenaikan pertama dalam tiga tahun. Pada saat yang sama, regulator secara eksplisit menunjukkan bahwa inflasi tetap tinggi, sementara aktivitas ekonomi, permintaan konsumen, dan produktivitas tetap tangguh.
Perkiraan median suku bunga pada akhir 2026 berada di 4.1%, dibandingkan dengan 3.8% dalam versi Juni. Pada saat yang sama, perkiraan median inflasi PCE pada 2026 dinaikkan menjadi 3.7%, sementara core PCE dinaikkan menjadi 3.4%.
Dengan kata lain, pasar menerima tepat kombinasi faktor yang mampu mendukung dolar: suku bunga lebih tinggi + inflasi lebih tinggi + tidak ada kebutuhan untuk segera menyelamatkan ekonomi dengan menurunkan biaya uang.
Pasar suku bunga dengan cepat mencerminkan hal ini. Bagi pasar FX, ini merupakan perubahan fundamental. Dolar tidak lagi perlu menunjukkan gambaran ekonomi yang sempurna. Cukup jika suku bunga AS tetap lebih tinggi daripada ekspektasi suku bunga di negara maju lainnya.
Pasar utang pemerintah AS menjadi faktor utama. Imbal hasil Treasury 10 tahun naik menjadi 5.23% pada 25 September, level tertingginya sejak 2007. Imbal hasil 30 tahun mencapai 5.49%, level tertingginya sejak 2004.
Ini bukan lagi sekadar pergerakan teknis pada obligasi. Kenaikan suku bunga jangka panjang berarti penilaian ulang besar terhadap biaya modal di seluruh sistem keuangan global.
Dorongan dolar saat ini memiliki satu argumen tidak konvensional lainnya — energi.
Brent beberapa kali naik di atas $100 per barel pada September. Ketika minyak naik karena risiko geopolitik, pasar mengalami dua efek sekaligus:
- ekspektasi inflasi meningkat;
- probabilitas Fed mempertahankan kebijakan ketat meningkat.
Akibatnya, minyak secara paradoks dapat mendukung dolar bahkan ketika minyak itu sendiri menjadi ancaman bagi pertumbuhan ekonomi.
Bagi trader, hal ini mengarah pada kesimpulan sederhana: mengamati DXY saja sudah tidak cukup.
Brent dan Treasury 10 tahun perlu dipantau secara bersamaan. Kenaikan berkelanjutan pada kedua indikator pada saat yang sama akan menciptakan lingkungan fundamental terkuat bagi USD.
Dan apa hasilnya?
Dolar naik bukan karena masalahnya telah hilang. Kesalahan investor dan analis adalah secara otomatis menafsirkan masalah struktural AS — utang pemerintah yang sangat besar, defisit anggaran, dan risiko politik — sebagai argumen melawan dolar.
lebih banyak utang → imbal hasil lebih tinggi → biaya pendanaan lebih tinggi → kondisi keuangan lebih ketat → dolar lebih kuat dalam jangka pendek.
Oleh karena itu, pergerakan USD saat ini tidak dapat secara otomatis ditafsirkan sebagai awal dari siklus bullish multi-tahun.
Namun semakin tinggi DXY naik, semakin bergantung pasar pada data makroekonomi baru. Oleh karena itu, ide trading utama bukanlah membeli dolar pada harga berapa pun, melainkan menggunakan koreksi untuk membangun posisi ketika suku bunga dan imbal hasil AS yang tinggi terkonfirmasi.
Jika minyak, ekspektasi inflasi, dan imbal hasil Treasury mulai turun secara bersamaan, dorongan dolar saat ini akan menjadi rentan jauh lebih awal sebelum hal itu terlihat dalam indikator fundamental utang pemerintah.
Jadi kita bertindak dengan bijak dan menghindari risiko yang tidak perlu.
Profit untuk kalian semua!


