


















Krisis pasar bahan bakar menjadi global
Minyak tersedia cukup. Masalahnya adalah penyulingan dan logistik
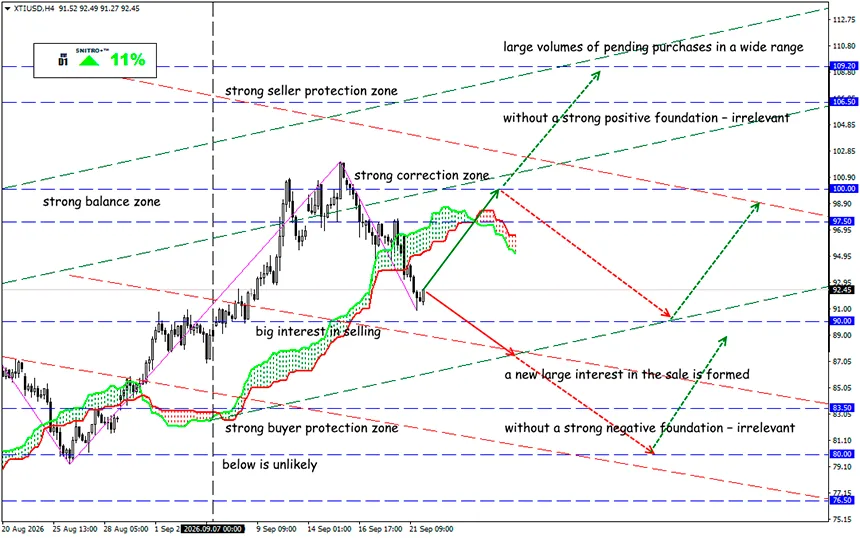
XTI/USD
Zona utama: 90.00 - 93.50
Buy: 94.00 (pada penembusan meyakinkan di atas 93.50); target 96.50; StopLoss 93.30
Sell: 88.50 (dengan fundamental negatif yang kuat); target 86.50-85.50; StopLoss 89.20
Pasar diesel memasuki zona kekurangan di mana kendala utama bukan lagi ketersediaan minyak mentah, melainkan kemampuan untuk dengan cepat mengubahnya menjadi bahan bakar dan mengirimkannya kepada konsumen. Persediaan yang secara historis rendah, margin kilang yang mencapai rekor, konflik militer, dan gangguan logistik pasokan mengubah bahan bakar diesel menjadi faktor inflasi tersendiri.
Pasar AS memberikan sinyal terkuat. EIA memperkirakan persediaan distilat AS akan turun di bawah 100 juta barel paling cepat pada September. Ini bukan lagi fluktuasi musiman yang normal, melainkan masalah struktural dalam pasokan.
Kekurangan diesel telah mencapai SPBU. Tekanan harga grosir dengan cepat diteruskan ke harga ritel. Pada 21 September, harga rata-rata bahan bakar diesel di AS mencapai rekor $6.51 per galon, dibandingkan dengan $6.23 seminggu sebelumnya dan $3.70 setahun lalu.
Rantainya terlihat seperti ini: diesel menjadi lebih mahal → biaya transportasi meningkat → perusahaan angkutan menaikkan biaya tambahan bahan bakar → biaya barang meningkat → margin perusahaan tertekan → tekanan inflasi mencapai konsumen akhir.
Itulah tepatnya mengapa diesel dapat menjadi faktor inflasi yang lebih persisten daripada bensin. Harga bensin terlihat langsung di SPBU. Sebagian besar biaya diesel tersembunyi di dalam harga hampir setiap produk yang diangkut dengan truk.
Pengingat:
Tangki penyimpanan kosong merupakan salah satu sinyal yang paling mengkhawatirkan. Kapasitas penyimpanan bahan bakar yang tersedia untuk disewa di Amerika Utara dan Karibia untuk Oktober telah meningkat menjadi 13 juta barel — level tertinggi dalam empat tahun, dibandingkan dengan 11 juta pada Juni. Trader dan perusahaan penyulingan tidak memperpanjang sewa karena mereka tidak memiliki apa pun untuk disimpan. Kontrak tangki penyimpanan biasanya ditandatangani untuk 6–12 bulan, yang berarti pelaku pasar tidak memperkirakan persediaan komersial akan pulih dengan cepat.
Pasar secara efektif membayar penyimpanan hanya ketika ada produk yang layak disimpan.
Sinyal yang bahkan lebih kuat datang dari sektor penyulingan. Crack spread yang mencapai rekor menunjukkan di mana kekurangan tersebut berada.
Pada 14 September, crack spread ULSD AS — premi futures diesel ultra-rendah sulfur terhadap minyak mentah AS — mencapai rekor $118.62 per barel.
Crack spread sebesar ini bukanlah norma baru pasar. Ini adalah harga dari kelangkaan.
EIA memperkirakan rata-rata crack spread diesel AS akan tetap di atas $2 per galon dari Agustus hingga November, setelah itu akan mulai menurun hingga pertengahan 2027. Namun, perkiraan ini mengasumsikan normalisasi arus kapal tanker melalui Selat Hormuz dan pemulihan ekspor produk minyak bumi dari Timur Tengah. Jika pembatasan berlanjut setelah akhir 2026, crack spread global dapat secara signifikan lebih tinggi daripada skenario dasar saat ini.
Pasar AS merupakan indikator yang paling jelas, tetapi kekurangan bahan bakar juga terlihat di Eropa dan Asia. Menganalisis hanya Brent dan WTI menjadi tidak memadai. Beberapa indikator jauh lebih penting untuk menilai kondisi pasar diesel.
- Persediaan distilat EIA — zona di bawah 100 juta barel menjadi indikator utama.
- Crack spread ULSD — penurunan margin yang berkelanjutan akan menjadi salah satu tanda pertama bahwa produksi tambahan benar-benar mulai mengejar permintaan.
- Utilisasi kilang AS — margin yang mencapai rekor seharusnya diterjemahkan menjadi peningkatan fisik pasokan. Jika hal itu tidak terjadi, masalahnya bukan lagi harga, melainkan kapasitas penyulingan yang tersedia.
- PADD 1, Pantai Timur AS. Statistik nasional mungkin terlihat dapat diterima sementara suatu wilayah tertentu sudah menghadapi kekurangan dan terpaksa mengimpor volume tambahan.
- Volume ekspor China, kondisi penyulingan Rusia, dan arus fisik produk minyak bumi melalui Timur Tengah.
Kombinasi indikator-indikator inilah yang akan memungkinkan untuk membedakan lonjakan harga normal dari kekurangan bahan bakar fisik yang berkepanjangan.
Dan apa hasilnya?
Harga Brent menunjukkan biaya minyak mentah. Crack spread ULSD menunjukkan sejauh mana pasar mengalami kekurangan khususnya bahan bakar hasil penyulingan. Margin yang mencapai rekor telah menciptakan insentif ekonomi bagi kilang untuk meningkatkan produksi, sementara EIA memperkirakan crack spread akan secara bertahap menurun seiring normalisasi transportasi dan pemulihan pasokan. Oleh karena itu, stabilisasi pasar secara bertahap selama 2027 tetap menjadi skenario dasar.
Namun, hingga proses ini dimulai di pasar fisik, margin keamanan tetap minimal. Dalam beberapa bulan mendatang, produk minyak bumi mungkin terbukti lebih penting daripada minyak mentah itu sendiri: pasar akan memperdagangkan bukan hanya biaya satu barel minyak mentah, tetapi juga kemampuan untuk mengubahnya menjadi diesel dan mengirimkannya ke tempat yang membutuhkannya.
Jadi kita bertindak dengan bijak dan menghindari risiko yang tidak perlu.
Profit untuk kalian semua!


