


















Dolar telah mendapatkan hak untuk tetap kuat
Kevin Warsh membawa suku bunga tinggi kembali ke pasar
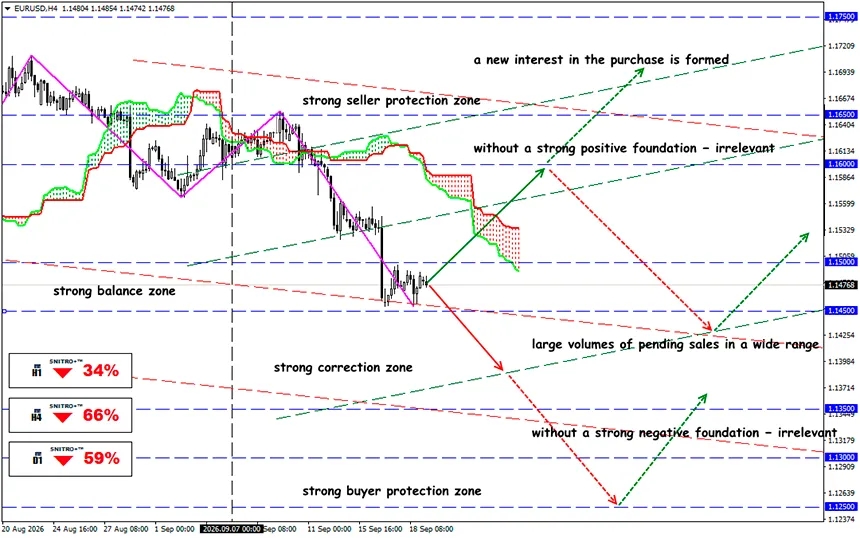
EUR/USD
Zona utama: 1.1450 - 1.1500
Buy: 1.1550 (dengan fundamental positif yang kuat) ; target 1.1750; StopLoss 1.1480
Sell: 1.1400 (pada pullback setelah pengujian ulang 1.1450) ; target 1.1250-1.1150; StopLoss 1.1470
The Fed menaikkan suku bunga menjadi 3.75–4.00% dan mengingatkan pasar bahwa siklus pengetatan belum berakhir. Permintaan yang kuat, inflasi sebesar 3.4%, dan imbal hasil Treasury 10 tahun di dekat 5% mendukung dolar, tetapi ECB dan BoJ juga menaikkan suku bunga, sehingga membatasi potensi kenaikan DXY.
Setelah tujuh minggu tekanan terhadap mata uang AS, pertemuan FOMC September memaksa pasar menilai ulang posisinya secara tajam: pada 16 September, The Fed secara bulat menaikkan kisaran target federal funds rate sebesar 25 bps.
Pengingat:
The Fed tidak lagi menjanjikan uang murah kepada pasar. Hasil terpenting dari pertemuan tersebut bahkan bukan kenaikan suku bunganya sendiri, melainkan perubahan dalam jalur kebijakan moneter. Alasannya adalah kombinasi ekonomi yang tangguh dan tekanan inflasi. Reaksi pasar menegaskan bahwa kenaikan suku bunga menghilangkan salah satu argumen utama yang menentang dolar.
The Fed berada dalam posisi yang sangat tidak nyaman:
- CPI Agustus naik 0.4% m/m dan 3.4% y/y, sementara inflasi inti berada di 2.4% y/y. Komponen energi sangat tidak menyenangkan bagi The Fed: harga bensin naik 3.9% selama bulan tersebut, sementara energi secara keseluruhan meningkat 2.1%
- Pada saat yang sama, konsumen tidak menunjukkan tanda-tanda menyerah. Penjualan ritel meningkat sebesar 1.2% m/m dan 6.0% y/y pada Agustus, mencapai $773.9 miliar.
Dengan kata lain, ekonomi AS cukup kuat untuk menahan suku bunga tinggi, tetapi inflasi tetap terlalu tinggi untuk memungkinkan regulator dengan cepat beralih menuju pelonggaran.
Pada 10 September, ECB juga menaikkan suku bunga utamanya sebesar 25 bps. Alasannya sama — guncangan energi. Akibatnya, pengaturan sebelumnya berupa “The Fed hawkish versus ECB dovish” sudah tidak ada lagi.
Eropa terbukti lebih tangguh daripada yang diperkirakan pasar:
- PDB Zona Euro tumbuh 0.6% q/q dan 1.2% y/y pada Q2 setelah pertumbuhan nol pada Q1. ECB menaikkan proyeksi pertumbuhan ekonomi untuk 2026 menjadi 0.9% dan untuk 2027 menjadi 1.4%.
- PMI Manufaktur Zona Euro mencapai 52.7 pada Agustus, dengan kuat berada di atas ambang 50 poin yang memisahkan ekspansi dari kontraksi.
Oleh karena itu, tesis exceptionalism AS sekarang membutuhkan konfirmasi dari indikator utama terbaru.
Dan pasar akan menerima konfirmasi tersebut — atau ketiadaannya — pada 23 September, ketika data awal PMI untuk AS, Zona Euro, dan Inggris dirilis.
Jika Composite PMI AS secara signifikan melampaui angka Eropa, dolar akan menerima dorongan fundamental baru. Jika selisihnya kecil atau indikator Zona Euro mengejutkan ke atas, sebagian penguatan USD pasca-FOMC dapat berbalik.
Sekutu utama dolar saat ini bukan The Fed, melainkan Treasuries
Pasar utang AS menjadi keuntungan yang semakin signifikan bagi USD.
Imbal hasil Treasury 10 tahun mencapai 5.01% pada 16 September dan kembali mengakhiri hari di sekitar 5.01% pada 18 September. Bagi modal global, ini merupakan imbal hasil nominal bebas risiko yang sangat tinggi.
- Imbal hasil Treasury yang tinggi mendukung arus masuk modal ke aset berdenominasi dolar.
- Jika ekonomi AS terus menunjukkan ketahanan dan inflasi tetap tinggi, investor akan terpaksa mempertahankan skenario higher for longer dalam harga lebih lama.
Inilah sebabnya hubungan “imbal hasil Treasury → dolar” sekarang dapat menjadi lebih penting daripada sekadar membandingkan suku bunga The Fed dan ECB.
Dan apa hasilnya?
Pertemuan FOMC September mengubah pasar FX lebih dalam daripada yang mungkin terlihat pada pandangan pertama.
The Fed tidak sekadar menaikkan suku bunga. Mereka menghancurkan asumsi bahwa siklus besar berikutnya dalam kebijakan moneter AS pasti akan menjadi siklus pemangkasan suku bunga.
Itulah mengapa dolar memperoleh keuntungan strategis, tetapi secara taktis mengejarnya setelah reli September menjadi berbahaya. Agar EUR/USD terus turun, pasar sekarang membutuhkan bukti baru mengenai exceptionalism AS — terutama angka PMI yang lebih kuat, imbal hasil Treasury tetap dekat 5%, dan tidak adanya penurunan cepat harga minyak.
Jika kondisi tersebut terpenuhi, $1.14 mungkin bukan target akhir, melainkan hanya langkah berikutnya ke bawah untuk EUR/USD. Jika tidak, lonjakan dolar pada September berisiko berubah menjadi koreksi lain dalam kisaran yang lebih luas.
Jadi kita bertindak dengan bijak dan menghindari risiko yang tidak perlu.
Profit untuk kalian semua!


