


















“Doktrin Bessent”: cara bertahan dengan aturan Amerika
Ancaman baru terhadap kebijakan mata uang global
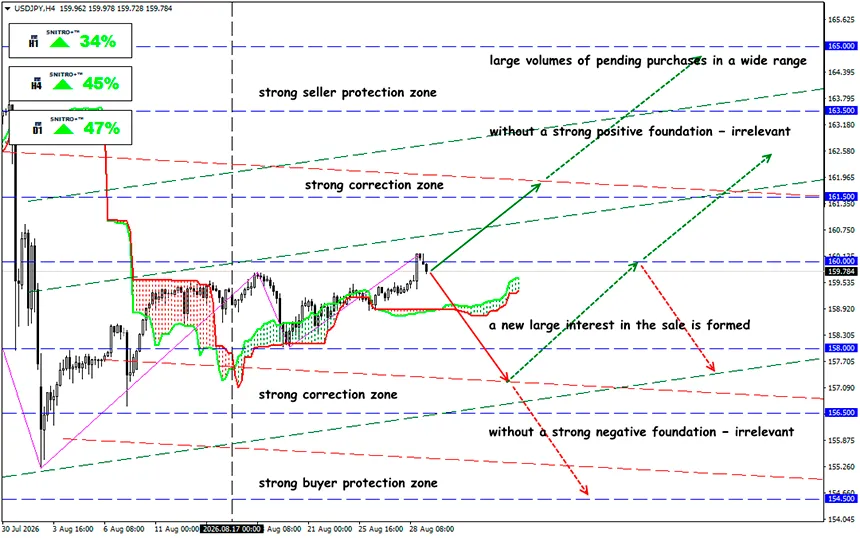
USD/JPY
Zona kunci: 159.00 - 160.50
Beli: 160.80 (dengan fundamental positif yang kuat) ; target 162.50-1.63.50; StopLoss 160.20
Jual: 159.00 (pada penembusan meyakinkan di 159.00) ; target 157.50-156.50; StopLoss 159.70
Kebijakan mata uang global sedang mengalami perubahan besar, dan Menteri Keuangan AS Scott Bessent mencoba mengatasi ketidakseimbangan ini dengan langkah-langkah yang oleh banyak pihak dianggap kontroversial.
AS sedang beralih dari pemantauan mata uang menuju pengelolaan aktif. Washington sedang mengubah aturan permainan mata uang: intervensi terhadap yen, tekanan pada mata uang Asia, dan peningkatan pengawasan terhadap China menunjukkan bahwa Departemen Keuangan AS siap menggunakan dolar dan kebijakan mata uang sebagai alat untuk membentuk kembali perdagangan global.
Pengingat:
Baru setahun lalu, gagasan bahwa Departemen Keuangan AS dapat secara sengaja melakukan intervensi terhadap ketidakseimbangan mata uang para mitra dagang terbesarnya dipandang sebagai kembalinya era Plaza Accord. Pada musim panas 2026, konsep ini tidak lagi sekadar bersifat teoretis.
Peristiwa utama terjadi pada akhir Juli. Ketika USD/JPY mendekati 164 — level tertingginya dalam sekitar empat dekade — AS bergabung dengan Jepang dalam intervensi untuk mendukung yen. Departemen Keuangan menggunakan aset mata uang asing dari Exchange Stabilization Fund untuk membeli JPY. Bessent kemudian mengatakan bahwa AS siap melakukan “apa pun yang diperlukan” untuk mendukung upaya Jepang menstabilkan mata uangnya.
Setelah intervensi bersama AS-Jepang di pasar valuta asing, para analis mulai membahas kemungkinan munculnya “Doktrin Bessent” baru. Intinya bukan sekadar melemahkan atau memperkuat dolar. Washington mengejar tujuan yang lebih fundamental: mendorong mitra dagang menjauh dari mata uang yang secara kronis dinilai terlalu rendah dan menggunakan pengaruh keuangan AS untuk mengurangi ketidakseimbangan perdagangan global.
Tindakan terhadap yen yang lemah sepenuhnya sesuai dengan kebijakan resmi “dolar kuat” AS. Bessent sendiri sebelumnya menekankan bahwa dolar yang kuat seharusnya merupakan hasil dari fundamental AS yang kuat, sementara pergerakan mata uang bilateral jangka pendek tidak bertentangan dengan konsep tersebut.
Hal yang Perlu Dipertimbangkan Trader:
- Reli USD/JPY dapat dijual, tetapi hanya dengan konfirmasi kebijakan. Zona yen yang sangat lemah sekarang membawa risiko intervensi tambahan. Semakin cepat USD/JPY kembali ke level ekstrem, semakin buruk rasio risk/reward untuk posisi long baru tanpa stop protektif.
- EUR/USD di atas valuasi fundamentalnya memerlukan kehati-hatian. Jika premi politik untuk dolar yang lebih lemah menghilang, pullback pasangan tersebut dari area 1.17 ke 1.12 akan mewakili pergerakan sekitar 4%. Oleh karena itu, membeli euro pada level tinggi sebaiknya disertai manajemen risiko yang ketat.
- CNY adalah trade strategis utama. Penurunan USD/CNY yang berkelanjutan akan menjadi konfirmasi yang jauh lebih kuat terhadap munculnya “Doktrin Bessent” dibandingkan intervensi satu kali pada JPY.
- Trader tidak seharusnya bertaruh secara eksklusif pada penurunan DXY. Kebijakan baru tidak berarti secara otomatis menjual dolar terhadap setiap mata uang.
“Doktrin Bessent” yang sepenuhnya berkembang belum ada — setidaknya belum dalam bentuk tatanan mata uang baru yang diumumkan secara resmi. Namun garis besarnya sudah mulai terlihat. Doktrin ini menggabungkan kebijakan perdagangan, nilai tukar, arus modal, transparansi cadangan, dan diplomasi keuangan menjadi satu sistem tekanan ekonomi yang terpadu. Intervensi bersama dengan Jepang menjadi bukti terkuat sejauh ini bahwa AS siap beralih dari kata-kata ke operasi pasar yang nyata.
Jadi, apa artinya ini?
AS saat ini tidak sedang mencoba menciptakan penurunan global pada dolar. AS berupaya mendorong revaluasi mata uang negara-negara yang kebijakan nilai tukarnya, menurut Washington, berkontribusi terhadap ketidakseimbangan perdagangan kronis.
Jika praktik ini meluas dari JPY ke EUR, CAD, dan terutama CNY, pasar akan menghadapi arsitektur mata uang yang secara fundamental baru. Dalam hal itu, diferensial suku bunga tidak lagi menjadi satu-satunya faktor utama yang menggerakkan Forex.
Keputusan Fed, ECB, BOJ, dan PBOC harus dilengkapi dengan satu variabel lain — nilai tukar apa yang dianggap dapat diterima oleh Departemen Keuangan AS pada saat tertentu.
Penanda utama untuk beberapa bulan mendatang adalah pergeseran dari kasus Jepang yang terisolasi menuju tindakan terkoordinasi yang melibatkan CNY atau mata uang Asia lainnya. Hal itulah yang akan mengubah pendekatan Bessent yang masih berkembang dari sekumpulan keputusan taktis menjadi doktrin mata uang yang sesungguhnya.
Jadi kita bertindak dengan bijak dan menghindari risiko yang tidak perlu.
Profit untuk kalian semua!


