


















Perak sebagai faktor stabilitas baru
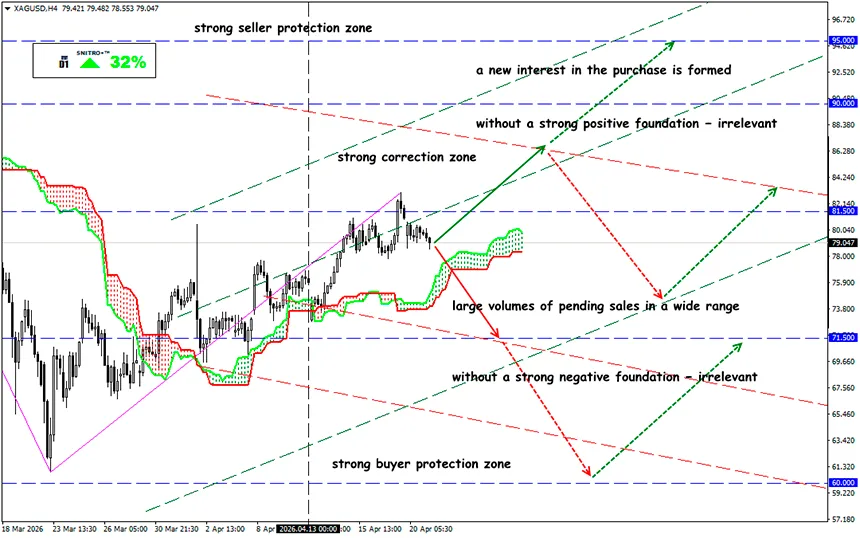
Ke mana arah pasar logam mulia
XAG/USD
Zona kunci: 78.00 -83.00
Buy: 84.50 (pada penembusan yang meyakinkan di 83,50); target 86.50-87.50; StopLoss 83.80
Sell: 76.50 (pada fondasi negatif yang kuat); target 73.50; StopLoss 77.20
Perang di Teluk Persia telah mematahkan tren emas dan perak, yang keluar dari fokus perhatian investor di tengah komoditas energi dan pupuk. Namun, ini tetap merupakan koreksi yang normal.
Perlu diingat: emas adalah aset yang “lebih bersifat pasar”, dengan komponen spekulatif yang kuat dalam harganya, karena semua aset yang terkait dengan emas secara tradisional digunakan untuk lindung nilai risiko.
Perak dianggap sebagai bahan baku yang sangat penting, dan permintaan industri adalah faktor utama dalam harga bursa. Secara umum diyakini bahwa dalam kondisi pasar, perak selalu bergerak mengikuti emas.
Saat ini, optimisme terhadap aset yang terkait dengan perak didukung oleh faktor Asia yang baru.
Pada awal tahun, China secara tajam meningkatkan pembelian perak: menurut data berdasarkan statistik bea cukai China, impor logam perak pada Januari–Februari melebihi 790 ton, di mana hampir 470 ton terjadi pada Februari; pada Maret, pembelian melebihi 836 ton.
Sinyal fundamental paling penting di sini bukan hanya “pertumbuhan impor”, tetapi perubahan rezim pasar. Pada Maret 2025, Shanghai Metals Market (SMM) menggambarkan impor konsentrat perak sebagai sebagian besar tidak menguntungkan dari sudut pandang dampaknya terhadap harga pasar, tetapi sekarang arus impor batangan perak telah meningkat berkali-kali lipat karena terbukanya arbitrase, kekurangan logam fisik, dan redistribusi aliran melalui Hong Kong/Shenzhen. Ini berarti bahwa impor tidak lagi sekadar “bahan mentah” dan telah menjadi alat untuk dengan cepat menutup defisit logam jadi di dalam China.
Permintaan China saat ini didasarkan pada empat faktor utama.
- Industri: perak sangat terintegrasi dalam rantai PV — Bloomberg sejak Mei 2024 menunjukkan bahwa sektor surya dapat mendorong impor perak China, dan SMM pada 2025–2026 уже mencatat pertumbuhan produksi dan ekspansi kapasitas bahan baku perak.
- Permintaan investasi dan ritel: pada akhir 2025 dan awal 2026, Bloomberg dan publikasi pasar menggambarkan lonjakan permintaan dari pembeli China untuk batangan perak dan perhiasan sebagai alternatif yang lebih murah dibandingkan emas. Artinya, perak di China telah menjadi tren lindung nilai “populer” sebagai alternatif terhadap emas yang terlalu mahal. Faktor ini meningkatkan volatilitas intraday dan membuat impor sensitif terhadap premi pasar domestik.
- Produksi perhiasan dan batangan kecil: dalam sumber resmi terbuka China, statistik ini kurang terperinci dibandingkan emas, tetapi Bloomberg secara langsung mencatat permintaan tinggi terhadap batangan perak dan perhiasan di China pada pergantian 2025–2026. Dari sudut pandang praktis pasar, ini berarti bahwa ketika harga emas melonjak, sebagian konsumen “beralih” ke perak.
- Kebijakan, logistik, dan sanksi perdagangan: China mempertahankan sistem lisensi untuk perdagangan perak, dan pasar sensitif terhadap rezim kontrol ekspor. Pada 2025, China memberlakukan tarif balasan terhadap AS, tetapi SMM menekankan bahwa pangsa AS dalam impor konsentrat perak pada 2024 hanya sekitar 1,3%, sehingga dampak langsung terhadap arus bahan baku terbatas.
Dan apa hasilnya
Petualangan Iran oleh Trump berdampak negatif pada pasar logam mulia, tetapi ini menjadi argumen tambahan untuk beralih dari aset berbasis dolar ke sesuatu yang lebih andal.
Secara fundamental, perak tetap menjadi salah satu logam paling menarik pada 2026, tetapi dinamika jangka menengah terlihat tidak spekulatif. Dengan kata lain, pasar уже keluar dari mode panik, tetapi belum kembali ke tren naik yang stabil. Strategi paling aman bukan membeli “dengan harga berapa pun”, tetapi melakukan transaksi disiplin dari level $80–85 dan terus memantau informasi terkait China.
Jadi kita bertindak bijak dan menghindari risiko yang tidak perlu.
Profit untuk semua!


