


















Porsche sedang membunuh Volkswagen
Krisis di industri otomotif Jerman adalah masalah bagi Eropa
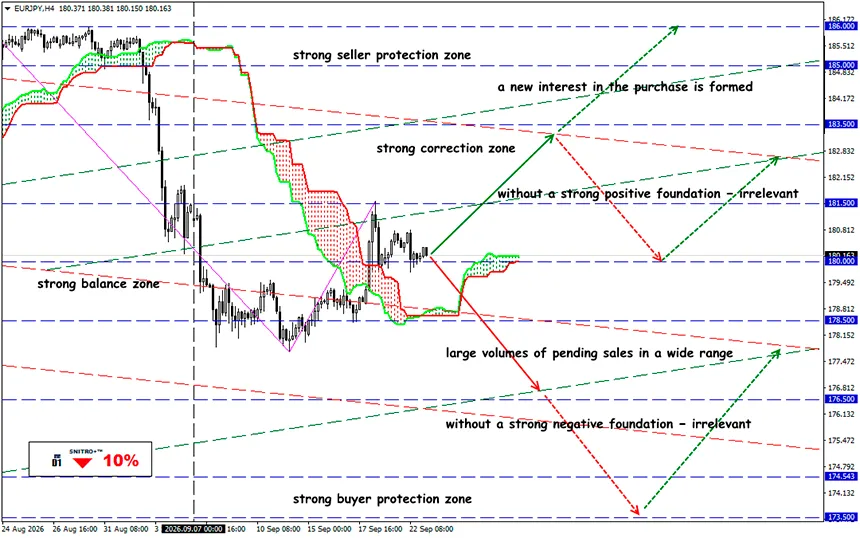
EUR/JPY
Zona kunci: 180.00 - 181.50
Beli: 182.00 (dengan latar belakang fundamental positif yang kuat); target 183.50-185.00; StopLoss 181.30
Jual: 178.50 (pada penembusan tegas di atas 180.00) ; target 176.50-175.00; StopLoss 179.20
Krisis Porsche bukan lagi masalah satu merek premium saja. Mantan “mesin laba abadi” Volkswagen sedang kehilangan margin, pasar China, dan modal investor. Seluruh sektor otomotif Eropa sedang menderita, dan masih belum ada solusi positif.
Penghapusbukuan Volkswagen sebesar €6 miliar, jatuhnya margin Porsche dari 18% menjadi 1.1%, hilangnya China, dan tekanan dari tarif AS menunjukkan kelemahan struktural industri otomotif Eropa. Risiko-risiko tersebut sudah tercermin dalam saham sektor ini dan meningkatkan tekanan fundamental terhadap euro.
Pengingat:
Volkswagen Group memutuskan untuk menghapusbukukan goodwill terkait Porsche sebesar €6 miliar. Bersama dengan biaya restrukturisasi dan masalah dalam bisnis China, pos-pos khusus diperkirakan akan mengurangi laba operasional Volkswagen pada 2026 sekitar €10 miliar. Akibatnya, perkiraan margin operasional grup telah diturunkan dari sebelumnya 4–5.5% menjadi tidak lebih dari 1%. Tanpa memperhitungkan efek khusus, angkanya akan berada di sekitar 4%.
Hal ini secara fundamental mengubah peran Porsche di dalam VW. Hingga baru-baru ini, merek premium tersebut mengimbangi rendahnya profitabilitas kendaraan pasar massal. Pada 2025, Porsche hanya menghasilkan laba operasional sebesar €413 juta, dibandingkan dengan €5.64 miliar setahun sebelumnya, sementara return on sales jatuh dari 14.1% menjadi 1.1%. Sebagai perbandingan, pada 2022–2023 Porsche menghasilkan sekitar 18%.
Masih terlalu dini untuk mengatakan bahwa Porsche secara definitif telah menjadi aset yang merugi. Pada paruh pertama 2026, margin operasionalnya pulih menjadi 7.8% dari 5.5% setahun sebelumnya, sementara laba operasional naik 33.9% menjadi €1.35 miliar. Manajemen mempertahankan proyeksi 2026: pendapatan €35–36 miliar dan margin 5.5–7.5%. Target jangka menengah tetap jauh lebih tinggi, yaitu 10–15%.
Masalah utamanya adalah China.
Penjualan Porsche di China turun 26% pada 2025 menjadi 41,938 kendaraan. Pengiriman global turun menjadi 279,449 kendaraan dari 310,718 setahun sebelumnya. Perusahaan secara eksplisit menyebut persaingan yang ketat, khususnya di segmen kendaraan listrik, sebagai salah satu penyebabnya.
Dan ini bukan lagi sekadar masalah khusus Porsche. Produsen Eropa sedang kalah dalam dinamika baru pasar China: perusahaan lokal tidak lagi sekadar lebih murah — mereka menjadi pesaing teknologi penuh dalam EV, perangkat lunak, dan sistem penggerak hibrida.
Volkswagen mendapati dirinya terjepit di antara dua masalah: di China, perusahaan kehilangan keunggulan kompetitifnya, sementara di salah satu pasar ekspor utamanya — AS — perusahaan menghadapi biaya perdagangan tambahan.
Pasar saham sudah menilai ulang industri Eropa. STOXX Europe 600 Automobiles & Parts telah kehilangan sekitar 17.6% sejak awal 2026 dan hampir 14% selama 52 minggu terakhir. Jerman menyumbang hampir 49% dari indeks sektor tersebut, yang berarti masalah yang dihadapi Volkswagen, Porsche, Mercedes-Benz, dan BMW memiliki bobot yang sangat besar secara tidak proporsional.
Ini berarti bahwa, di masa lalu, lemahnya penjualan mobil dapat dibeli sebagai taruhan pada pemulihan siklus ekonomi. Sekarang, diperlukan bukti bahwa OEM Eropa mampu bersaing dengan perusahaan China dalam biaya EV, perangkat lunak, dan kecepatan pembaruan lini model.
Jadi, apa hasilnya?
Porsche sendiri terlalu kecil untuk menentukan EUR/USD. Namun seluruh kompleks otomotif Jerman sudah memiliki arti makroekonomi. Bagi Jerman, masalahnya bahkan lebih serius: ekonomi hanya tumbuh 0.2% pada 2025, dengan Destatis secara khusus mencatat penurunan ekspor mobil dan produk industri.
Saluran transmisinya terhadap euro terlihat seperti ini:
industri otomotif yang lemah → ekspor dan investasi yang lebih lemah → produksi industri dan lapangan kerja yang lebih rendah → pertumbuhan yang lebih lemah di Jerman dan Zona Euro → lebih banyak ruang untuk kebijakan ECB yang dovish → tekanan fundamental terhadap EUR.
Namun ini adalah faktor sekunder. Untuk EUR/USD, keputusan ECB dan Fed, inflasi, imbal hasil obligasi, harga energi, dan risiko geopolitik tetap jauh lebih penting daripada hasil Porsche.
Statistik otomotif Jerman harus digunakan sebagai filter tambahan untuk EUR/USD. Memburuknya kembali ekspor, produksi industri, dan lapangan kerja di Jerman memperkuat skenario bearish untuk euro, terutama jika kesenjangan antara suku bunga Fed dan ECB yang diharapkan melebar pada saat yang sama. Sebaliknya, stabilisasi industri Jerman dan permintaan China akan mengurangi premi risiko struktural yang melekat pada ekonomi Eropa.
Jadi kita bertindak dengan bijak dan menghindari risiko yang tidak perlu.
Profit untuk kalian semua!


