


















Tren baru: krisis logistik modal

Apa yang harus diperdagangkan selama perang
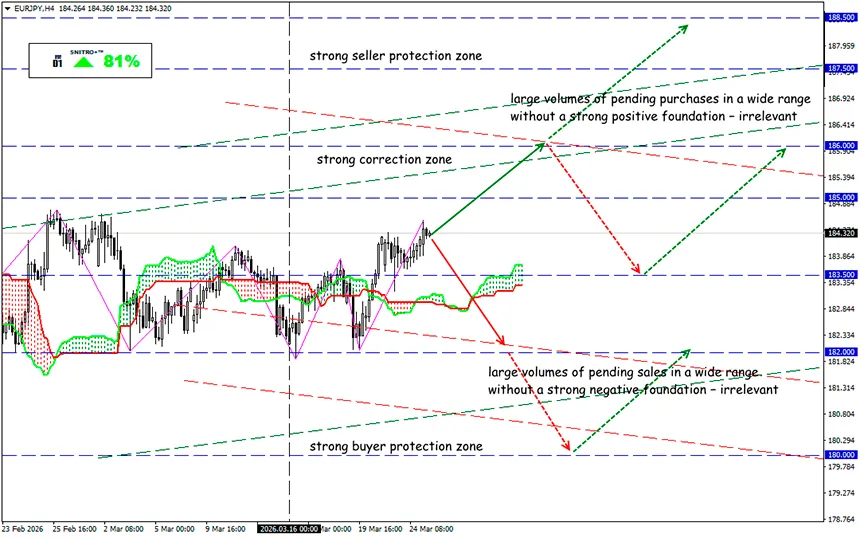
EUR/JPY
Zona kunci: 183.50 - 185.00
Buy: 185.30 (setelah menembus level 185.00 dengan meyakinkan); target 187.50; StopLoss 184.70
Sell: 183.50 (berdasarkan fundamental negatif yang kuat) ; target 181.50-180.00; StopLoss 184.20
Perang mengancam arus modal dari negara-negara Teluk Persia. Kebutuhan pembiayaan negara-negara tersebut dapat berdampak signifikan terhadap pasar keuangan global, bahkan jika stabilitas jangka panjang kawasan tidak terganggu.
Serangan terhadap infrastruktur energi bukan lagi sekadar geopolitik — ini уже merupakan risiko sistemik.
Perlu diingat:
Negara-negara utama GCC (Gulf Cooperation Council) — Bahrain, Kuwait, Oman, Qatar, Arab Saudi, dan UEA — telah lama menjadi elemen kunci dalam sistem keuangan global. Dalam empat tahun terakhir, total surplus neraca transaksi berjalan mereka melebihi $800 miliar.
Dalam 5–7 tahun terakhir, dana kekayaan negara dari negara-negara Teluk Persia telah menjadi pendorong terbesar likuiditas global:
- investasi dalam perusahaan teknologi,
- investasi besar-besaran dalam infrastruktur di Eropa dan Asia,
- ekspansi aktif ke Afrika,
- pertumbuhan private equity dan modal ventura.
Setiap perubahan dalam arus modal global terjadi pada saat ekonomi dunia menghadapi tantangan serius. Defisit anggaran yang besar di negara-negara maju dan kebutuhan untuk membiayai kembali utang mendorong penerbitan obligasi di seluruh dunia.
Ini dapat menjadi tren makro utama 2026–2027 bagi para trader.
Dunia modal tidak lagi menghadapi “risiko perang”, tetapi fakta perang. Ancaman paling serius saat ini bukanlah minyak (produksi tetap akan pulih!), melainkan arus keluar modal dari negara-negara Teluk.
Setiap perang regional secara otomatis mendistribusikan ulang anggaran — pertahanan, perlindungan infrastruktur, asuransi, dan keamanan logistik. Ini berarti uang yang sebelumnya digunakan untuk investasi luar negeri mulai tetap berada di dalam kawasan.
Dan jika kawasan tersebut menjadi (atau dapat menjadi) zona perang, modal mulai mencari pusat keamanan baru.
Saat ini pasar tidak memperdagangkan “risiko konflik”, tetapi kejutan energi fisik:
- Eropa sudah melihat lonjakan harga gas sebesar +35% hanya dalam satu minggu;
- minyak naik di atas $100 dan kemudian jatuh 11% hanya dalam 1 hari karena berita tentang negosiasi;
- negara-negara kawasan secara resmi menyatakan di PBB adanya ancaman tidak hanya terhadap infrastruktur energi, tetapi juga terhadap infrastruktur keuangan;
- para analis menyebut apa yang terjadi sebagai krisis keamanan energi dan memperingatkan risiko kejutan inflasi.
Setelah serangan terhadap infrastruktur energi, pasar beralih ke mode klasik risk-off + kejutan energi:
- dolar menguat sebagai mata uang safe-haven,
- euro mulai melemah karena kenaikan harga gas di Eropa,
- mata uang negara-negara pengimpor energi berada di bawah tekanan.
Jika konflik berkepanjangan, kemungkinan yang dapat terjadi:
- perlambatan investasi dari dana Arab Saudi, UEA, dan Qatar,
- pengurangan pembiayaan untuk proyek-proyek internasional besar,
- penjualan aset likuid untuk menutupi pengeluaran anggaran.
Jika inflasi kembali meningkat, bank sentral akan menunda penurunan suku bunga, saham pertumbuhan kembali berada di bawah tekanan, dan emas serta minyak akan mendapatkan dorongan kedua.
Jika harga minyak tetap tinggi setidaknya selama 3–4 bulan — mata uang komoditas akan diuntungkan, sementara Eropa dan Asia akan dirugikan.
Tren utama adalah divergensi antara mata uang negara-negara pengekspor energi dan negara-negara pengimpor energi.
Jika konflik berlangsung lebih dari 3–6 bulan, perpindahan modal ke “pusat yang aman” dapat semakin meningkat: AS (dolar dan Treasuries), Swiss, Jepang, dan negara-negara komoditas di luar zona konflik.
Korban utama dari krisis modal akan menjadi saham pertumbuhan, pasar yang bergantung pada investasi negara-negara Timur Tengah, aset teknologi berbasis modal ventura, dan real estate Eropa.
Yang paling menjanjikan dalam jangka menengah adalah aset silang yang melibatkan yen: EUR/JPY, GBP/JPY.
Biasanya JPY menguat selama krisis, tetapi sekarang situasinya berbeda:
- Jepang sangat bergantung pada impor energi,
- kenaikan harga minyak memperburuk neraca perdagangan,
- Bank of Japan tetap mempertahankan kebijakan moneter yang “longgar”.
Karena itu, skenario yang tidak biasa mungkin terjadi: USD menguat baik terhadap EUR maupun terhadap JPY secara bersamaan.
Jadi kita bertindak bijak dan menghindari risiko yang tidak perlu.
Profit untuk semua!


