


















Iran kembali mendikte harga minyak
Pertarungan untuk Selat Hormuz terus berlanjut
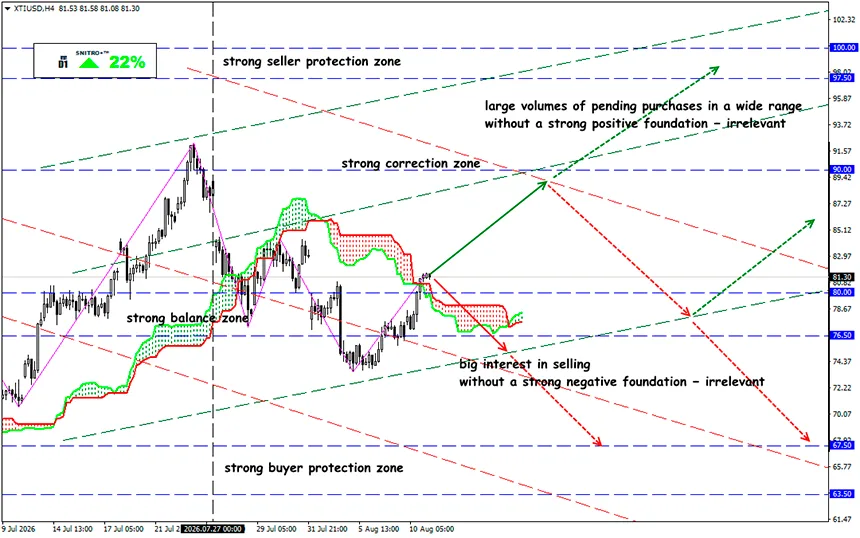
XTI/USD
Zona utama: 78.00 - 83.00
Buy: 83.50 (setelah retest level 81.50); target 85.50–87.50; Stop Loss 82.80
Sell: 76.50 (dengan latar belakang faktor fundamental negatif yang kuat); target 73.50; Stop Loss 77.20
WTI kembali diperdagangkan di atas $82 per barel: per 11 Agustus, futures berada di sekitar $82.47, sementara Brent berada di sekitar $87.86. Pendorong utama pemulihan ini bukanlah permintaan, melainkan premi risiko geopolitik. Negosiasi antara AS dan Iran mengenai persyaratan pemulihan penuh pelayaran melalui Selat Hormuz mengalami kebuntuan, sehingga pasar kembali memperhitungkan risiko gangguan pasokan.
Pada saat yang sama, gambaran fundamental tetap beragam.
Mari kita ingat kembali:
Persediaan AS membatasi potensi kenaikan: pada pekan yang berakhir 31 Juli, stok minyak mentah meningkat sebesar 2.5 juta barel menjadi 407.0 juta. Angka tersebut sekitar 6% di bawah rata-rata lima tahun. Pada saat yang sama, persediaan bensin turun sebesar 1.6 juta barel, sementara persediaan distilat berkurang sebesar 3.5 juta. Oleh karena itu, peningkatan persediaan minyak mentah tidak dapat ditafsirkan sebagai sinyal bearish yang jelas: pasar produk olahan tetap jauh lebih ketat.
- Peningkatan persediaan minyak mentah komersial menunjukkan bahwa pasokan domestik AS masih mampu mengimbangi sebagian risiko eksternal. Kilang beroperasi pada tingkat utilisasi sekitar 96.5%, dengan pemrosesan sekitar 17.2 juta barel per hari.
- Impor minyak mentah meningkat menjadi 6.2 juta barel per hari, meskipun rata-rata empat minggu tetap 4.4% di bawah level yang tercatat setahun sebelumnya.
- Pemulihan produksi OPEC+ secara bertahap juga memberikan tekanan tambahan pada pasar. Pada Agustus, tujuh anggota utama aliansi meningkatkan target produksi mereka sebesar 188,000 barel per hari. Pada Juli, produksi OPEC meningkat sebesar 1.17 juta barel per hari menjadi 19.85 juta.
- Peningkatan pasokan aktual dibatasi oleh geografi pengiriman: masalahnya bukan hanya berapa banyak minyak yang diproduksi, tetapi apakah minyak mentah tersebut secara fisik dapat mencapai pembeli.
Itulah sebabnya, untuk WTI, saat ini lebih penting untuk memantau tidak hanya keseimbangan persediaan, tetapi juga arus kapal tanker melalui Teluk Persia.
Hormuz tetap menjadi sumber utama premi risiko pasar. Bahkan jika upaya diplomatik menghasilkan kesepakatan, arus fisik tidak akan langsung kembali ke level sebelumnya.
Washington mengklaim bahwa mereka mengendalikan selat tersebut, sementara Teheran mengaitkan pembukaan kembali rute secara penuh dengan berakhirnya blokade AS, pencabutan sanksi, penarikan pasukan AS, pencairan aset yang dibekukan, serta pembayaran kompensasi. Iran telah menyatakan bahwa kesepakatan mengenai persyaratan transit tertentu tidak secara otomatis berarti pembukaan kembali selat secara penuh.
Setiap eskalasi baru akan mendukung harga.
China siap kembali ke pasar, tetapi faktor pendukung bearish ini dapat menghilang
- Dalam beberapa bulan terakhir, penurunan impor China membantu pasar global mengimbangi gangguan pasokan dari Timur Tengah.
- Dalam beberapa bulan terakhir, penurunan impor China membantu pasar global mengimbangi gangguan pasokan dari Timur Tengah.
- Rata-rata impor pada Juni–Juli hanya sebesar 7.78 juta barel per hari, dibandingkan dengan rata-rata 11.99 juta selama tiga bulan hingga akhir Februari.
Alasan strategi ini jelas: China memiliki persediaan yang sangat besar, diperkirakan tidak kurang dari 1.2 miliar barel, sehingga negara tersebut dapat mengurangi pembelian eksternal untuk sementara dan mengandalkan minyak mentah yang telah ditimbun.
Namun, bantalan tersebut secara bertahap menyusut. Akibatnya, kilang independen China kemungkinan akan kembali ke pasar dengan lebih aktif pada Agustus, termasuk melalui pembelian minyak mentah Iran. Keseimbangan pasar fisik dapat menjadi jauh lebih ketat.
Jadi, apa artinya?
Pertanyaan utama bagi WTI bukan lagi “berapa banyak minyak yang diproduksi OPEC+?” melainkan “berapa banyak minyak yang benar-benar dapat mencapai pasar global?”
Pergerakan WTI saat ini lebih terlihat seperti pemulihan dari diskon geopolitik daripada awal dari siklus bullish baru yang sepenuhnya terbentuk. Faktor yang mendukung pembeli adalah risiko gangguan di Hormuz, penurunan persediaan produk olahan AS, dan potensi kembalinya China ke pembelian aktif. Faktor yang mendukung penjual adalah meningkatnya persediaan minyak mentah AS, pemulihan produksi OPEC+, dan ketidakpastian yang terus berlanjut terkait permintaan global.
Zona resistance terdekat untuk WTI berada di kisaran $81.50–82.00. Pada level saat ini, penghalang tersebut sudah sedang diuji. Pergerakan yang stabil di atas $82 dapat membuka jalan menuju $83.50–84.00. Zona pasokan utama berikutnya berada di $85.50–86.50.
Support utama berada di sekitar $78. Selama harga tetap berada di atas level tersebut, skenario pemulihan tetap memiliki keunggulan. Sebaliknya, penembusan di bawah $78 akan meningkatkan kemungkinan kembalinya harga menuju level terendah baru-baru ini dan menunjukkan bahwa premi geopolitik sedang dengan cepat dikeluarkan dari harga.
Jadi, kita bertindak dengan bijak dan menghindari risiko yang tidak perlu.
Semoga trading kalian selalu profit!


