


















Eropa memimpikan bursa kelas dunia
Euronext dan Deutsche Börse menguji batas konsolidasi
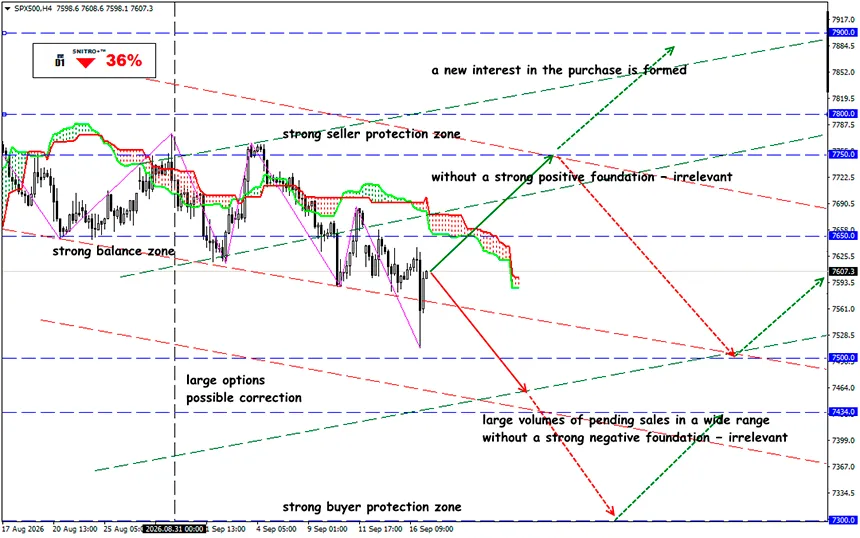
SP500
Zona utama: 7,550 - 7,650
Buy: 7,650 (dengan fundamental positif yang kuat); target 7,750-7,800; StopLoss 7,580
Sell: 7,500 (pada penembusan tegas di atas 7,550); target 7,300--7,350; StopLoss 7,570
Merger bursa-bursa terbesar Eropa dapat membantu menyelesaikan masalah pengendalian modal, tetapi kecil kemungkinannya akan menciptakan pesaing serius bagi Nasdaq dan NYSE. Kesepakatan potensial akan memberikan Eropa skala dan likuiditas yang lebih besar, tetapi akan menghadapi hambatan antimonopoli yang serius.
Eropa sekali lagi membahas gagasan yang telah coba diwujudkannya selama hampir dua dekade: menciptakan infrastruktur pasar pan-Eropa yang besar dan mampu mempertahankan modal, IPO, serta likuiditas di dalam kawasan.
Skala potensi penggabungan tersebut akan signifikan. Euronext beroperasi di delapan negara Eropa dan mencakup, antara lain, bursa di Paris, Amsterdam, dan Milan. Kapitalisasi pasarnya diperkirakan sekitar €16 miliar, sementara Deutsche Börse bernilai sekitar €50 miliar dan mengendalikan Bursa Efek Frankfurt serta Eurex — salah satu platform derivatif terbesar di dunia.
Pengingat:
- Pada 2006, Deutsche Börse mencoba melakukan merger dengan Euronext, tetapi proyek tersebut tidak terwujud: Euronext pada akhirnya memilih untuk bergabung dengan NYSE.
- Pada 2012, Komisi Eropa memblokir merger Deutsche Börse dan NYSE Euronext karena kekhawatiran terkait persaingan, terutama di pasar derivatif Eropa.
- Pada 2017, regulator melarang merger Deutsche Börse dan London Stock Exchange Group.
Sekarang ada upaya lain.
Belum ada negosiasi resmi, tetapi pasar sudah berspekulasi mengenai kemungkinan konsolidasi di masa depan: pada 14 September, saham Euronext naik 2.1%, sementara Deutsche Börse menguat 2.9%. Sejak awal 2026, kedua saham tersebut telah naik sekitar 26%.
Semakin dalam pasar, semakin banyak modal institusional yang dapat ditariknya, semakin tinggi likuiditas, dan semakin rendah biaya transaksi besar.
Tentu saja, Eropa tertinggal dari AS bukan karena jumlah bursa, melainkan karena skala modal. Masalahnya adalah modal tetap terfragmentasi di antara pasar nasional, rezim regulasi, dan infrastruktur.
Pada 2024, kapitalisasi pasar saham UE mencapai sekitar 73% dari PDB kawasan tersebut. Di AS, angka ini mencapai 270%. Nasdaq dan NYSE memusatkan basis besar emiten, investor institusional, market maker, dan modal global.
Sejak 2019, jumlah perusahaan di dua bursa utama AS telah tumbuh lebih cepat dibandingkan di empat kelompok bursa terbesar Eropa.
Ini bukan lagi persoalan kemudahan pencatatan. Ini adalah persoalan kemampuan pasar untuk menghasilkan valuasi perusahaan yang tinggi. IPO menuju ke tempat yang memiliki kedalaman pasar. Masalah ini paling akut di sektor teknologi.
ECB telah menyoroti beberapa contoh penting: Arm dari Inggris memilih pencatatan langsung di pasar AS pada 2023, sementara CRH, Linde, Flutter Entertainment, dan perusahaan lainnya meninggalkan bursa Eropa atau memindahkan pencatatan mereka ke AS.
Alasan ekonomi dari kesepakatan Euronext+Deutsche Börse terletak pada skala. Saat ini, sebuah perusahaan yang memasuki pasar publik Eropa berinteraksi dengan sistem yang masih memiliki perbedaan nasional dalam regulasi, pengawasan, dan infrastruktur. Sebagai contoh, Euronext saat ini tidak mencakup pasar nasional terbesar di kawasan tersebut — Jerman.
Potensi penggabungan akan menghubungkan pasar Jerman dengan infrastruktur Euronext dan memberikan akses yang lebih luas kepada investor di Prancis, Italia, Belanda, dan negara-negara lain tempat grup tersebut beroperasi.
Platform bursa akan memperoleh manfaat dari skala yang lebih besar dalam trading, pencatatan, kliring, penyelesaian, dan layanan infrastruktur lainnya.
Dan apa hasilnya?
Kesepakatan antara Euronext dan Deutsche Börse dapat menciptakan infrastruktur kelas dunia. Namun, menyebutnya sebagai pesaing Eropa bagi Nasdaq dan NYSE masih terlalu dini. AS tidak hanya memiliki bursa besar, tetapi juga konsentrasi modal institusional, perusahaan teknologi, likuiditas, dan investor global yang sangat besar.
Jika penggabungan Euronext dan Deutsche Börse menghasilkan likuiditas yang lebih besar, lebih banyak pencatatan, dan peningkatan arus modal lintas batas, hal itu akan menjadi bagian dari restrukturisasi pasar Eropa yang lebih luas. Per 17 September 2026, pasar telah menerima sinyal bahwa proyek semacam itu mungkin dilakukan — tetapi bukan proyek itu sendiri. Tahap berikutnya akan ditentukan bukan oleh pernyataan, melainkan oleh munculnya negosiasi resmi, struktur kesepakatan, dan respons otoritas antimonopoli Eropa.
Jadi kita bertindak dengan bijak dan menghindari risiko yang tidak perlu.
Profit untuk kalian semua!


