


















Minyak Berbahaya: Siapa yang Tidak Diuntungkan oleh Harga Tinggi
Tidak Semua Pihak Meraih Keuntungan Selama Perang
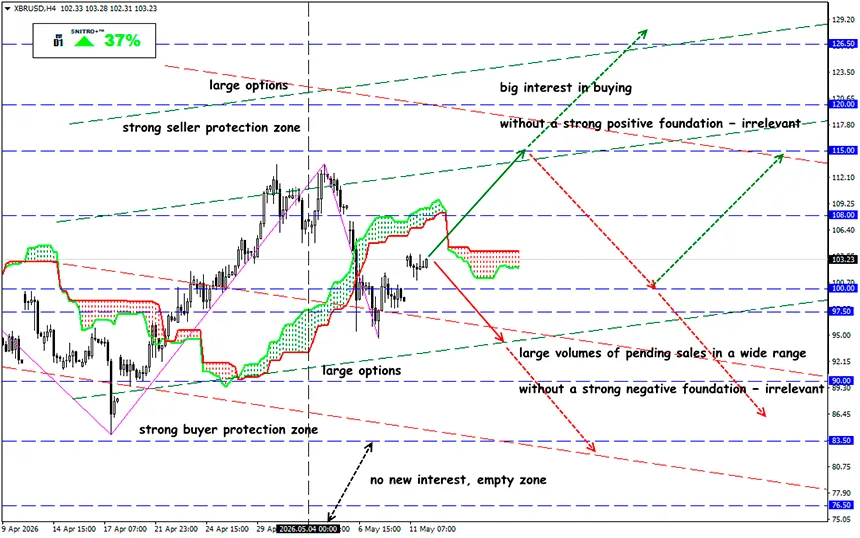
XBR/USD
Zona kunci: 100.00 - 103.50
Buy: 105.00 (jika berhasil menembus level 104.50 dengan meyakinkan); target 107.50-108.50; StopLoss 104.30
Sell: 97.50 (dengan fundamental negatif yang kuat); target 93.50; StopLoss 98.20
Pada bulan Januari lalu, sebagian besar analis memperkirakan harga Brent pada tahun 2026 tidak akan melebihi $60 per barel. Saat ini, harga diperdagangkan dengan mantap di atas $100, dan banyak pihak beranggapan bahwa perang “ketiga” di Teluk Persia seharusnya membawa keuntungan besar bagi semua perusahaan minyak besar.
Sayangnya, kenyataannya tidak demikian. Sebagai contoh, Exxon dan Chevron mencatat kerugian yang signifikan, sementara para pesaing Eropa mereka berhasil memperoleh keuntungan.
Pengingat:
Pasar menutup kuartal pertama dengan harga Brent di level $118, sementara produk minyak olahan mengalami kenaikan harga yang bahkan lebih besar. Sebagian besar minyak Timur Tengah terblokir di kawasan Selat Hormuz, sehingga ekspor dari Amerika, Afrika, dan Brasil memang meningkat. Perusahaan minyak Barat seharusnya mampu menjual volume yang lebih besar sekaligus memperoleh margin yang lebih tinggi per barel.
Namun demikian, tidak semua berhasil memanfaatkan situasi tersebut.
- Selama tiga bulan konflik militer, saham raksasa Inggris Shell hanya naik 4%, sedangkan saham para pesaing Eropanya — TotalEnergies, BP, dan Eni — naik sebesar 14–17%.
- Perusahaan Amerika Chevron dan Exxon melaporkan laba bersih masing-masing sebesar $2,2 miliar dan $4,2 miliar, turun 37% dan 46% dibanding tahun sebelumnya. Saham mereka masing-masing turun 1% dan 2%.
- Dampak perang terhadap raksasa minyak Barat bergantung pada tiga faktor: posisi lindung nilai (hedging), keuntungan perdagangan (trading), dan lokasi aset produksi.
Namun, hasil perusahaan-perusahaan Eropa juga harus memperhitungkan efek dari “ilusi akuntansi kerugian”.
Kontrak penjualan minyak dan gas disepakati sebelumnya — beberapa minggu atau bulan sebelum pengiriman. Untuk melindungi diri dari fluktuasi harga, perusahaan membeli kontrak yang memberikan pembayaran jika harga minyak turun. Namun, jika harga naik, nilai lindung nilai tersebut menurun, yang menyebabkan kerugian “di atas kertas”.
Pada kuartal ini, kerugian tersebut mencapai $2,9 miliar untuk Chevron dan $3,9 miliar untuk Exxon. Kerugian ini akan dikompensasi oleh pendapatan yang lebih tinggi setelah penjualan selesai dilakukan.
Selain itu, terdapat sumber keuntungan khusus yang hingga kini belum sepenuhnya mampu dimanfaatkan oleh perusahaan-perusahaan AS. Perusahaan Eropa tidak hanya mengandalkan produksi bahan mentah mereka sendiri — mereka membangun divisi perdagangan (trading) yang sangat besar. Para prop trader ini tidak sekadar melakukan lindung nilai atas kargo, tetapi juga membeli dan menjual minyak mentah, produk minyak olahan, dan gas, dengan mengambil keuntungan dari ketidakseimbangan harga — arbitrase geografis dan waktu.
Sebagai contoh, BP memperdagangkan sekitar 12 juta barel per hari, hampir 11 kali lebih besar daripada volume produksinya sendiri.
Perusahaan-perusahaan Amerika sedang berupaya mengejar para pesaingnya. Chevron secara aktif mengembangkan infrastruktur trading internalnya sendiri dan semakin sering menjual minyak melalui divisi internal dibanding menggunakan perantara. Pada kuartal berikutnya, perusahaan berharap dapat menjual lebih dari 40% produksinya sendiri secara mandiri — dua kali lipat dibanding setahun lalu. Hal ini akan memungkinkan dukungan yang lebih efisien terhadap utilisasi kilang di Asia, di mana kekurangan bahan bakar masih berlangsung.
Lalu apa hasil akhirnya?
Paradoks dari krisis komoditas saat ini adalah bahwa perusahaan-perusahaan Eropa untuk sementara tampak lebih mampu beradaptasi terhadap guncangan energi, sementara raksasa minyak Amerika menghadapi konsekuensi dari struktur bisnis mereka sendiri dan tingginya ketergantungan pada keputusan politik domestik.
Semakin lama perang di Teluk Persia berlangsung, semakin besar pula perbedaan pendapatan di antara para raksasa minyak. Terutama jika Trump melarang ekspor bahan bakar — sesuatu yang cukup mungkin terjadi jika harga bensin di Amerika mencapai $5 per galon. Langkah semacam itu akan memperlebar diskon WTI terhadap Brent dan memukul kondisi keuangan produsen lokal, membatasi keuntungan baik di sektor produksi maupun pengolahan.
Dalam konteks ini, sektor minyak Amerika semakin cermat mengawasi tindakan Gedung Putih: keputusan Washington selanjutnya dapat menjadi tidak kalah penting bagi industri dibanding harga minyak itu sendiri.
Jadi kita bertindak bijak dan menghindari risiko yang tidak perlu.
Profit untuk semua!


