


















Intervensi mata uang sebagai alat tekanan
Mengapa Amerika Serikat mendukung Yen Jepang
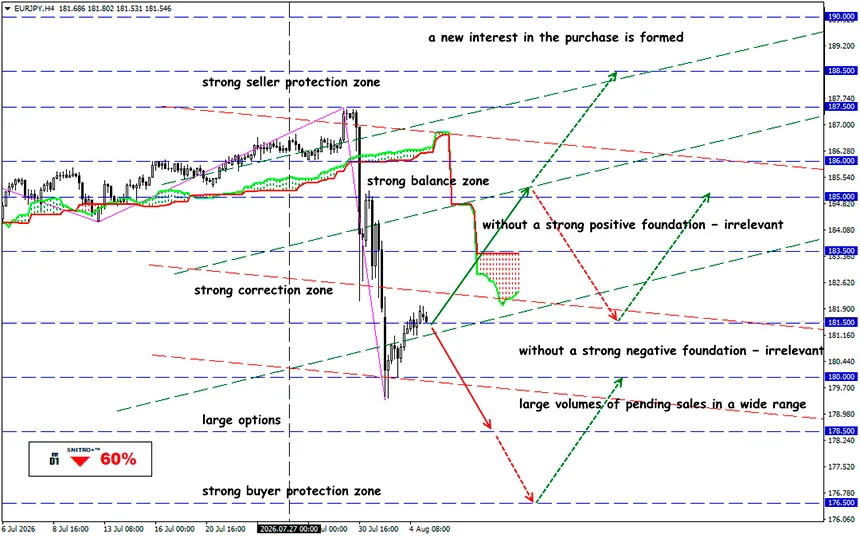
EUR/JPY
Zona utama: 180.50 - 182.00
Beli: 182.50 (didukung fundamental positif yang kuat); target 183.50-185.00; StopLoss 181.90
Jual: 180.00 (saat terjadi pullback setelah menguji ulang level 181.50); target 178.50-176.50; StopLoss 180.60
Untuk pertama kalinya sejak 2011, Jepang dan Amerika Serikat melakukan intervensi mata uang secara terkoordinasi yang bertujuan untuk mendukung yen. Hanya dalam empat hari, mata uang Jepang menguat lebih dari 4.5%. Pelemahan yen telah menjadi kekhawatiran yang semakin serius bagi para pembuat kebijakan di Jepang maupun Amerika Serikat karena dampaknya terhadap harga impor dan meningkatnya biaya hidup rumah tangga.
Mari kita ingat kembali.
Cadangan devisa Jepang sebagian besar diinvestasikan dalam surat utang pemerintah Amerika Serikat. Untuk melakukan intervensi mata uang, Jepang harus menjual aset-aset Amerika Serikat dan menggunakan hasil penjualannya dalam dolar untuk membeli yen. Dolar yang digunakan untuk membeli yen biasanya berasal dari cadangan devisa Jepang dalam bentuk kas atau surat utang pemerintah Amerika Serikat.
- Yen melemah akibat meningkatnya biaya impor energi yang disebabkan oleh konflik di Timur Tengah dan tarif Presiden Trump. Namun, faktor utama pendorongnya adalah perbedaan suku bunga antara Jepang (1%) dan Amerika Serikat (3.5–3.75%). Investor meminjam dengan suku bunga rendah di Jepang dan berinvestasi di tempat yang menawarkan imbal hasil lebih tinggi. Akibatnya, modal terus mengalir keluar dari Jepang, memberikan tekanan penurunan yang berkelanjutan terhadap yen sekaligus mendorong inflasi domestik.
- Situasi semakin rumit karena kekhawatiran terhadap prospek fiskal Jepang. Utang publik negara tersebut melebihi 200% dari PDB. Alih-alih dilunasi, utang tersebut terus dibiayai kembali melalui penerbitan obligasi pemerintah, sementara biaya bunganya terus bertambah seiring waktu. Defisit anggaran yang terus berlanjut telah memunculkan kekhawatiran bahwa pemerintah Jepang membelanjakan dana melebihi kemampuannya.
- Presiden Trump berulang kali mengkritik lemahnya yen dengan alasan bahwa hal tersebut memberikan keunggulan kompetitif yang tidak adil bagi produsen Jepang. Pada bulan Maret lalu, ia mengambil sikap yang lebih agresif dengan mengusulkan tarif terhadap impor dari Jepang.
Dalam kondisi seperti ini, intervensi mata uang menyelesaikan dua masalah sekaligus. Bank of Japan menjual dolar Amerika Serikat dan membeli yen, sehingga memperkuat mata uang Jepang. Pada saat yang sama, yen yang diterima dalam transaksi tersebut tetap berada di neraca Bank of Japan dan tidak beredar di dalam perekonomian. Hal ini mengurangi jumlah uang beredar dan membantu meredakan tekanan inflasi.
Strategi ini hanya tetap efektif selama cadangan devisa masih tersedia. Jepang masih memiliki sekitar $1.1 triliun cadangan, tetapi cadangan tersebut terus berkurang dengan cepat. Pada akhir April, otoritas Jepang menghabiskan hampir $74 miliar untuk mendukung mata uangnya, namun efeknya hanya bertahan selama satu kuartal. Pada 23 Juli, yen kembali melemah bahkan lebih jauh hingga mencapai level terendah terhadap dolar Amerika Serikat sejak tahun 1986.
Menurut estimasi awal, otoritas Jepang kembali menghabiskan sekitar $84 miliar pada akhir pekan lalu. Dengan laju seperti itu, cadangan devisa dapat terkuras secara signifikan hanya dalam beberapa tahun.
Apabila Jepang—pemegang terbesar surat utang pemerintah Amerika Serikat di dunia—mulai menjual Treasury secara agresif, Washington dapat dipaksa mengambil langkah-langkah yang sangat tidak populer, termasuk pemotongan belanja pemerintah dan kenaikan pajak. Tanggung jawab atas "sanksi" tersebut pada akhirnya akan berada di tangan Departemen Keuangan Amerika Serikat, karena Menteri Keuangan Scott Bessent adalah pihak yang mendukung intervensi Jepang.
Namun, kemampuan Departemen Keuangan Amerika Serikat jauh lebih terbatas dibandingkan Federal Reserve. Departemen Keuangan tidak memiliki cadangan devisa dalam jumlah besar dan tidak dapat begitu saja menciptakan dana khusus untuk intervensi. Dalam praktiknya, dukungan Amerika Serikat terhadap Jepang pada dasarnya dibiayai oleh para pembayar pajak Amerika.
Jadi, apa artinya ini?
Intervensi mata uang yang dilakukan secara terkoordinasi belum menghilangkan penyebab utama pelemahan yen. Intervensi tersebut hanya menunda konsekuensinya. Bagi para trader, hal ini berarti volatilitas yang tetap tinggi di pasar keuangan Asia. Fokus utama tetap tertuju pada kebijakan Federal Reserve dan Bank of Japan, imbal hasil surat utang pemerintah Amerika Serikat, serta kemungkinan adanya intervensi mata uang lanjutan.
Jepang kemungkinan akan terus mengurangi cadangan devisanya sambil berusaha mendukung yen dan menunggu Amerika Serikat mulai menurunkan suku bunga. Sementara itu, surat utang pemerintah Amerika Serikat kemungkinan akan tetap berada di bawah tekanan yang berkelanjutan.
Sayangnya, kebijakan Presiden Trump saat ini turut berkontribusi terhadap tingginya inflasi. Di dalam Federal Reserve, pembahasan kini semakin mengarah pada kemungkinan kenaikan suku bunga lagi dibandingkan penurunan suku bunga. Akibatnya, Bank of Japan juga mungkin tidak memiliki banyak pilihan selain menaikkan suku bunga, bahkan mungkin sudah pada bulan September. Oleh karena itu, tekanan di pasar keuangan Asia kemungkinan akan semakin meningkat. Jepang mungkin masih dapat mengandalkan cadangan devisanya selama beberapa tahun lagi, tetapi jika waktu tersebut tidak cukup untuk mengatasi tantangan strukturalnya, dunia dapat kembali menghadapi krisis keuangan global.
Jadi, mari bertindak dengan bijaksana dan menghindari risiko yang tidak perlu.
Semoga trading Anda menghasilkan profit!


