


















Caracas dalam jurang utang

Bagaimana Venezuela akan melunasi utangnya
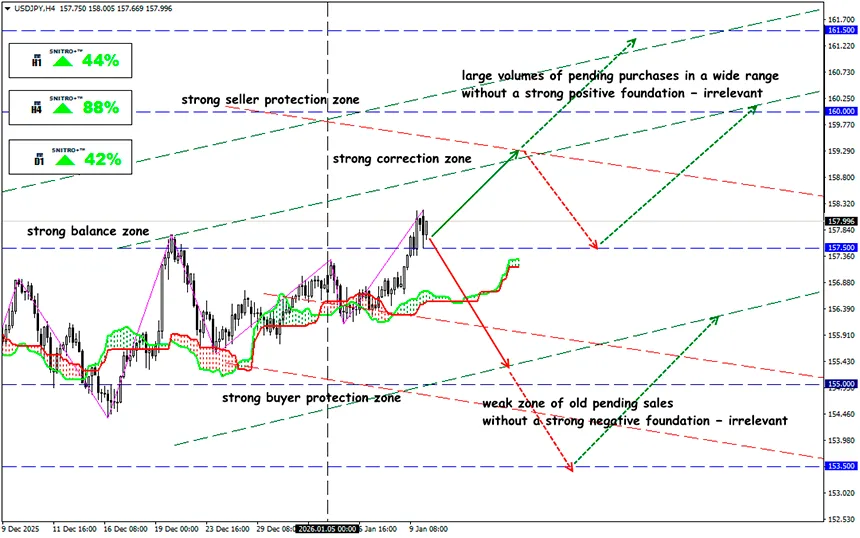
USD/JPY
Zona kunci: 157.00 - 158.50
Buy: 158.80 (pada penembusan yang pasti dari level 158,50) ; target 160.50-161.00; StopLoss 158.20
Sell: 157.00 (pada kemunduran setelah pengujian ulang level 158,00) ; target 155.50-155.00; StopLoss 157.70
Setelah Nicolás Maduro disingkirkan dari kekuasaan, Venezuela memperoleh peluang untuk mengakhiri default keuangan yang telah berlangsung selama satu dekade. Sebelumnya, sanksi Amerika Serikat tidak memungkinkan negara tersebut menerbitkan bahkan obligasi paling sederhana. Kini Venezuela menghadapi restrukturisasi utang negara paling kompleks sejak default Yunani yang mengguncang zona euro pada 2012.
Namun demikian, para kreditur masih gagal berdialog dengan Amerika Serikat, karena Trump menghambat segala bentuk negosiasi, menyatakan pengalihan penuh hak penggunaan minyak Venezuela kepada AS, dan hanya bersedia membahas utang kepada perusahaan-perusahaan Amerika.
Situasi ini diperparah oleh prospek yang tidak jelas dari periode transisi di bawah kepemimpinan presiden sementara Delcy Rodríguez.
Besaran utang: siapa berutang kepada siapa dan berapa
- Rezim Maduro telah lama berhenti mempublikasikan statistik yang dapat dipercaya. Perkiraan utang luar negeri saat ini dimulai dari USD 150 miliar atau lebih — setidaknya dua kali lipat dari ukuran ekonomi negara yang telah hancur.
- Menjelang default 2017, Beijing memberikan puluhan miliar dolar pinjaman kepada Caracas, terutama melalui China Development Bank (CDB), dengan rencana pelunasan melalui pengiriman minyak. Pencairan terakhir CDB dilakukan pada 2018. Pinjaman yang belum dilunasi diperkirakan sekitar USD 15 miliar, namun data yang tidak transparan menunjukkan jumlah sebenarnya kemungkinan beberapa kali lebih besar.
- Utang kepada pemegang obligasi yang diterbitkan oleh pemerintah dan perusahaan minyak negara PDVSA dengan pokok sekitar USD 60 miliar, disertai lebih dari USD 100 miliar bunga yang belum dibayar.
- Klaim yang terkait dengan putusan arbitrase internasional terhadap perusahaan-perusahaan yang asetnya diekspropriasi oleh pemerintah Venezuela (ConocoPhillips, ExxonMobil, dan perusahaan tambang emas) diperkirakan mencapai USD 20 miliar.
Saat ini para kreditur активно mengorganisir diri dan mencari mediator. Salah satu kelompok, Komite Kreditur Venezuela, mewakili porsi signifikan obligasi yang dimiliki investor besar, termasuk Fidelity, GMO, Morgan Stanley Investment Management, dan VR Capital. Pada 2023, komite ini memperoleh kesepakatan untuk memperpanjang batas waktu pengajuan gugatan atas obligasi bermasalah di pengadilan AS hingga 2028, namun di bawah Trump seluruh kesepakatan dibatalkan dan belum ada yang baru.
Berapa yang akan diterima kembali oleh para kreditur?
Untuk menurunkan utang publik Venezuela setidaknya hingga 80% dari PDB, para pemegang obligasi harus menerima kerugian pokok minimal 50%. Meski demikian, proyeksi ini masih terlihat lebih positif dibandingkan, misalnya, Argentina, di mana kreditur menganggap keberhasilan jika mampu memulihkan 30% dari utang.
Terlepas dari persentase yang diharapkan kreditur (25, 50, atau lebih sen per dolar), pembayaran akhir akan bergantung pada kondisi ekonomi Venezuela. Untuk menyelamatkan industri minyak nasional, diperlukan harga minyak dunia sekitar USD 80 per barel agar mencapai titik impas. Tingkat harga pasar saat ini merupakan bencana bagi Venezuela, siapa pun penjual minyak tersebut.
Amerika Serikat berencana untuk “melikuidasi” semua kreditur (secara hukum!) guna memastikan Venezuela memiliki ekonomi yang “bersih”. Sebagai contoh, digunakan pengalaman restrukturisasi utang Irak sebesar USD 130 miliar, di mana kerugian kreditur melebihi 80%.
Para kreditur mengharapkan restrukturisasi obligasi dan pinjaman bilateral, dengan pembayaran yang dikaitkan pada pemulihan produksi minyak. Perusahaan minyak besar siap mengonversi klaim arbitrase menjadi kepemilikan dalam pengelolaan ladang minyak. Namun, negosiasi tersebut harus dilakukan langsung dengan Trump.
Mengingat bunga tertunggak saat ini mencapai 60–70% atau lebih dari nilai nominal obligasi Venezuela, beberapa investor AS berpendapat bahwa hal ini dapat menghasilkan pemulihan hingga 60 sen atau lebih. Namun, ini merupakan skenario yang terlalu optimistis — tidak ada dasar fundamental untuk itu.
Untuk saat ini, satu hal jelas: baik minyak maupun potensi produksi emas tidak akan menyelamatkan Venezuela.
Jadi kita bertindak bijak dan menghindari risiko yang tidak perlu.
Profit untuk semua!


