


















Krisis Obligasi sebagai Ancaman Global

Apa yang Rusak dalam Ekonomi Jepang
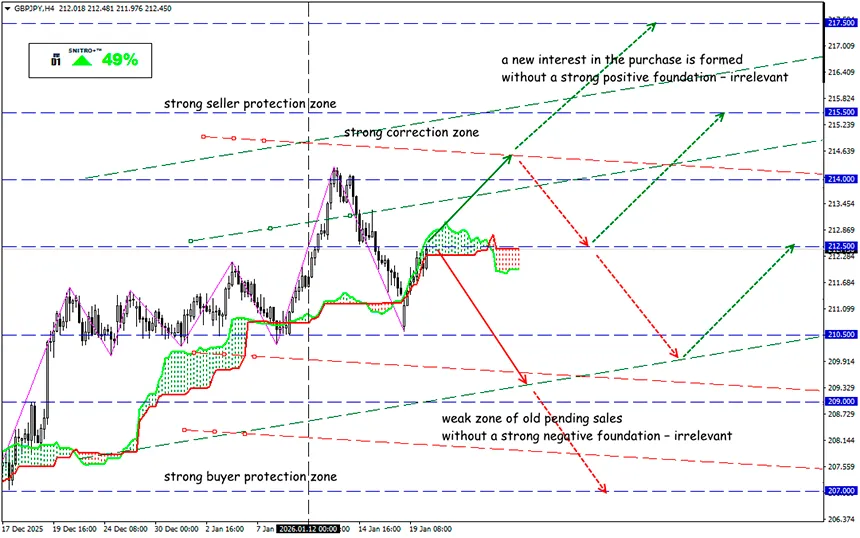
GBP/JPY
Zona kunci: 211.00- 212.50
Buy: 213.00 (pada pullback setelah retest level 212.00); target 214.50-215.50; StopLoss 212.30
Sell: 210.50 (pada fundamental negatif yang kuat) ; target 209.00-208.50; StopLoss 211.20
JGB ultra-jangka panjang kembali menjadi “pemicu global”: kejatuhan obligasi Jepang mengancam penjualan hingga $130 miliar obligasi Treasury AS. Kenaikan volatilitas di pasar obligasi pemerintah Jepang dapat menjalar ke pasar lain, termasuk U.S. Treasuries.
Dana dengan profil risiko yang sama, yang membagi modal secara seimbang antara saham, obligasi, dan komoditas, mungkin terpaksa menjual hingga 30% dari aset mereka.
Masalah ini memburuk tahun lalu karena kekhawatiran anggaran, menjadikan Jepang sebagai sumber utama volatilitas global. Ada beberapa faktor krisis:
- JGB 40 tahun naik di atas 4% untuk pertama kalinya sejak diluncurkan (2007) dan diperdagangkan mendekati puncak sekitar 4.2%, dengan pergerakan yang sangat tajam bagi pasar domestik;
- ekspektasi ekspansi fiskal di tengah pemilu dini 8 Februari dan pernyataan mengenai langkah stimulus, termasuk janji Perdana Menteri Jepang Sanae Takaichi untuk menurunkan pajak makanan;
- likuiditas obligasi yang secara struktural rendah, sehingga dalam kondisi risiko tinggi harga dapat “jatuh” bahkan tanpa volume penjualan riil yang besar.
Indeks likuiditas obligasi pemerintah Jepang turun ke level terendah sepanjang sejarah, menandakan kurangnya pembeli.
Jepang berhenti menjadi “safe haven” — situasi ini merusak model risiko global.
Pengingat:
- Jepang adalah pemegang asing terbesar U.S. Treasuries — lebih dari $1,202.6 miliar UST per November 2025.
- Revaluasi sinkron portofolio global dengan JGB berdampak negatif pada pasar lain: setiap kenaikan 10 bps imbal hasil Jepang dapat memicu kenaikan sekitar 2–3 bps pada imbal hasil UST (AS), Bund (Zona Euro), dan Gilt (Inggris).
- Pasar obligasi Korea Selatan juga rentan terhadap kenaikan volatilitas JGB. Sejak awal Juli 2024, pembeli asing obligasi pemerintah Korea (KTB) telah merugi lebih dari 10%, meningkatkan risiko penjualan StopLoss.
BOJ telah menaikkan suku bunga ke 0.75% (level tertinggi dalam beberapa dekade) — sebuah pemutusan psikologis yang kuat dari era “Jepang nol”. Saat ini regulator berusaha menormalkan kebijakan sambil mencegah disfungsi pasar JGB yang “tidak terkendali”.
Penting bahwa BOJ memiliki rencana resmi untuk mengurangi pembelian JGB tahun ini:
- Kuartal 1 — pengurangan sekitar ¥400 miliar (laju normal),
- Kuartal 2 — pengurangan sekitar ¥200 miliar.
- Hari ini harga sedikit pulih setelah pernyataan Menteri Keuangan Satsuki Katayama yang menyerukan ketenangan pasar. Menariknya, Menteri Keuangan AS Scott Bessent secara terbuka mengaitkan dinamika UST dengan obligasi Jepang, sehingga pasar tetap memandang Jepang sebagai ancaman stabilitas keuangan.
Apa hasilnya?
GBP/JPY dapat menjadi lebih sensitif terhadap berita Asia dari biasanya. Pasangan ini adalah aset klasik untuk strategi carry trade, di mana pergerakan tajam jangka pendek melawan tren bullish mungkin terjadi, sehingga StopLoss harus ditetapkan sebelum membuka posisi.
Saat ini rezim sangat bertentangan: sebagian berita menekan yen karena ekspektasi fiskal dan kebijakan (JPY bisa melemah), sementara secara bersamaan kenaikan volatilitas/imbal hasil dapat memicu risk off dan penguatan JPY. Faktor Inggris memiliki pengaruh minimal pada pasangan ini.
Jadi kita bertindak bijak dan menghindari risiko yang tidak perlu.
Profit untuk semua!


