



نفت به اندازه کافی وجود دارد، اما سوخت کافی نیست
بزرگترین ریسک بازار انرژی کجا پنهان شده است؟
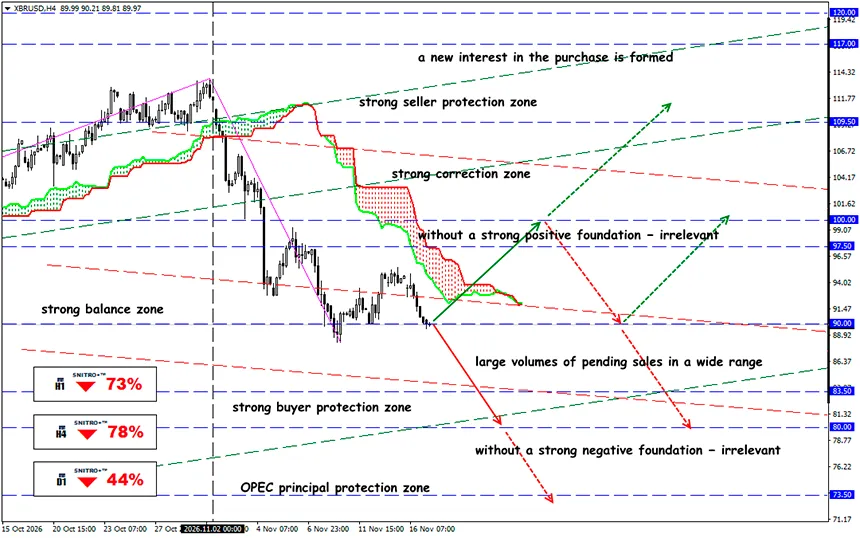
XBR/USD
محدوده کلیدی: 87.00 - 92.00
Buy: 93.50 (در صورت شکست قاطع به بالای 92.50)؛ هدف 96.50؛ StopLoss 92.80
Sell: 86.50 (در صورت وجود عوامل بنیادی منفی قوی)؛ هدف 83.50؛ StopLoss 87.20
بهبود تولید جهانی نفت تضمینکننده عادی شدن عرضه سوخت دیزل نیست. واگرایی میان بازار نفت خام و فرآوردههای نفتی پالایششده شرایطی ایجاد میکند که در آن قیمت Brent و WTI ممکن است کاهش یابد، در حالی که ICE Gasoil همچنان گران باقی میماند.
مشکل از دسترسی به نفت خام به سمت پالایش، لجستیک و کیفیت جریانهای نفت خام در حال تغییر است. برای معاملهگران، شاخصهای کلیدی شامل کرک اسپرد دیزل و حاشیه سود پالایشگاهها هستند.
بازار جهانی نفت با تناقضی مواجه است که میتواند منطق آشنای معاملات انرژی را تغییر دهد. افزایش تولید نفت دیگر بهطور خودکار به معنای کاهش قیمت همه انواع سوخت نیست. حتی با بهبود عرضه جهانی نفت خام، برخی فرآوردههای نفتی ممکن است همچنان با کمبود عرضه مواجه باشند.
یادآوری:
دیزل در حملونقل بار، صنعت، کشاورزی و لجستیک استفاده میشود. کمبود آن مستقیماً هزینههای عملیاتی کسبوکارها را افزایش میدهد و میتواند حتی در زمان کاهش قیمت نفت، تورم را حفظ کند. طبق گزارش آژانس بینالمللی انرژی IEA، عرضه جهانی نفت در اکتبر 2026 به 105.4 میلیون بشکه در روز رسید. در عین حال، این آژانس همچنان به شرایط محدود عرضه در بازار فرآوردههای نفتی، بهویژه تقطیرهای میانی، و افزایش محدودیتهای لجستیکی اشاره میکند.
این موضوع ساختار ریسکها را بهطور بنیادی تغییر میدهد.
در حالی که پیشتر پرسش اصلی درباره وجود نفت کافی بود، اکنون توانایی پالایش نفت خام موجود به انواع سوخت موردنیاز و تحویل آنها به مصرفکنندگان نهایی اهمیت فزایندهای پیدا میکند.
برای مثال، طبق دادههای IEA، قیمت North Sea Dated از اوج اکتبر در حدود $136 به $93 برای هر بشکه تا زمان تهیه گزارش نوامبر کاهش یافت. این میزان نشاندهنده افت تقریباً 32% است.
با این حال، دیزل اروپا در دورهای مشابه تنها 11% کاهش قیمت داشت و همچنان در حدود $180 برای هر بشکه معامله میشد. بنابراین، کاهش قیمت نفت خام با کاهش مشابه قیمت فرآورده پالایششده همراه نبود.
نفت ممکن است به بازار جهانی برسد، اما پالایش آن به ظرفیت موجود، نوع مناسب نفت خام، هیدروژن و انرژی کافی و تجهیزات فناوری با عملکرد صحیح نیاز دارد. حتی زمانی که تمام این شرایط فراهم باشد، سوخت تولیدشده همچنان باید به بازار مشخصی تحویل داده شود.
در نتیجه، اروپا و سایر مناطق واردکننده نهتنها برای نفت خام، بلکه برای عرضه محدود سوخت آماده نیز رقابت میکنند.
کمبود فیزیکی عرضه به دلیل نرخهای بالای کرایه حمل نفتکشهای بزرگ در مسیرهای خاورمیانه به آسیا تشدید میشود. حتی زمانی که قیمت نفت خام کاهش مییابد، هزینه بالای حملونقل بهبود اقتصاد پالایش را محدود میکند.
بازار انتظار دارد کمبود سوخت دیزل حداقل تا فصل تابستان سال آینده ادامه یابد.
عرضه اضافی ممکن است از پالایشگاههای آمریکا، افزایش فعالیت پالایشی در آسیا و سهمیههای صادراتی جدید چین تأمین شود. IEA همچنین به آزادسازی سریعتر ذخایر اضطراری دیزل بهعنوان سازوکاری موقت برای جبران کمبود اشاره میکند.
با این حال، ذخایر راهبردی نمیتوانند جایگزین بهبود پایدار تولید شوند. استفاده از آنها فشار کمبود عرضه را در کوتاهمدت کاهش میدهد، اما محدودیتهای فناوری و لجستیکی را برطرف نمیکند.
آگاهکنندهترین سیگنالها شامل تحرکات قراردادهای آتی با نزدیکترین سررسید، ساختار اسپردهای تقویمی و تغییرات موجودی تقطیرهای میانی خواهند بود.
پس نتیجه چیست؟
بازار نفت بهتدریج از مرحله حاد کمبود خارج میشود. عرضه نفت خام از خلیج فارس سریعتر از صادرات سوخت آماده در حال بهبود است.
کرک اسپرد بالای دیزل میتواند از سودآوری پالایشگاهها حمایت کند، اما هزینههای بیسابقه حملونقل و محدودیتهای فناوری ممکن است بخش قابل توجهی از این صرف را جذب کنند.
برای Brent و WTI، افزایش دسترسی به نفت خام شرایطی برای کاهش قیمتها ایجاد میکند. با این حال، ICE Gasoil ممکن است به دلیل پایین بودن موجودیها، محدودیت ظرفیت پالایش و هزینه بالای لجستیک نسبتاً مقاوم باقی بماند. دقیقاً همین واگرایی میان قیمت نفت خام و قیمت دیزل در حال تبدیل شدن به یکی از مهمترین سیگنالهای معاملاتی است.
ریسک اصلی برای معاملهگران، ارزیابی بازار نفت صرفاً بر اساس تولید و ذخایر نفت خام است. در هفتههای آینده، تحولات پالایش، صادرات دیزل و کرک اسپردها نشان خواهد داد که این واگرایی تا چه اندازه پایدار است.
بنابراین، عاقلانه عمل میکنیم و از ریسکهای غیرضروری دوری میکنیم.
برای همگی سود آرزو میکنیم!


