



ین برای معاملات کری ترید تله پهن میکند
اختلاف نرخهای بهره ریسک مداخله را حفظ میکند
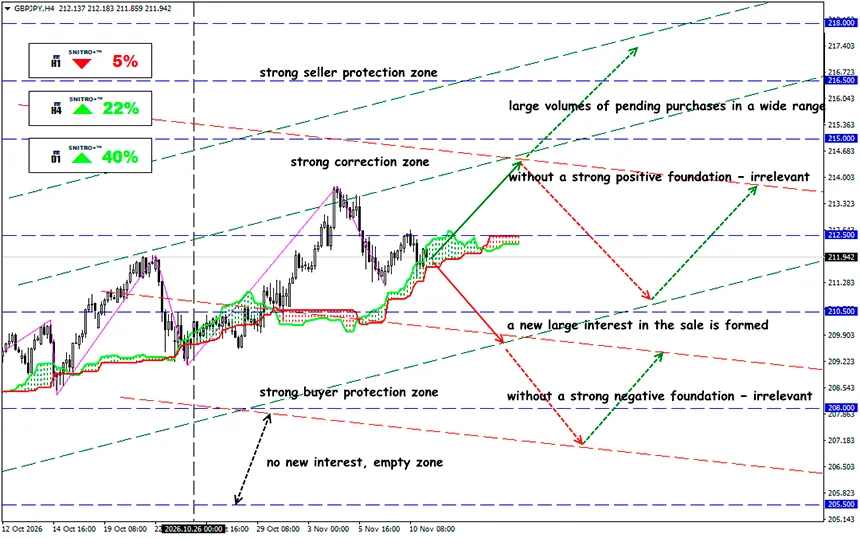
GBP/JPY
محدوده کلیدی: 211.50 - 212.50
Buy: 213.50 (در صورت شکست قاطع به بالای 213.00)؛ هدف 216.50؛ StopLoss 212.80
Sell: 211.00 (در صورت وجود عوامل بنیادی منفی قوی) ؛ هدف 208.50؛ StopLoss 211.70
عادیسازی سیاست بانک ژاپن، تزریق ارز به بازار و ریسک فروش گسترده سهام، شرایطی را برای بستن سریع موقعیتهای معاملاتی علیه ین ایجاد میکنند. بازار ارز به نقطهای رسیده است که منطق متعارف اختلاف نرخهای بهره شروع به تضاد با ریسکهای نقدینگی کرده است.
EUR/JPY و GBP/JPY همچنان برای معاملات کری ترید جذاب هستند. با این حال، ادامه عادیسازی سیاست پولی ژاپن بهتدریج جنبه اقتصادی این معاملات را تغییر میدهد، در حالی که بیثباتی در بازارهای سهام میتواند باعث بسته شدن سریع موقعیتها شود.
یادآوری:
معامله کلاسیک کری ترید شامل استقراض در ارزی با نرخ بهره نسبتاً پایین و سرمایهگذاری وجوه حاصل در دارایی با بازده بالاتر است. برای EUR/JPY و GBP/JPY، این به معنای فروش ین و خرید یورو یا پوند، بهترتیب، است.
BOJ پیشتر نرخ بهره کلیدی خود را به 1.25% افزایش داده است که بالاترین سطح از 1995 محسوب میشود، با این حال ارز ژاپن همچنان نسبتاً ضعیف باقی مانده است. در 5 نوامبر، BOE نرخ بهره خود را 25 واحد پایه افزایش داد و مزیت اسمی نرخ بهره پوند نسبت به ین را به 275 واحد پایه رساند. نرخ سپرده ECB در سطح 2.50% قرار دارد که مزیت اسمی 125 واحد پایه نسبت به بانک ژاپن ایجاد میکند.
عدم قطعیت بیشتر ناشی از آمار مداخلات ارزی ژاپن است که در 9 نوامبر منتشر شد. وزارت دارایی تأیید کرد که مقامات طی تنها سه روز معاملاتی در تابستان، ¥15.3993 تریلیون برای حمایت از ارز ملی هزینه کردهاند. مقیاس این عملیات نشاندهنده آمادگی توکیو برای مداخله در بازار زمانی است که تحرکات ارزی را بیش از حد بداند. با این حال، چنین اقداماتی اختلاف بنیادی نرخهای بهره را از بین نمیبرند و تقویت پایدار ین را تضمین نمیکنند.
در نشست اکتبر، BOJ نرخ بهره را در سطح 1.25% حفظ کرد. همزمان، این نهاد تأیید کرد که به کاهش خرید اوراق قرضه دولتی ژاپن ادامه خواهد داد. بر اساس گزارش نوامبر MUFG، خرید ماهانه JGB تا سهماهه اول 2027 در هر فصل به میزان ¥200 میلیارد کاهش مییابد و پس از آن انتظار میرود در حدود ¥2 تریلیون در ماه تثبیت شود.
این تغییر به دو دلیل اهمیت دارد:
- نرخهای بهره کوتاهمدت بالاتر بهتدریج هزینه تأمین مالی معاملات کری ترید را افزایش میدهند.
- کاهش خرید اوراق قرضه، توازن عرضه و تقاضا در بازار JGB را تغییر میدهد و ممکن است ابزارهای بدهی ژاپن را برای سرمایهگذاران داخلی جذابتر کند.
استدلال دیگری به نفع عادیسازی بیشتر در 30 اکتبر مطرح شد. بانک ژاپن اذعان کرد که فشار تورمی زیربنایی به سطحی نزدیک شده است که با هدف 2% آن سازگار است. رئیس BOJ، کازوئو اوئدا، تأکید کرد که تصمیمات در هر نشست، از جمله نشست دسامبر، با در نظر گرفتن ریسکهای تورمی اتخاذ خواهند شد.
واکنش به مداخلات ارزی یک عامل سفتهبازانه مستقل است. عملیات مستقیم مقامات ژاپنی معمولاً بر نقدشوندهترین ابزارهای ارزی، بهویژه USD/JPY، متمرکز است. با این حال، اثرات آنها بهسرعت از طریق روابط آربیتراژی به نرخهای متقاطع منتقل میشود. برای مثال، اگر EUR/USD بدون تغییر باقی بماند، کاهش 3% در USD/JPY از نظر ریاضی به معنای کاهش مشابهی در EUR/JPY است. سازوکار مشابهی برای GBP/JPY از طریق GBP/USD اعمال میشود.
ترکیب مداخله ارزی و فروش گسترده سهام بهویژه خطرناک است. در چنین شرایطی، معاملهگران کری ترید ممکن است همزمان برای بازپرداخت تأمین مالی، ین خریداری کنند، موقعیتهای خود در داراییهای پرریسک را کاهش دهند و اهرم مالی را کم کنند. تقویت اولیه JPY میتواند خریدهای اجباری بیشتری از ارز ژاپن را تحریک کند.
پس نتیجه چیست؟
EUR/JPY و GBP/JPY در حال حاضر به دلیل تضاد میان مزیت مداوم نرخ بهره ارزهای اروپایی و ریسک فزاینده تقویت شدید ین ژاپن، از اهمیت ویژهای برخوردار هستند.
سناریوی پایه، تقویت تدریجی ین و افزایش ریسک اصلاح نزولی در EUR/JPY و GBP/JPY را فرض میکند، اما بازگشت فوری روند را تضمین نمیکند.
معاملات کری ترید همچنان درآمد بهره مثبت ایجاد میکنند، اما زیانهای احتمالی ناشی از تغییرات نرخ ارز میتوانند بازده انباشتهشده طی ماههای طولانی نگهداری یک موقعیت را تنها در چند ساعت از بین ببرند. هرچه تمرکز موقعیتهای خرید سفتهبازانه در EUR/JPY و GBP/JPY بیشتر باشد، حتی یک حرکت اولیه نسبتاً کوچک به سمت تقویت ین نیز خطرناکتر میشود.
بنابراین، عاقلانه عمل میکنیم و از ریسکهای غیرضروری دوری میکنیم.
برای همگی سود آرزو میکنیم!


