



تله اروپایی
چرا تورم بالا دیگر یورو را نجات نمیدهد
EUR/USD
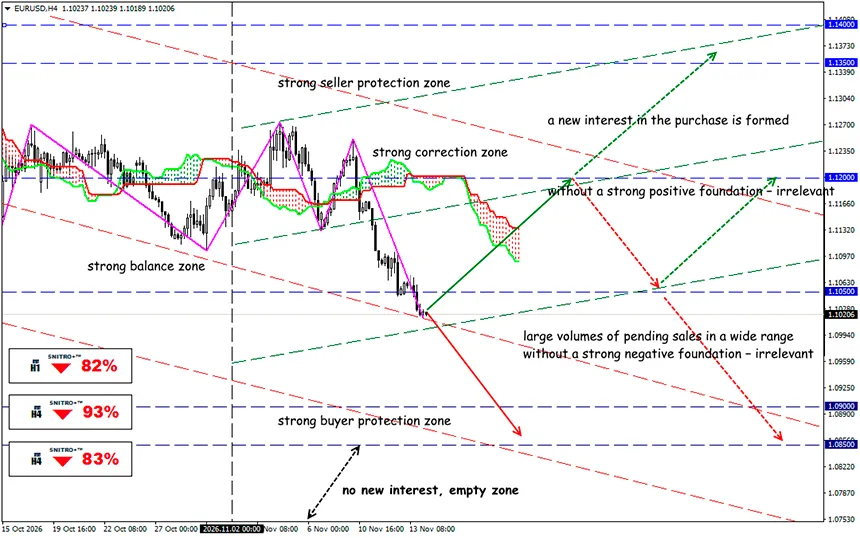
محدوده کلیدی: 1.0980 1.1050
Buy: 1.1080 (در صورت وجود عوامل بنیادی مثبت قوی) ؛ هدف 1.12501.1350؛ StopLoss 1.1020
Sell: 1.0950 (در صورت عقبنشینی قیمت پس از آزمایش مجدد 1.1000) ؛ هدف 1.08001.0750؛ StopLoss 1.1000
تورم منطقه یورو در اکتبر به 4% شتاب گرفت و قیمت انرژی بیشترین سهم را در این افزایش داشت. صنعت با هزینههای بالاتر و تأمین مالی گران مواجه است. آیا بانک مرکزی اروپا میتواند بدون تشدید کندی اقتصاد، قیمتها را مهار کند؟
افزایش قیمت انرژی خطرات تورمی را دوباره بازمیگرداند و همزمان رقابتپذیری صنعت اروپا را تضعیف میکند. اقتصاد اروپا بار دیگر با یک معضل کلاسیک رکود تورمی مواجه است: افزایش قیمت انرژی بهطور همزمان تورم مصرفکننده را تسریع میکند و هزینههای کسبوکار را افزایش میدهد.
یادآوری:
تورم انرژی به 20.8% شتاب گرفت، در حالی که قیمتها در بخش خدمات 3.3% افزایش یافتند. شاخص HICP اصلی، بدون احتساب انرژی، مواد غذایی، الکل و دخانیات، در سطح 2.5% باقی ماند. تورم بهطور قابل توجهی از هدف 2% بانک مرکزی اروپا فراتر رفته است. شتابگیری اصلی با انرژی مرتبط است، نه با افزایش مشابه قیمتهای اصلی. افزایش نرخ بهره سیاستی میتواند تقاضای داخلی را مهار کند، اما کمبود فیزیکی منابع انرژی را برطرف نمیکند و قیمت جهانی نفت یا گاز را کاهش نمیدهد.
- برای بازار ارز، وضعیت مبهم است. تورم بالاتر ممکن است از طریق انتظارات سیاست پولی انقباضی از یورو حمایت کند. با این حال، اگر انرژی گرانتر تراز تجاری و چشمانداز تولید را تضعیف کند، اثر مثبت اختلاف نرخهای بهره کوتاهمدت خواهد بود.
- نظرسنجی بانکی اکتبر کاهش تقاضای شرکتها برای وامهای جدید و سختگیرانهتر شدن بیشتر استانداردهای وامدهی را نشان داد. برای صنعت، این به معنای فشار دوگانه است: کسبوکارها همزمان با هزینههای بالاتر انرژی و دسترسی گرانتر به تأمین مالی مواجه هستند.
- بحران انرژی 2026 چیزی فراتر از شتابگیری موقت قیمتهای مصرفکننده است. این بحران مستقیماً بر رقابتپذیری تولیدکنندگان اروپایی در بازار جهانی تأثیر میگذارد. هزینههای اضافی واردات گاز در تابستان 2026 در مقایسه با سناریوی بدون بحران، حدود €18–33 میلیارد برآورد میشود.
این هزینهها از طریق چندین کانال در سراسر اقتصاد گسترش مییابند.
- افزایش مستقیم هزینههای تولید. اگر کسبوکارها نتوانند هزینهها را بهطور کامل به مشتریان منتقل کنند، حاشیه سود عملیاتی آنها کاهش مییابد.
- از دست رفتن رقابتپذیری صادرات. شرکتهای اروپایی با تولیدکنندگانی از مناطقی رقابت میکنند که منابع انرژی در آنها ارزانتر است.
- فشار تورمی. هزینههای بالاتر تولید بهتدریج به قیمت کالاها و خدمات نهایی منتقل میشود.
- عامل ارزی (کمتر آشکار). منطقه یورو همچنان یکی از واردکنندگان عمده منابع انرژی است. افزایش هزینههای انرژی نیاز به ارز خارجی برای پرداخت واردات را بیشتر میکند. این موضوع ممکن است افزایش ارزش یورو را محدود کند، حتی زمانی که نرخهای بهره نسبتاً بالا باقی میمانند.
بنابراین، تورم بالای اروپا لزوماً به معنای یوروی قوی نیست. اگر این تورم ناشی از گرانتر شدن انرژی وارداتی باشد، اثر آن ممکن است معکوس باشد.
پس نتیجه چیست؟
منطقه یورو برای یک بحران جدی آماده میشود. تولید صنعتی در حال انقباض است، شرایط اعتباری سختگیرانهتر میشود و رشد اقتصادی کند میشود. برای بانک مرکزی اروپا، این به معنای فضای مانور محدود است: افزایش نرخهای بهره فشار بر تولید را بیشتر میکند، در حالی که تسهیل زودهنگام سیاست پولی خطر تثبیت انتظارات تورمی را به همراه دارد.
محتملترین سناریو شامل حفظ سیاست پولی محتاطانه و نوسانات بالا در داراییهای اروپایی است. برای EUR/USD، اختلاف بازده با ایالات متحده همچنان عاملی حیاتی خواهد بود، در حالی که سهام اروپایی بهویژه نسبت به تغییرات پیشبینی سود شرکتهای صنعتی حساس خواهد بود.
اگر قیمتها به دلیل انرژی وارداتی افزایش یابند، در حالی که صنعت رقابتپذیری خود را از دست میدهد، سیاست پولی انقباضی ممکن است فشار بر سرمایهگذاری، وامدهی و رشد اقتصادی را تشدید کند.
برای معاملهگران، عامل تعیینکننده هیچ رقم منفردی از HICP یا تولید صنعتی نخواهد بود، بلکه ترکیب آنها با تحرکات بازده و واکنش بازار ارز اهمیت دارد. هماهنگی این سیگنالها امکان تمایز میان نوسانات موقت ناشی از تورم و شکلگیری شرایط شدید رکود تورمی را فراهم خواهد کرد.
بنابراین، عاقلانه عمل میکنیم و از ریسکهای غیرضروری دوری میکنیم.
برای همگی سود آرزو میکنیم!


