



NFP قوی: واقعیت یا دستکاری؟
بازار کار سیاست پولی را به چالش میکشد
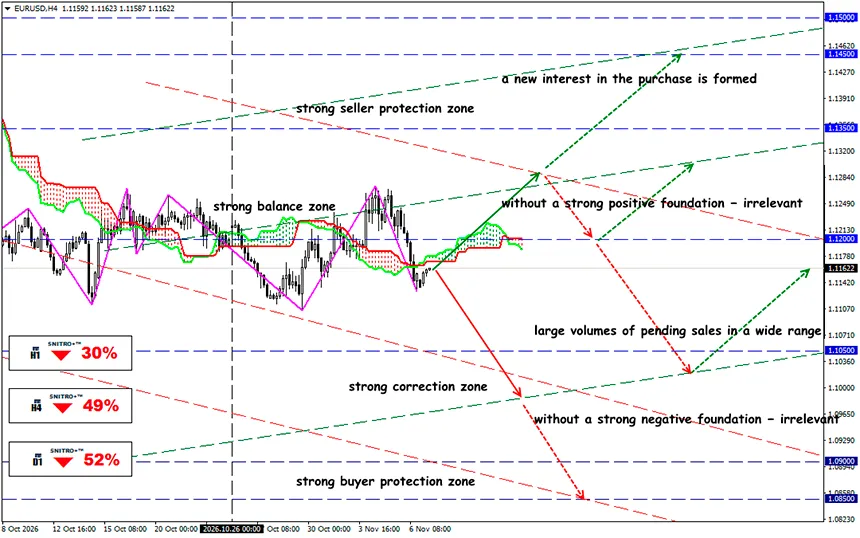
EUR/USD
محدوده کلیدی: 1.1100 - 1.1200
Buy: 1.1250 (در صورت وجود عوامل بنیادی مثبت قوی) ؛ هدف 1.1400-1.1450؛ StopLoss 1.1190
Sell: 1.1100 (در صورت شکست قاطع به بالای 1.1120) ؛ هدف 1.0950؛ StopLoss 1.1160
رشد غیرمنتظره اشتغال در حال تغییر انتظارات نسبت به نرخهای بهره فدرال رزرو است، اما اعتبار آمار و واکنش بازار اوراق قرضه، پایداری روند صعودی دلار را تعیین خواهد کرد.
انتشار آمار اشتغال آمریکا برای ماه اکتبر در 6 نوامبر، توازن کوتاهمدت عوامل بنیادی در بازار ارز را بهطور قابل توجهی تغییر داد.
یادآوری:
اقتصاد آمریکا 165,000 شغل غیرکشاورزی ایجاد کرد، در حالی که انتظار میرفت این رقم 65,000 باشد، و نرخ بیکاری از 4.2% به 4.1% کاهش یافت. BLS برآورد خود برای ماه اوت را به 186,000 (+53,000) و برآورد سپتامبر را به 60,000 (+31,000) افزایش داد. در مجموع، طی سه ماه گذشته 411,000 شغل جدید ایجاد شد، یعنی بهطور متوسط 137,000 شغل در ماه. این رقم بهطور محسوسی بالاتر از میانگین افزایش ماهانه 48,000 شغل در 12 ماه پیش از آن است.
برای فدرال رزرو که همزمان پایداری اشتغال و ریسکهای تورمی را ارزیابی میکند، این نتایج استدلال دیگری علیه تسهیل سیاست پولی فراهم کرد.
رقم اکتبر 2.54 برابر بیشتر از پیشبینی بود. پرسش این است که آیا آمار نشاندهنده شتاب واقعی در استخدام است یا ویژگیهای موقت نمونه آماری، تعدیل فصلی و ارائه گزارشهای کسبوکارها را منعکس میکند. بازنگریهای بعدی میتوانند نهتنها ارزیابی بازار کار، بلکه توجیه تقویت دلاری را که پیشتر رخ داده است نیز تغییر دهند.
البته انحراف بزرگ رقم واقعی از پیشبینی بهخودیخود ثابت نمیکند که آمار غیرقابل اعتماد است، چه رسد به اینکه عمداً تحریف شده باشد. با این حال، بازنگری در ارقام اشتغال ماههای گذشته و واکنش مبهم بازده اوراق قرضه، پایداری این شتاب را زیر سؤال میبرد و ریسک معکوس شدن روند ارزهای اصلی در برابر دلار را افزایش میدهد.
دلار در حال تقویت است، اما اوراق قرضه بازگشت قطعی روند را تأیید نمیکنند
واکنش بازارهای مالی نشان داد که سرمایهگذاران دادههای NFP را عمدتاً بهعنوان استدلالی به نفع سیاست انقباضیتر فدرال رزرو تفسیر کردند.
واکنش بازارهای مالی نشان داد که سرمایهگذاران دادههای NFP را عمدتاً بهعنوان استدلالی به نفع سیاست انقباضیتر فدرال رزرو تفسیر کردند.
احتمال اینکه BLS دادههای نادرست منتشر کرده باشد چقدر است؟
باید میان فرضیههای زیر تمایز قائل شد:
- خطای آماری معمولی. NFP یک برآورد اولیه است، نه شمارش دقیق تکتک مشاغل. نتایج اولیه با در دسترس قرار گرفتن گزارشهای بیشتر بازنگری میشوند.
- سوگیری سیستماتیک در برآورد. اگر مدل تعدیل فصلی یا ترکیب کسبوکارهای پاسخدهنده، تغییرات اقتصاد را بهدرستی منعکس نکند، ممکن است خطا طی چند ماه تکرار شود. سوگیری سیستماتیک میتواند بدون هیچگونه مداخله عمدی، تصور نادرستی از شتابگیری یا کند شدن اقتصاد ایجاد کند.
- تحریف عمدی دادهها برای تأثیرگذاری بر بازارها. از نظر نظری، چنین فرضیهای میتواند مورد بررسی قرار گیرد، اما تأیید آن مستلزم شواهد مستقل یا نتایج یک تحقیق رسمی است.
واکنش بازار به معنای بررسی کیفیت آماری دادههای BLS نیست و انحراف 153.8% از پیشبینی را نمیتوان بهعنوان خطای آماری 153.8% تفسیر کرد.
پس نتیجه چیست؟
در هر صورت، ریسک بازنگریهای آماری بیشتر واقعی است و شایسته بررسی جداگانه در یک استراتژی معاملاتی است. با این حال، دادههای موجود برای ادعای مستدل مبنی بر اینکه NFP اکتبر بیش از حد واقعی اعلام شده است کافی نیست، چه رسد به اینکه بتوان قصد گمراه کردن بازار را به BLS نسبت داد.
خطر عملی برای معاملهگران تنها در خطای احتمالی BLS نیست. مسئله بسیار مهمتر، ریسک آن است که بازار به یک گزارش آماری بیش از حد اهمیت داده و یک غافلگیری آماری قوی را به انتظارات بیش از حد تهاجمی برای افزایش بیشتر نرخهای بهره تبدیل کرده باشد.
توصیه کلیدی: به دنبال رشد دلاری که پیشتر تحقق یافته است نروید. اولویت، فروش پس از یک اصلاح تأییدشده است، مشروط بر اینکه بازار نرخ بهره همچنان از سناریوی انقباضی فدرال رزرو حمایت کند.
بنابراین، عاقلانه عمل میکنیم و از ریسکهای غیرضروری دوری میکنیم.
برای همگی سود آرزو میکنیم!


