


















بازار نقره درخشش خود را از دست میدهد
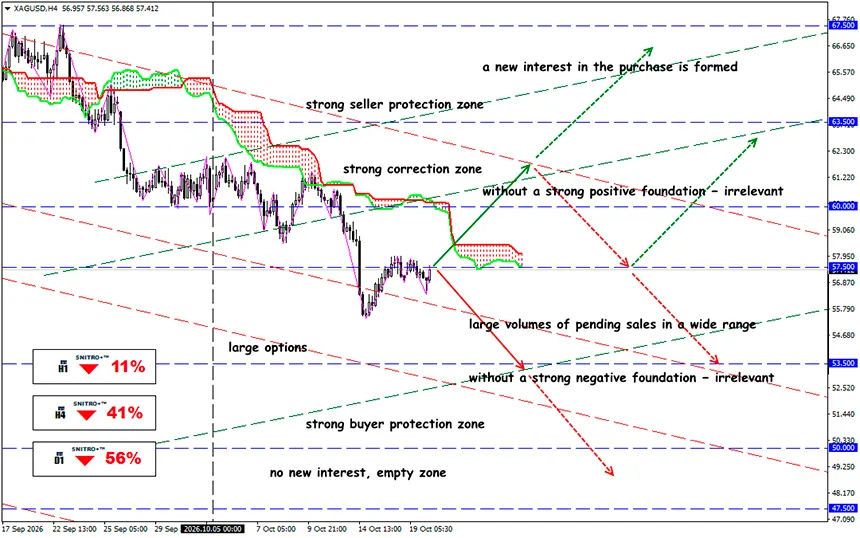
سیاست فدرال رزرو نمیتواند از این فلز در برابر فشار فروش محافظت کند
XAG/USD
محدوده کلیدی: 56.50 - 57.50
Buy: 58.50 (در صورت وجود عوامل بنیادی مثبت قوی)؛ هدف 61.50؛ StopLoss 57.80
Sell: 56.00 (در صورت شکست قاطع سطح 56.50)؛ هدف 53.50-51.50؛ StopLoss 56.70
کاهش احتمال افزایش نرخ بهره فدرال رزرو در اکتبر از فلزات گرانبها حمایت میکند، اما بازده بالای اوراق قرضه آمریکا و تضعیف تقاضای صنعتی، بهبود قیمت نقره را محدود میکنند.
نقره پس از کاهش شدید در 14 اکتبر، زمانی که قیمتها 6.43% سقوط کردند، همچنان تحت فشار است. بازگشت بعدی قیمت به اندازه کافی قوی نبوده که قیمتها را دوباره به بالای $59–60 برساند. بازده بالای اوراق خزانهداری آمریکا و تقاضای صنعتی ضعیف همچنان مانع رشد قیمت میشوند.
مروری کوتاه:
تحول اصلی روزهای اخیر، ارزیابی مجدد انتظارات درباره تصمیم سیاست پولی فدرال رزرو در اکتبر بوده است. به گزارش MarketWatch، در 15 اکتبر احتمال افزایش نرخ بهره در نشست 27–28 اکتبر برابر با 33.8% بود. پس از اظهارات وارش، رئیس فدرال رزرو، در 16 اکتبر، احتمال بدون تغییر ماندن نرخهای بهره از 85% فراتر رفت. این تغییر قابلتوجه در انتظارات بازار، عملکرد مثبت فلزات گرانبها را تضمین نمیکند.
برای نقره باید میان دو سناریو تمایز قائل شد:
- تصمیم به افزایش ندادن نرخ بهره بالقوه مثبت است، زیرا احتمال افزایش بیشتر هزینههای استقراض را کاهش میدهد.
- چرخش به سمت کاهش نرخ بهره، محرک صعودی بسیار قویتری خواهد بود، زیرا میتواند بازده واقعی اوراق قرضه و هزینه فرصت نگهداری نقره را کاهش دهد.
در حال حاضر، بازارها عمدتاً احتمال توقف موقت را در قیمتها لحاظ میکنند، نه آغاز یک چرخه جدید تسهیل پولی.
بازده اوراق قرضه آمریکا همچنان مانع اصلی است.
نقره هیچ درآمدی از کوپن یا بهره ایجاد نمیکند. بنابراین، حتی بدون افزایش نرخ بهره فدرال رزرو، تقاضای سرمایهگذاری ممکن است همچنان ضعیف باقی بماند. رشد پایدار قیمت نقره مستلزم تحقق همزمان سه شرط است: کاهش بازده واقعی اوراق خزانهداری آمریکا، تضعیف شاخص دلار آمریکا (DXY) و تثبیت تقاضا برای فلزات صنعتی. تاکنون هیچ تأییدی وجود ندارد که این شرایط همزمان در حال تحقق باشند.
با این حال، سیاست پولی تنها بخشی از عملکرد XAG/USD را توضیح میدهد. طبق گزارش World Silver Survey 2026:
- تقاضای جهانی نقره در 2025 با کاهش 2% به 1.13 میلیارد اونس رسید.
- مصرف صنعتی با کاهش 3% به 657.4 میلیون اونس رسید.
- انتظار میرود تقاضای کل در 2026 نیز 2% دیگر کاهش یابد و به 1.11 میلیارد اونس برسد.
- کسری ساختاری پیشبینیشده بازار برای 2026 برابر با 46.3 میلیون اونس است.
- طبق پیشبینی آوریل، انتظار میرود تقاضا برای سکهها و شمشهای سرمایهگذاری در 2026 به میزان 18% افزایش یابد.
این موضوع تناقض اصلی بازار کنونی را برجسته میکند: کسری عرضه فیزیکی حتی با کاهش مصرف صنعتی همچنان ادامه دارد.
ریسکهای ژئوپلیتیکی نیز همچنان عامل مهمی در قیمتگذاری هستند. درگیری مرتبط با ایران، عدم قطعیت پیرامون عرضه انرژی و تنشهای تجاری بینالمللی میتوانند از تقاضا برای فلزات گرانبها حمایت کنند.
با این حال، پیامدهای آن برای نقره متفاوت است.
افزایش قیمت نفت ریسکهای تورمی را افزایش میدهد و ممکن است فدرال رزرو را مجبور کند سیاست پولی انقباضی را برای مدت طولانیتری حفظ کند. همزمان، بدتر شدن چشمانداز تولید صنعتی جهانی میتواند تقاضا برای نقره بهعنوان ماده اولیه صنعتی را کاهش دهد.
در نتیجه، طلا ممکن است در دورههای تشدید تنشهای ژئوپلیتیکی عملکرد بهتری نسبت به نقره داشته باشد، بهویژه زمانی که سرمایهگذاران داراییهای امن با وابستگی کمتر به چرخه صنعتی را ترجیح میدهند.
پس نتیجه چیست؟
نتیجهگیری بازار: کاهش احتمال افزایش نرخ بهره تا حدی در قیمتها لحاظ شده است.
نقره میان دو روند بنیادی متضاد گرفتار شده است.
از یک سو، ششمین سال متوالی کسری ساختاری پیشبینیشده، ریسکهای ژئوپلیتیکی و تقاضای سرمایهگذاری، زمینهای برای بهبود میانمدت قیمت فراهم میکنند. از سوی دیگر، هزینههای بالای استقراض، فشارهای تورمی مداوم و کاهش مصرف صنعتی، پتانسیل رشد را محدود میکنند.
از یک سو، ششمین سال متوالی کسری ساختاری پیشبینیشده، ریسکهای ژئوپلیتیکی و تقاضای سرمایهگذاری، زمینهای برای بهبود میانمدت قیمت فراهم میکنند. از سوی دیگر، هزینههای بالای استقراض، فشارهای تورمی مداوم و کاهش مصرف صنعتی، پتانسیل رشد را محدود میکنند.
بنابراین، عاقلانه عمل میکنیم و از ریسکهای غیرضروری دوری میکنیم.
برای همگی سود آرزو میکنیم!


